Beim Bau von Fabriken im Ausland kann es immer noch zu handelspolitischen Abhilfemaßnahmen kommen. Berechnen Sie die drei Konten Steuerbelastung, Lieferung und Layout und nutzen Sie dann Materialien, Prozesse und Anwendungsmöglichkeiten, um Gründe zu ermitteln, aus denen globale Kunden weiterhin wählen.
Die US-Steuerverordnung für thermogeformte Faserformprodukte gilt für China und Vietnam; eine weitere Antidumpinganordnung für „bestimmte Pappteller“ betrifft China, Thailand und Vietnam.
Die Fabrik wurde in Vietnam oder Thailand gebaut, die Ausrüstung wurde investiert und die Arbeiter wurden eingestellt. Warum könnten auf Exporte in die Vereinigten Staaten immer noch Antidumpingzölle erhoben werden?
Bei einer echten Herstellung im Ausland kann sich der Ursprung des Produkts ändern, es gibt jedoch keine Garantie dafür, dass für den neuen Ursprung keine entsprechenden Handelsmaßnahmen gelten.
Von der US-Untersuchung zum Versand chinesischer Faserformprodukte durch Malaysia über die kanadische Steuer auf bestimmtes Formgeschirr bis hin zur Förderung von Untersuchungen zu Pappbechern und -behältern müssen Unternehmen neu urteilen, was sich auch auf Angebote, Cashflow und Investitionsrenditen ausgeweitet hat.
Die drei Konten müssen zusammen berechnet werden:Steuerschuldenkonto, Lieferkonto, Layoutkonto.Nach Abschluss der Berechnung bleibt noch eine langfristige Frage zu beantworten: Warum entscheiden sich Kunden weiterhin für Ihr Produkt, wenn sich die Steuerlücke ändert?
Steuerbelastung: Zuerst die eigenen Waren prüfen, dann den in den Nachrichten genannten Zollsatz
Die beiden Fälle in Kanada dienen als sehr konkrete Erinnerung.
Die erste zielt auf thermogeformte geformte Faserplatten, Untertassen und Schüsseln ab, die der Definition entsprechen und ihren Ursprung in China haben oder aus China exportiert werden. Am 26. Juni 2026 erließ das Canadian International Trade Tribunal ein Schadensurteil und die entsprechenden Antidumping- und Ausgleichsmaßnahmen sind in die Sammelphase eingetreten.
Auf der aktuellen Maßnahmenseite der Canada Border Services Agency heißt es: Für Importe, bei denen der Exporteur keinen bestimmten anwendbaren Steuersatz erhalten hat, gilt die Antidumpingsteuer332,4 % des Exportpreises; für Exporteure, die keinen bestimmten Subventionsbetrag erhalten haben, wird der Ausgleichszoll als aufgeführt4,83 Yuan pro Kilogramm.
Ersteres basiert auf dem Preis und letzteres auf dem Gewicht, mit unterschiedlichen Berechnungsgrundlagen; die tatsächliche Berechnung muss auch mit Regeln wie der geltenden Behandlung von Unternehmen und den Abzügen von Exportsubventionen kombiniert werden. Dies ist kein Steuerbescheid, den alle chinesischen Papierverpackungsunternehmen teilen.
Exporteure, die einen Normalwert ermittelt haben, müssen diesen gesetzlichen Richtpreis mit dem Exportpreis vergleichen und nach den geltenden Regeln kalkulieren. Die Dumpingspanne während des Untersuchungszeitraums in der endgültigen Entscheidungstabelle kann nicht direkt als Steuersatz für jede Warensendung danach übernommen werden.
Untersuchungsreaktion, Produktmodell und Normalwertmanagement sind bereits damit verknüpft, wie das Unternehmen spätere Angebote erstellt und Aufträge erhält. Sie können nicht einfach in der Dokumentationsphase vor der Zollanmeldung verbleiben.
Der zweite Punkt ist eine weitere Untersuchung bestimmter gerollter Pappbecher und -behälter, die aus China stammen oder aus China exportiert werden. Die Klage wurde am 17. August 2026 eingereicht, und am 16. Oktober wurde ein vorläufiges Schadensersatzurteil gefällt. Nach dem offiziellen Zeitplan für die Überprüfung am 22. Oktober soll der nächste Knoten am 16. November eine Vorabentscheidung treffen oder die Untersuchung einstellen, und 332,4 % der vorherigen Formgeschirrmaßnahme können nicht übertragen werden.
Dazu gehören auch speziell gestanzte Becher- und Behälterplatten, die sofort geformt werden können. Bedruckte Rollen, die noch nicht gestanzt sind, fallen in diesem Fall nicht in die Produktdefinition. Für Fälle gelten weitere spezifische Ausschlüsse.
Für Rohpapier-, Beschichtungs- und Produktunternehmen ist diese Unterscheidung sehr praktisch: Rohstoffe, Halbfabrikate und Fertigprodukte in derselben Industriekette müssen getrennt beschrieben und beurteilt werden. Die Zolltarifnummer kann bei der Suche hilfreich sein, aber unabhängig davon, ob Sie beteiligt sind oder nicht, müssen Sie immer noch auf die schriftliche Produktdefinition und die Ausschlüsse zurückgreifen.
Die genaue Identifizierung Ihrer Produkte ist der Ausgangspunkt für die Berechnung Ihrer Steuerlast.
Lieferkalkulation: Der Zollsatz beeinflusst den Gewinn, der Erhebungszeitpunkt den Cashflow
Der Fall in den USA hat eine weitere Frage in den Vordergrund gerückt: Wie viele Mittel und Informationen müssen vorbereitet werden, bevor die Waren freigegeben werden?
Am 9. September 2026 veröffentlichte die Zoll- und Grenzschutzbehörde der USA eine Mitteilung über die Einreichung von Unterlagen und einstweilige Maßnahmen für den EAPA-Fusionsfall 8308 wegen Steuerhinterziehung. Beamte gaben an, dass ein begründeter Verdacht bestehe, dass die von den drei Importeuren betroffenen chinesischen thermogeformten Faserformprodukte über Malaysia in die Vereinigten Staaten umgeladen wurden, wodurch die Antidumping- und Ausgleichszölle, die hätten erhoben werden sollen, umgangen wurden.
Bei diesem Dokument handelt es sich um eine Untersuchung und einstweilige Maßnahme, weder um eine endgültige Entscheidung über Steuerhinterziehung noch um ein Verbot jeglichen legalen Reexporthandels. Aufgrund der vorübergehenden Maßnahmen mussten die in den Fall verwickelten Importeure jedoch vor der Freigabe der betroffenen Waren entsprechende Dokumente einreichen und Steuern zahlen, während sie gleichzeitig die Steuerabwicklung aussetzten oder den Liquidationszeitraum verlängerten und die Hinterlegungsvereinbarungen überprüften.
Für beide Parteien der Transaktion müssen die Kapitalvereinbarungen zusammen mit den Freigabebedingungen berechnet werden. Wenn es zu Inspektionen, verspäteten Lieferungen oder zusätzlicher Lagerhaltung kommt, kann sich die Wirtschaftlichkeit eines ursprünglich rentabel erscheinenden Auftrags ändern.
Auch die kanadische Pappbecher- und Behälterschachtel hat einen Punkt, den es zu beachten gilt. Der Grund für die Einreichung der Klage ist klar: Wenn eine bejahende Vorabentscheidung getroffen wird, können die in dem Fall betroffenen Importe, die ab dem Datum der Vorabentscheidung freigegeben werden, beginnen, vorläufige Steuern zu zahlen.
Die Abrechnung muss bei der Unterzeichnung der Bestellung erfolgen und muss auch bei der Freigabe beglichen werden.
Unternehmen, die Liefertermine verhandeln, sollten vorab mit den Kunden klären, wer für die Einfuhranmeldungen verantwortlich ist, wer die zusätzlichen Steuern und Kautionen regelt, wie die Kosten für die Prüfung oder Verlängerung übernommen werden und welche Dokumente vor dem Versand erstellt werden müssen.
Gewöhnliche Einfuhrsteuern, Zusatzzölle, Antidumping- und Ausgleichszölle sowie einfuhrbezogene Steuern und Gebühren sind ebenfalls nach den jeweils geltenden Bedingungen zu berechnen. Auch die Bareinlage bei den entsprechenden US-Maßnahmen ist mit nachträglichen Veranlagungen verbunden und kann nicht einfach als endgültige Steuerbelastung angesehen werden.
Der Vertrag kann festlegen, wie die Parteien der Transaktion die Kosten teilen, er kann jedoch nichts an den gesetzlichen Steuerpflichten ändern. Nur wenn wir die Verantwortlichkeiten und den Zeitplan klar aufschreiben, können wir beurteilen, ob die im Angebot genannten Gewinne realisiert werden können.
Standortstrategie: Warum können trotz einer Fabrik im Ausland weiterhin Antidumpingzölle anfallen?
Die von den Vereinigten Staaten am 27. Januar 2026 erlassenen Antidumping- und Ausgleichsanordnungen für thermogeformte Faserformprodukte betreffen eindeutig China und Vietnam. Selbst wenn das Produkt tatsächlich in Vietnam hergestellt wird und gesetzlich als Ursprungsland Vietnams anerkannt ist, können daher die entsprechenden Maßnahmen Vietnams dennoch gelten, solange es in den entsprechenden Geltungsbereich fällt.
In diesem Fall besteht das Problem nicht darin, dass die Umladung untersucht wird, sondern darin, dass Vietnam selbst in den Anwendungsbereich der Besteuerung fällt.
Thailand muss auch nach Produkten urteilen. Die von den USA am 20. März 2025 erlassene Antidumping-Verordnung „bestimmte Pappteller“ betrifft auch China, Thailand und Vietnam. Diese Papptellerverordnung schließt auch direkt aus Zellstoff geformte Pappteller aus, die nicht mit dem Fall der thermogeformten Faserformprodukte verwechselt werden sollten.
Im selben Land können für Pappteller, Formbesteck, Pappbecher und Papiertüten unterschiedliche Maßnahmen gelten. Maßgeblich für die Beurteilung sind das konkrete Produkt, der Herkunftsort, der Zielmarkt und die Kombination aus Hersteller und Exporteur.
Die Hinzufügung eines Drittlandverfahrens kann dieses Urteil nicht ersetzen. Die entsprechenden Bestellungen für geformte Faserprodukte in den USA umfassten die Nachbearbeitung wie Beschichten, Laminieren, Drucken und Umverpacken in bestimmten Drittländern. Der Ursprungsort und der Umfang des Falles müssen anhand der tatsächlichen Herstellung, der geltenden Vorschriften und der Produktionsaufzeichnungen überprüft werden.
Dies bedeutet nicht, dass es sich nicht lohnt, in ausländische Fabriken zu investieren. Es ist immer noch möglich, betrieblichen Mehrwert zu schaffen, indem man näher am Kunden ist, Lieferzeiten verkürzt, lokale Märkte bedient und Lieferketten dezentralisiert; auch die tatsächlichen Steuerbelastungen verschiedener Herkunft und Unternehmen können unterschiedlich sein.
Wenn der Nutzen eines Projekts jedoch hauptsächlich darauf beruht, dass „durch einen Umzug dorthin diese Steuern langfristig vermieden werden können“, muss diese Annahme erneut überprüft werden:
Wird diese Fabrik bei einer Verringerung der Steuerlücke in Bezug auf Kunden, Effizienz, Qualität und Service weiterhin wettbewerbsfähig sein?
Nur wenn wir lokale Rohstoffe, Arbeitskräfte, Energie, Erträge, Logistik, Steuern und Kapitaleinsatz zusammenfassen, können wir beurteilen, ob die neue Produktionskapazität für einen langfristigen Betrieb geeignet ist. Wovor sich Unternehmen am meisten hüten müssen, ist die Erhöhung der Fixkosten, aber die Überschätzung der Steuerdifferenz, die aufrechterhalten werden kann.
Bei der Auswahl eines Exportmarktes kann man sich nicht nur auf die Zollnachrichten konzentrieren.
Der Steuerreformtext, der von Mexiko am 29. Dezember 2025 veröffentlicht wurde und am 1. Januar 2026 in Kraft tritt, führt die Steuerposten für Wellpappenkartons, ungewellte Faltschachteln sowie einige Papiergeschirrartikel und geformte Zellstoffprodukte mit 25 % auf. Hierbei handelt es sich um den Steuersatz für steuerpflichtige Zwecke, nicht um zusätzliche 25 Prozentpunkte zum ursprünglichen Steuersatz. Tatsächliche Transaktionen erfordern die Überprüfung späterer Änderungen und Vorzugsvereinbarungen.
Australien verfügt über berechtigte Vorteile des Freihandelsabkommens zwischen China und Australien. Den offiziellen Richtlinien zufolge wurden für Waren, die den Ursprungs- und Dokumentationsanforderungen Chinas entsprechen, die vereinbarten allgemeinen Einfuhrzölle aufgehoben; Sonstige Steuern und Gebühren sowie mögliche anwendbare Handelsschutzmaßnahmen müssen noch gesondert geprüft werden.
In der EU und im Vereinigten Königreich gibt es über die Zölle hinaus auch Produkt- und Haftungsanforderungen. Die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) wird schrittweise ab dem 12. August 2026 gelten. Dazu gehören Grenzwertanforderungen für Per- und Polyfluoralkylsubstanzen (PFAS) für Lebensmittelkontaktverpackungen; Qualifizierte Verpackungslieferanten und -importeure im Vereinigten Königreich tragen entsprechend erweiterte Pflichten der Verpackungshersteller, einschließlich Datendeklaration und anwendbarer Gebührenpflichten.
Materialzusammensetzung, Verpackungsgewicht, Verwendungs- und Prüfdokumente sind daher zu Informationen geworden, die Exportunternehmen gemeinsam mit Kunden erstellen müssen. Der globale Markt hat unterschiedliche Schwellenwerte und Chancen müssen nach Produkt und Markt einzeln identifiziert werden.
Die Steuerlücke wird sich ändern. Warum entscheiden sich Kunden weiterhin für Sie?
Der Zweck der Abrechnung von drei Konten besteht darin, den richtigen Markt auszuwählen, in den es sich zu investieren lohnt. Der nächste Wettbewerb besteht darin, die Bedürfnisse der Kunden zu bündeln und sie stabil und wirtschaftlich zu liefern.
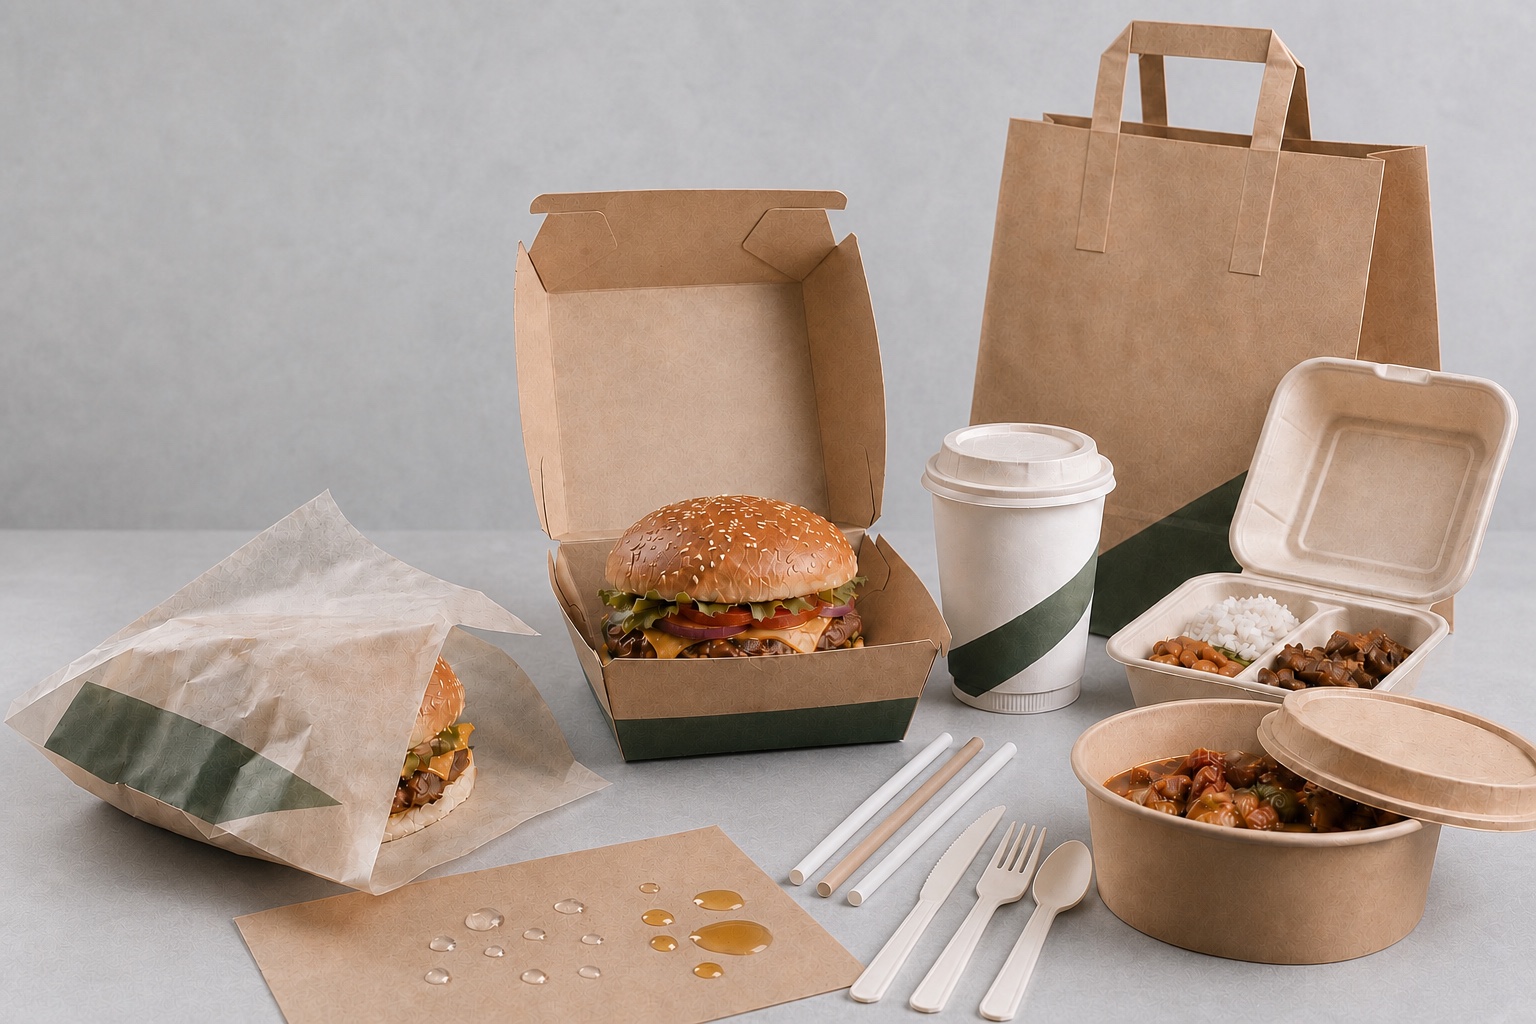
Bei Pappbechern für Heißgetränke muss der Boden des Bechers und die Seitennähte versiegelt bleiben, Lebensmittelverpackungspapier muss nach dem Falten sowohl ölbeständig als auch barrierefrei sein, und bei Lunchboxen müssen auch Form, Transport und tatsächliche Verwendung berücksichtigt werden. Die Verpackungsanforderungen verschiedener Märkte hängen letztendlich von der Abstimmung von Materialien, Rohpapier, Beschichtung und Produkten ab.
Produktionsstandorte können nationale Grenzen überschreiten, und die Produktfähigkeiten müssen diesem Beispiel folgen.
Der langfristige Wert der wasserbasierten Barrieretechnologie von BIOTEN PHA liegt in dieser Linie: Basierend auf biobasierten Materialien und einer wasserbasierten Beschichtung verbindet sie Basispapier, Barriereschicht, Verarbeitungsbedingungen und Endanforderungen und unterstützt Partner bei der Entwicklung papierbasierter Verpackungen mit klaren Verwendungsmöglichkeiten, stabilen Prozessen und entsprechenden Produktinformationen.
Für Papierfabriken geht es darum, das Faserverhältnis, die Papierfestigkeit und die Oberflächenkontrolle in Rohpapier zu verwandeln, das für bestimmte Anwendungen geeignet ist. Für Beschichtungsunternehmen geht es darum, eine stabile Technologie rund um Trockenbeschichtungsmenge, Trocknung, Liniengeschwindigkeit und Nachbearbeitung aufzubauen. Für Pappbecher- und Tischgeschirrhersteller geht es darum, Barriere-, Heißsiegel- und Formverfahren zu kompletten Produkten zu implementieren und die Wirtschaftlichkeit anhand der Ausbeute und der Gesamtkosten pro tausend Stück qualifizierter Verpackung zu beurteilen.
Hinsichtlich der Materialquellen bieten biobasierte PHA-Komponenten Möglichkeiten, die Abhängigkeit von fossilen Rohstoffen zu verringern; im Hinblick auf das Produktdesign wird die Materialmenge auf der Grundlage tatsächlicher Verwendungszwecke optimiert und entsprechende Faserrecycling- oder Kompostierungsbehandlungspfade auf der Grundlage vollständiger Papierprodukte und Zielmärkte entwickelt. Dies ist auch die Anwendungsrichtung von BIOTENs „Quellenreduzierung, Endrecycling und optionalem Abbau“.
Diese Funktionen bedienen langfristige Kundenbedürfnisse und nicht eine spezifische Steuerlücke. Sie müssen parallel zur Handelskonformität aufgebaut werden: Materialoptionen werden anhand der beabsichtigten Verwendung des Endprodukts bewertet, und die Zollbehandlung wird anhand des spezifischen Produkts, der Herkunft und der geltenden Maßnahmen beurteilt.
BIOTEN ist bereit, mit Partnern in den Bereichen Papierherstellung, Beschichtung, Pappbecher und Geschirr zusammenzuarbeiten, um gemeinsame Forschungen durchzuführen, ausgehend von einem Zielmarkt, einem repräsentativen Produkt und einer Reihe tatsächlicher Produktionslinienbedingungen. Unabhängig davon, ob es im In- oder Ausland eingesetzt wird, werden Produktspezifikationen, Prozesserfahrung, Qualitäts- und Dokumentenanforderungen gemeinsam festgelegt, sodass durch die Zusammenarbeit die Möglichkeit geschaffen wird, weiterhin neue Szenarien zu entwickeln.
Die drei Konten müssen schließlich in derselben Reihenfolge zusammenpassen: Technologie und Produktion klären das Produkt, Außenhandel, Compliance und Importpartner überprüfen die Regeln und Finanzen und Wirtschaft berechnen gemeinsam die Rendite. Bestimmen Sie zunächst, welches Geschäft sich lohnt, und nutzen Sie dann innovative Materialien und Anwendungen, um es wertvoller zu machen.
Wenn Chinas Papierverpackungen global agieren, ist nicht nur die Produktionskapazität von Vorteil, sondern auch die Produkte, für die sich die Kunden weiterhin entscheiden möchten, sowie die Fähigkeit, kontinuierlich neue Probleme zu lösen.
Forschungsnotizen
Dieser Artikel wurde von BIOTEN Packaging auf der Grundlage öffentlicher Informationen von Zollbehörden, Handelshilfebehörden, Regierungen und Unternehmen recherchiert und zusammengestellt und mit Stand vom 22. Oktober 2026 überprüft. Der Steuerreformtext und die historischen Daten werden gemäß den im Text angegebenen Daten für industrielle Forschung und Studien verwendet und stellen keine spezifische Zollerklärung, Investition, Rechtsberatung oder Produktleistungsgarantie dar. Die konkrete Steuerbelastung und Produktanwendbarkeit ist abhängig vom jeweiligen Gegenstand, Datum, Zielmarkt und gültigen Unterlagen. Wenn Sie Änderungen, Erklärungen oder Löschungen benötigen, wenden Sie sich bitte an dieses offizielle Konto. Wir werden es innerhalb von 24 Stunden nach Erhalt prüfen und bearbeiten.
BIOTEN Observer – Daten und Quellen zur Überprüfung
US-CBP | EAPA-Fusionsfall 8308, Bekanntmachung über Einreichung und einstweilige Maßnahmen
US-Handelsministerium | Antidumping-Anordnung für thermogeformte Faserformprodukte
US-Handelsministerium | Gegenverfügung zu thermogeformten Faserformprodukten
US-Handelsministerium | Antidumping-Anordnung für bestimmte Pappteller aus China, Thailand und Vietnam
US-Handelsschutzbestimmungen | Fallumfang und Ursprungsbestimmung
Kanada CBSA | Aktuelle Maßnahmen und Steuerpflichten für geformtes Fasergeschirr
Kanada CBSA | Meldung der endgültigen Entscheidung zu geformtem Fasergeschirr und Erläuterung des Normalwerts
Kanadisches CITT | Schadensregelung für geformtes Fasergeschirr
Kanada CBSA | Umfang der Untersuchung von Pappbechern und -behältern und Folgeverfahren
Kanadisches CITT | Vorläufige Schadensbewertung von Pappbechern und -behältern
Kanada CBSA | Untersuchungsplan für Pappbecher und -behälter
Mexikanische Regierung | Originaltext der Steuerreform vom 29. Dezember 2025
Australien DFAT | Einfuhr- und Ursprungsrichtlinien des Freihandelsabkommens zwischen China und Australien
Europäische Kommission | Es gelten ab sofort PFAS-Beschränkungen für PPWR und Lebensmittelkontaktverpackungen
Britische Regierung | Themen und Pflichten der erweiterten Haftung der Verpackungshersteller
Europäische Kommission | Politischer Rahmen für biobasierte, biologisch abbaubare und kompostierbare Kunststoffe
DBC | BIOTEN PHA wasserbasiertes Barriereprojekt auf Papierbasis
DBC | PHA biobasierte wasserbasierte funktionelle Emulsionsplattform