

















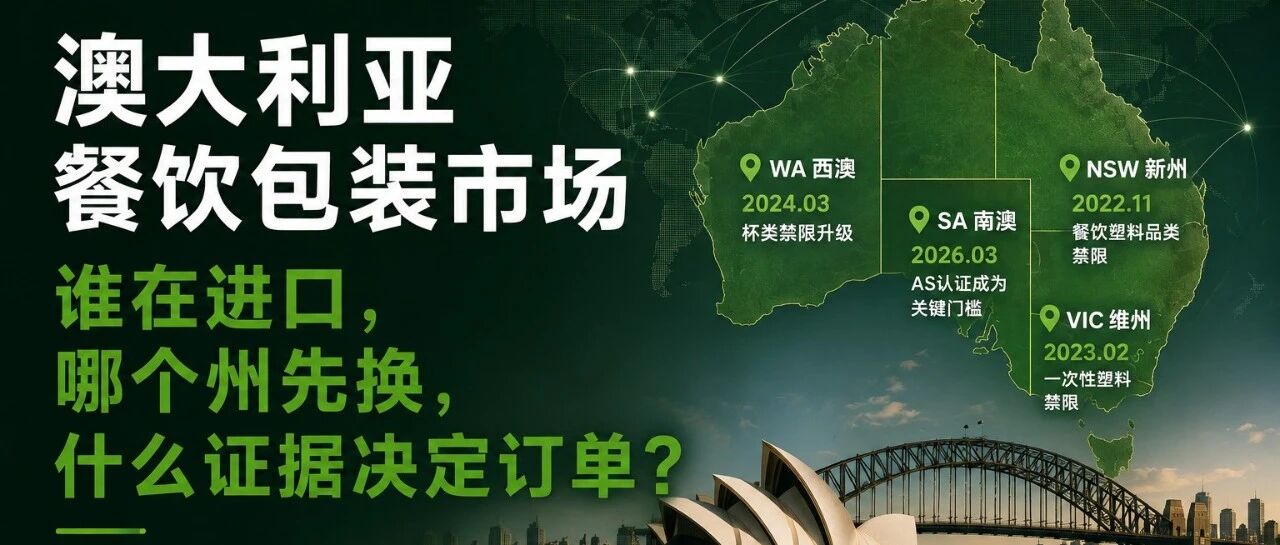
オーストラリアは一つの統一市場ではなく、州の規則、最終製品の認証、地域の使用後処理によって受注が決まる複数の市場です。
世界の飲食用包装政策・市場マップ / オーストラリア市場
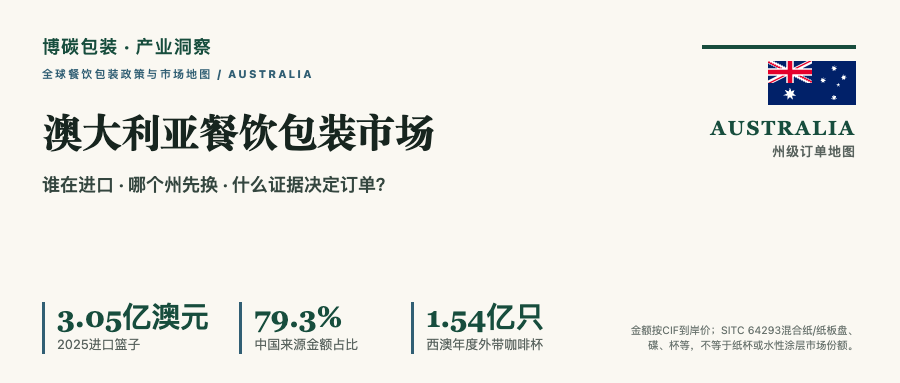
オーストラリアの飲食用包装市場誰が輸入し、どの州が先に切り替えるのかどの根拠資料が受注を決めるのか
公式の輸入明細、州の禁止・制限、AS・ABA認証、FOGOでの処理、調達責任の連鎖から、中国の材料供給者、塗工紙メーカー、カップ・容器メーカーの参入方法を考察します。
3.05億豪ドル 2025年の対象輸入品目群 · 79.3% 中国原産の金額比率 · 1.54億個 西オーストラリア州の年間持ち帰り用コーヒーカップ
金額はCIF価格です。SITC 64293は複数製品の混合集計であり、原産地比率は紙コップや水性コーティングの市場シェアではありません。
01 · 編集部の問い
オーストラリアは輸入の機会か、それとも認証の迷路か
オーストラリアの魅力は、まず既存の輸入チェーンにあります。2025年、SITC 64293の紙・板紙製の皿、小皿、カップなどの輸入額は約3.05億豪ドルで、中国原産は約2.42億豪ドル、79.3%を占めました。この品目には皿、小皿、カップなど複数の製品が含まれます。データが示すのは輸入元だけであり、紙コップや水性コーティングの市場シェアではありません。
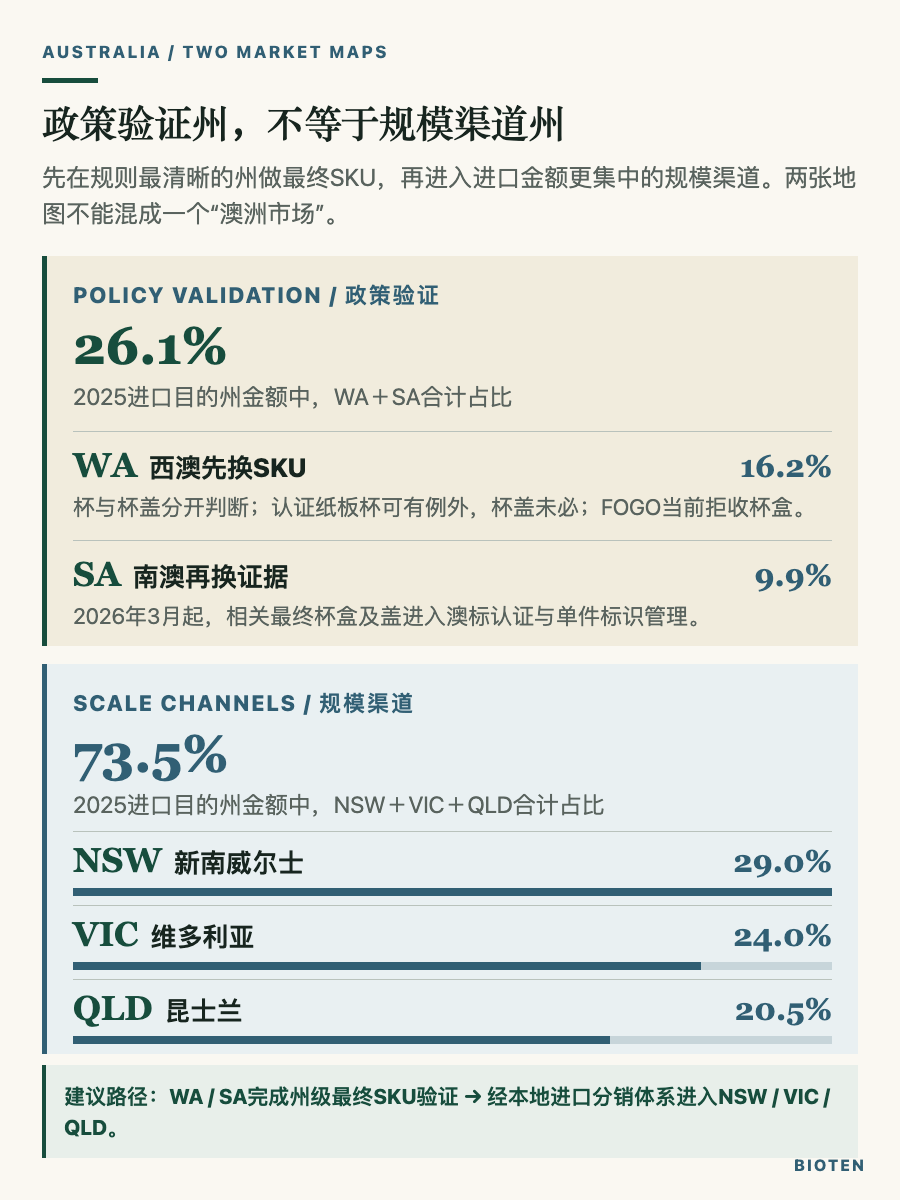
ただし、物量と政策は同じ地図上にはありません。西オーストラリア州と南オーストラリア州は、州の規則によってカップ、蓋、食品容器の構造、認証、表示を変えています。一方、2025年の輸入先州では、ニューサウスウェールズ州、ビクトリア州、クイーンズランド州が合計73.5%の輸入金額を受け入れました。西・南オーストラリア州で先に適合性を検証し、販売拡大は東部3州の流通へ向ける必要があります。この2段階を逆にしてはいけません。
西オーストラリア州には、分けて見るべき別の兆候もあります。特定の豪州規格認証を取得した板紙製カップは供給の例外対象になれますが、2026年のFOGOガイダンスでは、堆肥化可能なカップ、容器、トレーも一般ごみに出すよう求めています。認証は「例外として供給できるか」を、処理体制は「使用後にどこへ行くか」を答えます。1枚の認証書で、両方の判断を代替することはできません。
中心となる見解
オーストラリアは、すでにゼロから開拓する市場ではありません。中国は対象輸入品目群の主要供給元であり、今後の競争は仕様の再選定にあります。西・南オーストラリア州で州の規則と最終製品の適合性を検証し、ニューサウスウェールズ州、ビクトリア州、クイーンズランド州で規模のある流通へつなぎます。構造、食品接触、認証書、表示、実際の処理先を同時に提供できる供給者に、次の選定に入る機会があります。
調査の対象範囲
本記事の確認日は2026年8月17日です。輸入データは、豪州政府公表のABS税関明細のSITC 64293を使用し、金額はCIF価格です。この分類はHS 482361・482369の紙・板紙製の皿、小皿、カップなどを含みますが、HS 482370のパルプモールド製品は含まず、4811などで輸入後に国内で製杯される塗工紙すべても含むわけではありません。金額、重量、原産地比率は、紙コップ、水性コーティング、豪州市場全体のシェアではありません。法規は連邦、南オーストラリア州、西オーストラリア州を重点的に確認し、他州は根拠を得た範囲だけで比較し、印象で補完しません。
02 · 市場データ
中国企業の参入を待つ空白市場ではない
2025年のSITC 64293輸入額は約3.05億豪ドル、重量欄の合計は約8.51万トンでした。中国原産は約2.42億豪ドル、重量欄は約6.65万トンで、金額の79.3%、重量の78.1%を占めます。2024年の同じ集計では約3.16億豪ドル、中国の金額比率は77.1%でした。2025年には総額が3.3%減、重量が1.1%減、中国原産の金額が0.5%減、重量が3.7%増となりました。これは成熟市場における価格、製品構成、供給シェアの調整を示し、「プラスチック禁止による需要急増」を裏付けるには不十分です。
原産地構成を見ると、中国の金額比率は1年間で約2.2ポイント上昇しました。2025年の他の主要原産地は、インドネシア7.3%、台湾6.5%、ベトナム4.7%です。中国の供給優位は明確ですが、買い手には複数のアジア代替生産地があります。構造の適合性、安定供給、現地在庫は、現在のシェアを維持できるかに直結し、調達交渉や継続受注の条件にもなります。
2026年1~4月、この品目群の輸入額は約8,815万豪ドル、重量欄は約2.59万トンで、前年同期比では金額が17.3%減、重量が3.4%減でした。金額の下落が重量より明らかに大きく、買い手の価格圧力と製品構成の変化を引き続き観察すべきです。ただし、4か月のデータを通年へ外挿したり、豪州の飲食用包装需要が縮小したと判断したりすることはできません。
海上輸送は2025年の輸入金額の99.7%を占めます。したがって受注では工場渡し価格だけでなく、現地輸入者の海運計画、在庫、州間流通、仕様版の管理も重要です。輸入先州の比率は、ニューサウスウェールズ29.0%、ビクトリア24.0%、クイーンズランド20.5%、西オーストラリア16.2%、南オーストラリア9.9%です。ニューサウスウェールズとビクトリアの合計53.0%が主な大規模市場の入口であり、西・南オーストラリアの合計26.1%も、州別適合性の検証を支える十分な規模です。
飲食側にも検証可能な使用状況があります。ABSによると、2025年6月の豪州のカフェ、レストラン、持ち帰り飲食サービスの季節調整済み売上高は約55.82億豪ドルでした。西オーストラリア州政府は、州内で年間1.54億個を超える持ち帰り用コーヒーカップを使用すると公表しています。前者は1か月の飲食売上、後者は州のカップ数量で、どちらも包装市場規模ではありません。ただし、それぞれ販売経路の規模とカップ関連SKUの使用状況を示します。
豪州には現地製造もあります。Detmold Groupは南オーストラリア州に本社を置き、豪州とアジア各地で紙・板紙の食品包装を製造しています。Huhtamaki Australiaも、紙コップ、紙容器、紙皿の現地製造能力を公開しています。市場は国内製造、多国籍企業の工場、輸入流通で構成されます。中国企業は国内同業者に加え、インドネシア、台湾、ベトナムなどの供給元と、豪州の現地加工能力にも向き合う必要があります。
主な根拠:ABS国際商品貿易明細(2024~2026年)、ABS「Retail Trade, Australia, June 2025」、西オーストラリア州コーヒーカップ・ファクトシート、Detpak・Huhtamaki公式資料。
03 · 連邦レベル
連邦が責任を定め、州がカップや容器を販売できるかを決める
2026年3月時点で、豪州の新しい全国包装制度はなお策定中です。DCCEEWは、新規則の開始前は既存の共同規制の仕組みが引き続き有効と明示しています。連邦はまず包装責任を扱い、具体的なカップ・容器の販売可否は、州・準州の製品規則と地域の処理体制によります。
現在の全国的な基盤は、「National Environment Protection (Used Packaging Materials) Measure 2011」とAustralian Packaging Covenantで構成されます。
DCCEEWの現行説明では、豪州で包装を製造・販売し、年間売上高が500万豪ドルに達する企業は、APCOに加入するか、州・準州のNEPM実施制度に基づいて報告するか、同等の結果を達成する承認済み計画へ参加する必要があります。中国工場が製造していても、現地輸入者、ブランド所有者、最初の販売者は自らの責任を判断する必要があり、その結果、構造、原料由来、環境表示、年間データの要求が供給者へ伝えられます。
豪州政府によると、2023/24年度に約684万トンの包装が市場投入され、その41%が最終的に埋立処分されました。これは包装全体の集計で、全国の包装廃棄物の行き先を示すためだけに使用します。削減、再使用、リサイクル設計、化学品管理は連邦改革の方向ですが、すでに発効した全国統一の製品規則として扱うことはできません。輸出見積では、まず最終的な受入州を確認する必要があります。
主な根拠:DCCEEW《Taking responsibility for our packaging》《Reforming packaging regulation》《A circular economy for packaging in Australia》;NEPM;APCO。
04 · 西オーストラリア
西オーストラリア州では、まずSKUを切り替える:カップが例外でも、蓋は別
西オーストラリア州は、製品範囲と時期が比較的明確なため、カップ・容器メーカーの最初の検証市場に適しています。
「Environmental Protection (Prohibited Plastics and Balloons) Regulations 2018」とPlan for Plasticsでは、冷飲料用使い捨てプラスチックカップは2022年10月1日、温飲料用カップとすべての使い捨てプラスチックカップ蓋は2024年3月1日から規制を実施しています。蓋付きの持ち帰り・店内飲食用容器、ボウル、トレー、関連プラスチック蓋は2024年9月1日、成形・切断された発泡プラスチック包装は2025年7月1日からです。
西オーストラリア州が見るのは材料名ではなく製品組成です。内張り、塗膜、ラミネート構造を含め、全部または一部にプラスチックを含む製品が規制対象となり得ます。植物由来、分解可能、水性という商品名だけでは除外できません。規則は供給行為を州内の受取人にも結び付けており、国外工場は契約締結地や供給者所在地だけを理由にリスクを除外できません。
カップと蓋は別々に確認する必要があります。完成品として有効なAS 4736またはAS 5810認証書を持つ板紙製カップは、特定の法定例外に該当できますが、カップ蓋には同じ一般的例外はありません。西オーストラリア州の現行条文が認証済み板紙製蓋の例外として挙げるのは、食品容器、トレー、ボウルの蓋であり、カップ蓋(cup lid)は含みません。公式説明もコーヒーカップ蓋を完全にプラスチックフリーとするよう求めています。カップ本体の認証で蓋までカバーすることはできず、付属品一つでSKU全体が不適合となり得ます。
2026年8月17日時点では、西オーストラリア州に、60°Cを超える注ぐことのできるスープ類・液状食品を入れる特定の持ち帰り容器と蓋について、暫定的なカテゴリー免除(class exemption)が残っています。公式の期限は2026年8月31日で、確認日の14日後です。スープボウル、カレー、ラクサなどのプロジェクトでは、見積・出荷前に再確認し、暫定免除を長期使用する製品カタログへ固定して書き込まないことが必要です。
主な根拠:西オーストラリア州の現行Regulations、Plan for Plastics、コーヒーカップ・蓋のファクトシート、SUP0003/2024/2暫定免除。
05 · 南オーストラリア
南オーストラリア州では根拠を更新:2026年以降は個々の表示も適合要件へ
南オーストラリア州の重点は、根拠資料と表示です。2024年9月1日から、温・冷飲料用カップ、蓋、調理済み食品用の関連容器は新段階に入りました。プラスチック押出ラミネート、aqueous-coated(水性コーティング)、水性施工で防水層を形成した紙基材のカップ・容器も、「水性」「繊維主体」というだけで自動的にプラスチックフリーとは扱われません。
2026年3月1日から、関連するAS認証済み堆肥化可能食品・飲料容器が禁止・制限の例外を得るには、有効なAS 4736またはAS 5810の認証ルートを持ち、各製品に家庭用堆肥化、産業用堆肥化、または両方への適合を明確に表示する必要があります。外箱だけの表示では不十分です。容量60mL未満の容器と直径70mm未満の蓋には表示条件の例外がありますが、製品群全体の認証や記録保存が不要になるわけではありません。
南オーストラリア州は、特定の透明PP/PET製で蓋を分離できる容器と、高温スープ用容器にも、限定的な移行例外を残しています。市場が一種類の材料だけになるわけではありません。西オーストラリア州が先にカップ・蓋のSKUを変え、南オーストラリア州が認証書、表示、版管理を最終製品一つ一つに求めています。
ニューサウスウェールズ、ビクトリア、クイーンズランドの各州にも使い捨てプラスチックの禁止・制限がありますが、範囲は同一ではありません。ニューサウスウェールズ州の現在の禁止対象には、特定の皿、ボウル、食器、EPS製飲食用具が含まれ、プラスチックの内張り・塗膜も判断対象となり得ますが、漏れ防止蓋付きボウルなどには範囲の違いがあります。ビクトリア州は、プラスチック内張り紙皿を含むプラスチック皿とEPS食品・飲料容器を直接対象とします。クイーンズランド州は、プラスチック皿、蓋なしボウル、食器、EPS製カップ・容器を重点対象とします。流通規模の大きい州ですが、南・西オーストラリア州のカップ・容器認証ルールをそのまま適用できません。
主な根拠:南オーストラリア州のActと現行Regulations、Replace the Waste表示ガイド、NSW EPA、Victoria EPA、Business Queenslandの公式ガイダンス。
06 · CERTIFICATION
ASとABA:上位段階の根拠は、次の段階を自動的に代替しない
AS 4736—2006は商業・産業用堆肥化およびその他の管理された微生物処理、AS 5810—2010は家庭用堆肥化を対象とし、相互に代用できません。規格自体は通常、任意の文書ですが、州法が例外条件へ組み込んだ場合に、対象製品・州の範囲で要件となります。Standards Australiaは規格を策定しますが製品認証書は発行しません。ABAは認証機関・業界団体であり、立法機関ではありません。
ABAの公開FAQは、見落としやすい範囲を示しています。供給者の認証で顧客の最終製品が自動的に認証されるわけではなく、マーク使用権も自動移転せず、商標の再使用許諾(sublicense)が必要な場合があります。同じ配合系列を最厚製品の試験でカバーできるかは独立審査で決まり、申請範囲には実際のインキ、着色剤、添加剤を含める必要があります。州の例外判断では、認証保有者、製品名、規格、厚さ、配合、印刷、付属品、有効期限、使用許諾範囲を確認します。
根拠は3段階に分けるべきです。材料レベルでは特定の樹脂・塗膜配合を、塗工紙レベルでは原紙、塗工量、バリア構造を証明できます。最終製品レベルで初めて、底部、側面シール、口縁カール、インキ、接着剤、ラベル、蓋、実際の厚さを同一SKUに含めます。前の段階は次の段階を支えますが、代替はできません。
食品接触は別途検証が必要です。FSANZ Standard 3.2.2第9条は、食品事業者に、想定用途に適し、食品を汚染する可能性が低い包装だけを使うよう求めています。食品の種類、酸性・油脂性、接触時間、温度、加熱・電子レンジ、冷凍、繰り返し使用によって、必要な根拠は変わります。AS・ABAは食品接触の確認に代わらず、食品接触資料も堆肥化、紙繊維回収、州の例外を証明しません。
PFASでも過剰な表現を避ける必要があります。連邦は今後の包装化学品制限を検討中であり、APCOの繊維系食品接触包装PFASルートは、現段階では業界の行動と2026年の議論・更新であって、すべての食品包装を対象とする全国統一禁止ではありません。ABAの手続では総フッ素と非意図的添加に関する宣言を確認しますが、「ABAの手続を通過」をそのまま「PFASゼロ」と書くことはできません。
主な根拠:Standards Australia、ABA FAQとsublicensing規則、FSANZ食品包装ガイドとStandard 3.2.2、DCCEEW/APCOのPFAS資料。
07 · 使用後の処理
認証を取得しても、西オーストラリア州のFOGOに入れられないのはなぜか
西オーストラリア州の2026年最新FOGOガイダンスが受け入れるのは、食品、庭園由来の有機物、AS 4736マーク付きの認証済み生ごみ袋だけです。食品包装は対象外で、堆肥化可能なカップ、容器、トレーを含むリサイクル不能包装は、現在、一般ごみに出す必要があります。公式説明の理由は「認証の偽造」ではなく、路上回収の仕組みでは認証包装と非認証包装を確実に区別できず、プラスチック、塗膜、化学物質の混入も抑える必要があるためです。
認証と使用後処理は、それぞれ別の事項を管理します。認証は、特定の板紙製カップを州の例外として供給できるかを決める場合があります。使用後にFOGOへ入れられるかは、自治体、処理施設、許可、収集・運搬契約が決めます。南オーストラリア州の一部の有機物回収サービスを提供する自治体は、適用豪州規格のマークを持つ認証包装を受け入れる場合があります。同じ認証書でも、州と地域の仕組みによって結果は異なります。
そのため、環境に関する宣伝も受注の要件になります。ACCCは、環境に関する主張が真実で、根拠を持ち、成立条件を明確にするよう求めています。公式ガイドでは持ち帰り用コーヒーカップを例に挙げ、専用回収拠点でしか処理できないカップについて、一般回収へ出せると消費者に理解させる場合は、誤認を招く可能性があるとしています。豪州市場が確認するのは製品だけでなく、表示、図示、販売時の説明も含まれます。
認証は「例外として供給できるか」を、処理体制は「使用後にどこへ行くか」を答えます。受注では、その両方に答える必要があります。
主な根拠:WA Waste Authority「Towards cleaner compost」、Which Bin SA、ACCC環境主張ガイド、ABA FAQ。
08 · 受注の連鎖
誰が輸入し、支払い、SKUを拒否できるのか
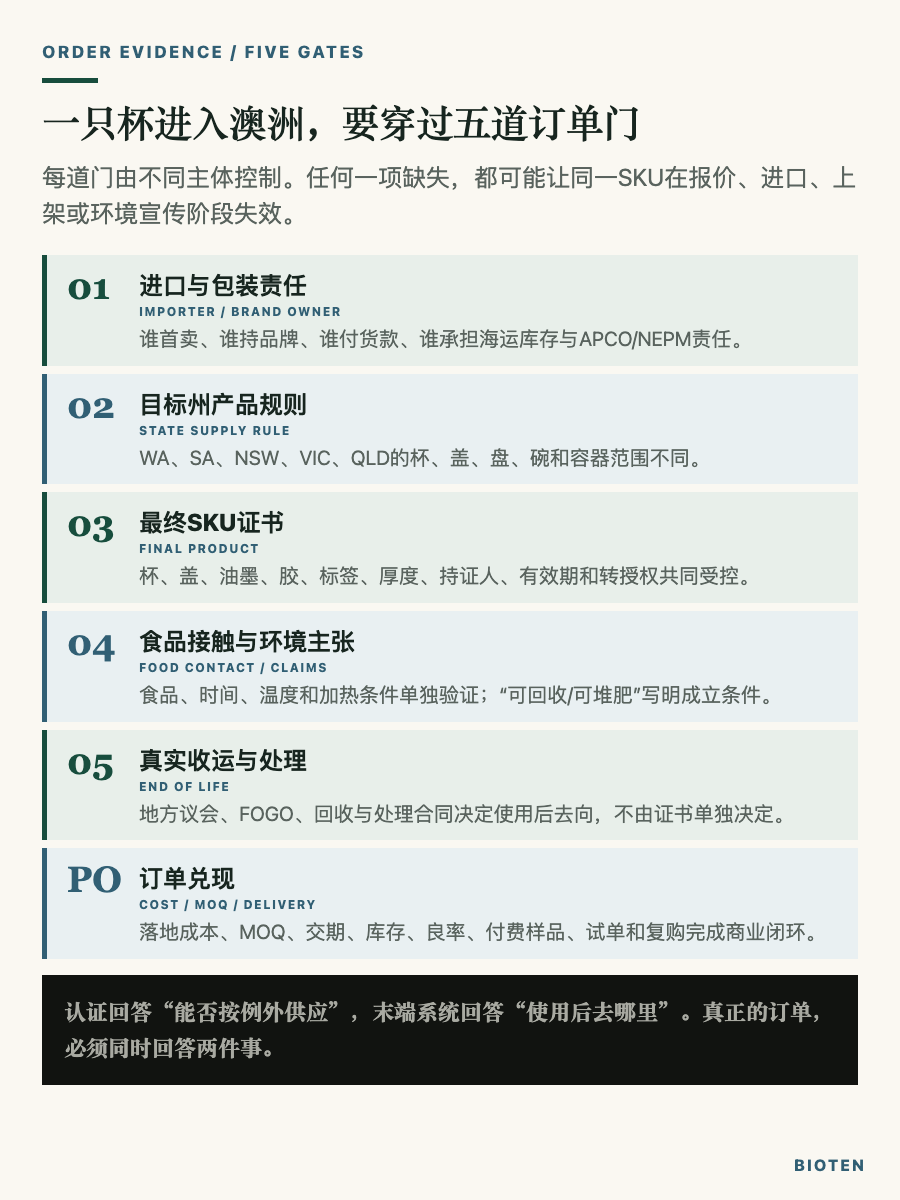
ABSの税関明細では、原産国、金額、重量、輸送方法、輸入先州が分かりますが、企業別の輸入者ランキングは公開していません。公開記事で特定できるのは役割までで、輸入者トップ10は示せません。豪州の包装ブランド、輸入者、流通業者は通常、飲食ブランドの機能、印刷、コスト、環境目標をSKUへ落とし込み、生産地を選び、海運、在庫、州間供給を担います。現地加工工場は、材料や塗工紙を調達し、最終的なカップ・容器を製造します。
一般的な注文ルートは2つあります。完成品ルートは、中国のカップ・容器工場 → 豪州の包装ブランド・輸入者 → 流通業者 → カフェ、クイックサービスレストラン(QSR)、ホテル、小売店、機関顧客です。材料ルートは、中国の材料供給者・塗工紙メーカー → 豪州または国外の加工工場 → 包装ブランド・輸入者 → 飲食流通です。輸入者がブランド所有者とは限らず、注文の支払者が連邦の包装責任主体とも限らないため、契約とブランド帰属を別途確認する必要があります。
仕様を提示するのは通常、飲食チェーン、コーヒーブランド、包装ブランド、機関調達者です。中国供給者への支払者は、豪州の輸入者、包装流通業者、加工工場であることが多くあります。州の監督者は供給可否、ABA・試験機関は認証・試験範囲、食品事業者は使用の安全、自治体・処理施設は使用後の処理を判断します。どの立場もSKUを拒否し得ますが、その理由は異なります。
見積前に、最終受入州、輸入者または初回販売者、ブランドと支払者、カップ・蓋の全構造、食品と温度、認証保有者、個別表示、処理先、海運の最小発注量(MOQ)、納期、在庫、変更責任を確認すべきです。法規への対応が、正式仕様、有償試料、第三者試験、試験注文、継続購入に結び付いて初めて、商業的な根拠になります。
主な根拠:ABS税関明細、DCCEEW/APCO包装責任、FSANZ、SA/WA実施ガイド、企業公開サプライチェーン資料。
09 · 中国企業の参入
中国の3種類の企業は、どう次の供給者リストへ入るか
材料供給者は「管理された組成+使用条件範囲」を提供する。 文書には、乾燥塗膜のポリマー、固形分、塗工量、残留モノマー、架橋剤・助剤、制限物質、PFAS・総フッ素の評価範囲、食品媒体、温度、接触時間を明記します。対外的な説明は「最終SKUの検証に材料と技術支援を提供する」とし、「水性」「バイオマス由来」から直接、プラスチックフリー、堆肥化可能、リサイクル可能、州への参入を約束してはなりません。
塗工紙メーカーは「機能・成形・使用後処理の3つの管理資料」を提供する。 原紙、坪量、塗膜配合、乾燥塗膜質量、厚さ、ロールのロットを固定し、Cobb/KIT、ヒートシール、折り目、端部吸液、印刷、製杯の条件を提供します。紙繊維の循環利用を主張する場合は、総スクリーン歩留まり、リジェクト、DCS/COD、粘着異物、抄紙結果を別途示します。再離解の根拠はSA/WAのAS認証ルートに代わらず、豪州の地域システムが受入済みであることも証明しません。
紙コップ・紙製食品容器メーカーは「実際の販売状態に基づく最終SKUの責任資料一式」を提供する。 カップ、容器、蓋、インキ、接着剤、ラベル、シール、寸法、最厚部、輸送包装をすべて管理します。認証保有者、番号、規格、有効期限、使用許諾マークの整合を保ちます。南オーストラリア州向けには個別表示案を準備し、西オーストラリア州向けにはカップと蓋を別々に判断します。食品接触資料は実際の食品と温度を対象とし、工場、配合、厚さ、付属品が変われば再判定します。
商業参入を「豪州全域共通カップ」から始めるべきではありません。実行可能な順序は、西または南オーストラリア州で、一つの州、一つの輸入責任主体、一つの最終SKU、一つの実際の処理先を検証し、現地の輸入流通を通じてニューサウスウェールズ、ビクトリア、クイーンズランドの大規模流通へ入ることです。完成品工場では、海運MOQ、1,000個当たりの着地コスト、在庫、補充能力が認証と同様に重要です。材料・塗工紙企業では、現地加工パートナーとカップ工場の歩留まりが、より早い段階の管理点になります。
10 · CONCLUSION
豪州が本当に買うのは、リスクの低いSKU
中国のサプライチェーンにとって、豪州市場の要件は、「紙コップを作れる」から「州ごとに最終SKUを納められる」へ移っています。2025年の公式輸入明細は、中国が関連する紙製飲食用器具の輸入品目群の主要供給元であることを示しています。州の規則は競争を単価から、構造、認証書、食品接触、表示、在庫、使用後処理の説明へ移しています。
西オーストラリア州の年間1.54億個超の持ち帰り用コーヒーカップは、同数の代替注文を意味しません。より現実的な目標は、まず根拠の確認が完結したカップを一つ作ることです。対象州と輸入責任者が明確で、カップと蓋がそれぞれ適合し、最終製品を製造でき、食品用途を検証でき、環境説明が地域のごみ分別と一致すること。そのようなSKUにこそ、豪州の成熟した供給網の次の選考へ進む機会があります。
BIOTEN パッケージング・業界インサイト・調査について
本記事は、2026年8月17日までに確認可能な豪州の法規、政府統計、規格・認証機関、企業の正式資料に基づきます。変動する免除、認証、地域の受入可否は、実際の見積・出荷前に、対象州と最終SKUに基づいて再確認が必要です。本記事は産業調査と市場判断のためのもので、法律、認証、製品性能、受注を約束するものではありません。
データと検証資料
連邦の包装責任:DCCEEW「Taking responsibility for our packaging」、包装規制改革の状況、豪州の包装循環経済、NEPM 2011、APCO Covenant。
市場・貿易:ABS国際商品貿易データセット、ABS輸入明細、ABS「Retail Trade, Australia, June 2025」、UN SITC Rev.4、Detpak企業資料、Huhtamaki Australia。
西オーストラリア州:現行Regulations、Plan for Plastics、持ち帰り用コーヒーカップ・蓋のファクトシート、完成品認証ガイダンス、暫定免除、FOGO最新ガイダンス。
南オーストラリア州:2020 Act、2021 Regulations現行版、飲料容器ガイド、食品容器ガイド、2026年表示要件、Which Bin SA。
他州の比較:NSW EPA使い捨てプラスチックFAQ、Victoria EPA、Business Queensland。
認証・食品接触・環境主張:Standards Australia AS 4736、ABA FAQ、ABA Sublicensing、FSANZ食品包装ガイド、Standard 3.2.2、DCCEEWの持続可能な包装・PFAS、APCO PFAS更新、ACCC環境主張ガイド。




