Este artículo recoge la información y los planes presentados al 9 de agosto de 2026. Las fechas y conclusiones jurídicas deben contrastarse con los textos vigentes y la situación actual; no se presume que los planes posteriores se hayan cumplido.
El Código Ecológico y Ambiental entrará en vigor el 15 de agosto. El cambio para la industria del papel y los envases no consiste en añadir un ensayo: los datos de contaminación, recursos, envases, reciclaje y carbono empiezan a integrarse en una misma cuenta de gestión. ¿Qué obligaciones son ya concretas y cuáles requieren normas de desarrollo? ¿Cómo cambiarán los costes, los pedidos y las opciones tecnológicas?
Analizamos el impacto real del Código Ecológico y Ambiental en la cadena del papel y los envases, desde la eficiencia en el uso de agua y fibras y la reducción de envases hasta los costes de los COV, la circularidad y los datos de carbono.
El Código Ecológico y Ambiental entrará en vigor el 15 de agosto. El cambio para la industria del papel y los envases no consiste en añadir un ensayo: los datos de contaminación, recursos, envases, reciclaje y carbono empiezan a integrarse en una misma cuenta de gestión. ¿Qué obligaciones son ya concretas y cuáles requieren normas de desarrollo? ¿Cómo cambiarán los costes, los pedidos y las opciones tecnológicas?
FOUR OPERATING ACCOUNTS | Cuatro cuentas de gestión
01 Cuenta de eficiencia de recursos de la fábrica de papel
02 Diseño de envases y pedidos
03 Materias primas con COV y carga fiscal
04 Circularidad, carbono y acceso a clientes
EN VIGOR · 15 / 08 / 2026
Al 9 de agosto de 2026 faltaban seis días para la entrada en vigor prevista del Código Ecológico y Ambiental el 15 de agosto de 2026
Lo primero que se les ocurre a muchas empresas de papel y embalaje pueden ser tres preguntas:
¿Es necesario agregar otra prueba? ¿Deberíamos seguir invirtiendo en equipos de protección medioambiental? ¿Se agregarán nuevos límites a los materiales de embalaje?
Estas preguntas no son erróneas, pero no llegan a la esencia.
El impacto más profundo del Código en la cadena de la industria de fabricación de papel y embalaje no es agregar un "certificado verde" aislado a las empresas, sino conectar los requisitos que estaban dispersos en el pasado en materia de prevención de la contaminación, producción más limpia, economía circular, embalaje verde, responsabilidad ampliada del productor y gestión del carbono en un marco de gobernanza más completo.
Los datos de contaminación comienzan a convertirse en datos de costos, los datos de materiales comienzan a convertirse en datos de pedidos y los datos de reciclaje comienzan a convertirse en datos de productos.
La industria se encuentra en una etapa extremadamente sensible a los costos.
Según la Asociación China del Papel, en 2025 la producción china de papel y cartón alcanzó 141,35 millones de toneladas, un 3,74 % más interanual; el consumo fue de 138,79 millones de toneladas, un 1,80 % más. Al mismo tiempo, las estadísticas nacionales de empresas de fabricación de papel y productos de papel por encima del tamaño designado registraron una caída interanual del 2,6 % en los ingresos y del 13,6 % en los beneficios totales. Al dividir los beneficios publicados de 44.300 millones de yuanes entre los ingresos de 1.418.670 millones de yuanes, el cociente simple es de aproximadamente el 3,1 %. No es un margen bruto ni neto, pero ilustra la presión sobre la rentabilidad.
Los dos conjuntos de datos utilizan criterios estadísticos distintos y no deben mezclarse directamente. Sin embargo, apuntan a una misma realidad:
La industria sigue creciendo, pero los beneficios no aumentan al mismo tiempo. Las empresas deben completar mejoras en la eficiencia de los recursos, la estructura de los productos y las capacidades de datos ambientales cuando las ganancias están bajo presión.
Por tanto, después del 15 de agosto, la industria del papel y los envases deberá revisar cuatro cuentas de gestión.
Antes de hacer esos cálculos, hay que aclarar qué cambiará exactamente el 15 de agosto.
1. Cuatro planos temporales: no todos los requisitos aparecen de repente el 15 de agosto
Este paso es muy importante.
Si todas las políticas verdes y bajas en carbono se interpretan como "nuevas obligaciones obligatorias el día que el código entre en vigor", las empresas fácilmente entrarán en pánico e invertirán, y el artículo será fácilmente engañoso; Si se entiende que el código simplemente une viejas leyes, se subestimará su impacto al conectar las responsabilidades de toda la cadena industrial.
Una comprensión precisa debe dividirse en cuatro niveles.
CAPA 01
El 15 de agosto cambiará el marco jurídico
El artículo 1242 del Código aclara que entrará en vigor el 15 de agosto de 2026; Al mismo tiempo, se derogarán diez leyes, incluidas la Ley de Protección Ambiental, la Ley de Prevención y Control de la Contaminación del Aire, la Ley de Prevención y Control de la Contaminación del Agua, la Ley de Prevención y Control de la Contaminación Ambiental de Residuos Sólidos y la Ley de Promoción de una Producción Más Limpia.
Esto significa que la gobernanza ecológica y ambiental ha entrado en un nuevo marco de codificación.
Sin embargo, la "abolición simultánea" no significa que las obligaciones originales desaparezcan, ni que todos los términos sean de nueva creación ese día. Un gran número de requisitos, como la recogida y el tratamiento de aguas residuales industriales, el control de COV y las restricciones al embalaje excesivo de productos, ya tienen fundamentos legales y estándar, y el Código los ha integrado, conectado y mejorado sistemáticamente.
CAPA 02
El 15 de agosto comienza una transición administrativa concreta: la nueva versión del permiso de emisiones y vertidos contaminantes
Según la información disponible al 9 de agosto de 2026, el Ministerio de Ecología y Medio Ambiente había anunciado que la actualización de los permisos de emisiones y vertidos contaminantes comenzará el 15 de agosto, de forma escalonada por sectores, y se aplicará plenamente antes de finalizar 2026. La nueva versión abarca aire, agua, residuos sólidos industriales, ruido industrial y suelo, y utiliza una estructura de «un punto de emisión o vertido, una ficha y un código».
Las empresas que ya están sujetas al régimen de permisos no deben volver a cumplimentar la información ni presentar una nueva solicitud. Pueden descargar la nueva versión desde la plataforma nacional de gestión de permisos de emisiones y vertidos contaminantes.
Lo que realmente debe hacer la empresa no es volver a enviar materiales, sino comprobar:
Si las líneas de producción, la capacidad de producción, las materias primas y auxiliares y los puntos de descarga de la licencia son consistentes con la producción real;
¿Se pueden verificar mutuamente los datos de producción, monitoreo, control de la contaminación, residuos sólidos e impuestos ambientales?
Para reconstrucción y ampliación, cambios de proceso o cambios de materiales, si se han completado los procedimientos correspondientes según lo requerido.
La nueva versión del permiso no cambia únicamente el formato: funciona como un índice general de los datos ambientales de la empresa.
CAPA 03
Las obligaciones que han sido claramente definidas deben implementarse continuamente, en lugar de esperar a que el 15 de agosto comience de nuevo.
Incluyendo la recolección y el tratamiento completos de aguas residuales industriales, los requisitos de uso y contenido de COV aplicables, la coherencia del permiso de descarga de contaminantes con la producción real, el cumplimiento de las normas obligatorias para restringir el embalaje excesivo de mercancías, etc.
Estas cuestiones no pueden presentarse como "tendencias futuras", ni pueden suspenderse simplemente porque el código aún no ha entrado en vigor.
CAPA 04
Se ha determinado la dirección, pero aún es necesario implementar catálogos, estándares o reglas detalladas.
Esto incluye: si los envases ordinarios entran en la lista de reciclaje obligatorio y cuándo, los métodos de cumplimiento de EPR para diferentes productos, el alcance específico de la divulgación obligatoria de las huellas de carbono de los envases, los detalles de implementación del etiquetado de productos con bajo contenido de COV y los métodos de tiempo y cuotas para que la industria del papel se incluya formalmente en el mercado nacional de carbono.
Además, el programa piloto del impuesto de protección ambiental sobre los COV, que comenzará el 1 de enero de 2027, es una política paralela coordinada con el Código. No debe afirmarse que los artículos 213 a 215 del Código establecen directamente ese impuesto.
Al desmantelar primero estas cuatro capas, las empresas sabrán qué es necesario rectificar de inmediato, qué es necesario establecer como base de datos y qué es necesario esperar a que se establezcan reglas formales.
2. La primera cuenta: cuenta de eficiencia de recursos de las fábricas de papel: el agua, la fibra y la energía ya no se pueden calcular por separado
El artículo 944 del Código yuxtapone directamente la fabricación de papel con el acero, los metales no ferrosos, los productos petroquímicos, los productos químicos, los materiales de construcción, la impresión y el teñido y otras industrias, y propone promover la transformación verde y con bajas emisiones de carbono, promover tecnologías y equipos de producción limpios, promover la actualización y modernización de los procesos tecnológicos y mejorar las normas vinculantes como la eficiencia energética y las emisiones de carbono.
El sector papelero sí se menciona expresamente.
Pero el artículo 944 es ante todo una cláusula de transformación industrial y construcción de sistemas. Esto no significa que las fábricas de papel serán castigadas directamente con base en este artículo mientras no logren completar alguna vaga "transformación verde".
La señal es clara: la evaluación futura de las papeleras no se limitará al cumplimiento de los límites de emisión al final del proceso. Prestará cada vez más atención al agua, las fibras, el vapor y la electricidad consumidos y a las emisiones de carbono generadas por unidad de producto.
CUENTA 01
Detrás de la cuenta de agua hay en realidad una cuenta de fibra
Los artículos 297 a 300 del Código exigen que las empresas que contaminan el agua modernicen sus procesos, aumenten la reutilización y reduzcan los vertidos de aguas residuales y contaminantes. Las aguas residuales industriales deben recogerse y tratarse íntegramente; las tóxicas y peligrosas deben recogerse por separado y no pueden diluirse para su vertido. También deben cumplirse los requisitos de pretratamiento antes de enviarlas a instalaciones centralizadas.
Para una papelera, evitar una tonelada de aguas residuales tiene un valor que va mucho más allá del ahorro de la tarifa de tratamiento de esa tonelada.
Las aguas blancas y residuales suelen arrastrar finos de fibra, cargas, agentes de encolado, auxiliares de retención y drenaje, agentes de resistencia en húmedo y calor. Perder fibras con el agua aumenta tanto el coste de materias primas como la carga del tratamiento de aguas residuales y la cantidad de lodos.
Una gestión útil del agua exige definir primero los límites de la empresa o de la línea de producción y elaborar simultáneamente dos balances. Las siguientes expresiones simplificadas toman como referencia un año y el perímetro de la fábrica:
Balance de agua
Agua fresca y otras entradas externas de agua = agua que sale con el producto + pérdidas por evaporación + agua que sale con lodos y residuos sólidos + vertidos externos + variación de existencias + otras pérdidas justificadas
Balance de fibras
Fibra seca absoluta que entra al sistema papelero = fibra seca absoluta en el producto terminado + fibra en subproductos que salen del sistema + fibra en lodos, rechazos del cribado y aguas residuales + variación de existencias + otras pérdidas justificadas
La cantidad de recuperación de aguas blancas y reciclaje de papel roto pertenece al ciclo interno del sistema y debe enumerarse como indicadores de proceso separados y no puede agregarse repetidamente a las entradas externas ni a la salida final. Las diferentes fábricas de papel también necesitan ampliar la fórmula en función de las condiciones reales, como los límites de integración pulpa-papel, el contenido de agua de la pulpa comprada y el contenido de agua en cargas y productos químicos.
Si no se pueden cerrar ambas cuentas, será difícil para la empresa juzgar si un "proyecto de ahorro de agua" ha reducido el coste total o ha trasladado el problema a roturas de papel, defectos de papel, consumo de productos químicos y eliminación de lodos.
En particular, es necesario evitar un malentendido:
Mejorar la tasa de reutilización del agua no significa seguir ciegamente un ciclo completo de circuito cerrado.
Un cierre excesivo del circuito de agua puede acumular sales, sustancias aniónicas, contaminantes adhesivos y microorganismos, empeorando el drenaje y el encolado y provocando depósitos, corrosión, olores y más roturas de la hoja. El objetivo no es un eslogan de «vertido cero», sino encontrar el equilibrio óptimo entre consumo de agua fresca, pérdidas de fibras y productos químicos y costes de tratamiento, manteniendo la estabilidad de la máquina y la calidad del papel.
CUENTA 02
La cuenta de energía se está convirtiendo en una cuenta de carbono, pero el futuro no se puede escribir como si ya hubiera sucedido
GB 31825-2024 "Límites de consumo de energía para productos unitarios de fabricación de pulpa y papel" se implementó el 1 de mayo de 2025. Es una norma nacional obligatoria existente y no es un requisito nuevo que apareció después de que el Código entró en vigor.
Las exigencias de datos de carbono ya tienen efectos concretos. El aviso del Ministerio de Ecología y Medio Ambiente sobre el mercado nacional de derechos de emisión de 2026 incluye en la obligación anual de información a las instalaciones de sectores como el papel con emisiones de al menos 26.000 toneladas de CO₂ equivalente al año, aproximadamente equivalentes a un consumo total de 10.000 toneladas de carbón estándar. El aviso exigía presentar el informe de emisiones de 2025 y los datos complementarios antes del 31 de marzo de 2026; el aviso solicitaba a las autoridades ambientales provinciales completar la verificación antes de finalizar 2026. Las papeleras que alcanzan el umbral deben revisar los datos ya presentados, sus justificantes y los límites de cálculo, en vez de esperar a la ampliación del mercado.
Hay que distinguir dos cuestiones: la obligación de informar sobre emisiones ya se aplica, mientras que la gestión de derechos de emisión aún no. En el aviso vigente de 2026, la asignación y entrega de derechos sigue limitada a generación eléctrica, acero, cemento y fundición de aluminio. El Ministerio ha iniciado los preparativos para incorporar sectores como el papel, pero la fecha y el sistema de asignación aún dependen de un plan oficial. No corresponde anticipar las conclusiones de la autoridad competente.
La preparación más valiosa para las fábricas de papel ahora es implementar los cuatro indicadores de cada tipo de papel y cada línea de producción:
Consumo de agua fresca, en metros cúbicos por tonelada de papel;
Pérdida de fibra, unidad: kg/tonelada de papel;
Consumo de electricidad, vapor y combustible, asignado por calidad y proceso de papel;
Carga de contaminantes: considerar tanto la concentración como la cantidad generada y emitida por unidad de producto.
Porque los proyectos más eficaces de reducción de carbono se manifiestan primero en reducciones de costos de vapor, electricidad, roturas de papel, desechos y tiempos de inactividad. Para las fábricas de papel con márgenes de beneficio ajustados, la reducción de carbono que primero puede mejorar el flujo de caja operativo es lo más valioso.
3 La segunda cuenta: diseño de embalaje y cuenta de pedido: "papel" no equivale automáticamente a "verde"
El artículo 972 del Código fomenta el diseño verde; El artículo 973 fomenta el embalaje ecológico y el embalaje reducido, y aclara que el embalaje de los fabricantes y operadores debe ser razonable, cumplir con normas obligatorias que limiten el embalaje excesivo de las mercancías y no debe sobreenvasarse. El material, la estructura y el costo del embalaje deben ser compatibles con los productos que contiene; El artículo 974 exige además que el comercio electrónico, la entrega urgente, la comida para llevar y otras industrias reduzcan el uso de envases, den prioridad a los envases reutilizables y fácilmente reciclables y los reciclen activamente.
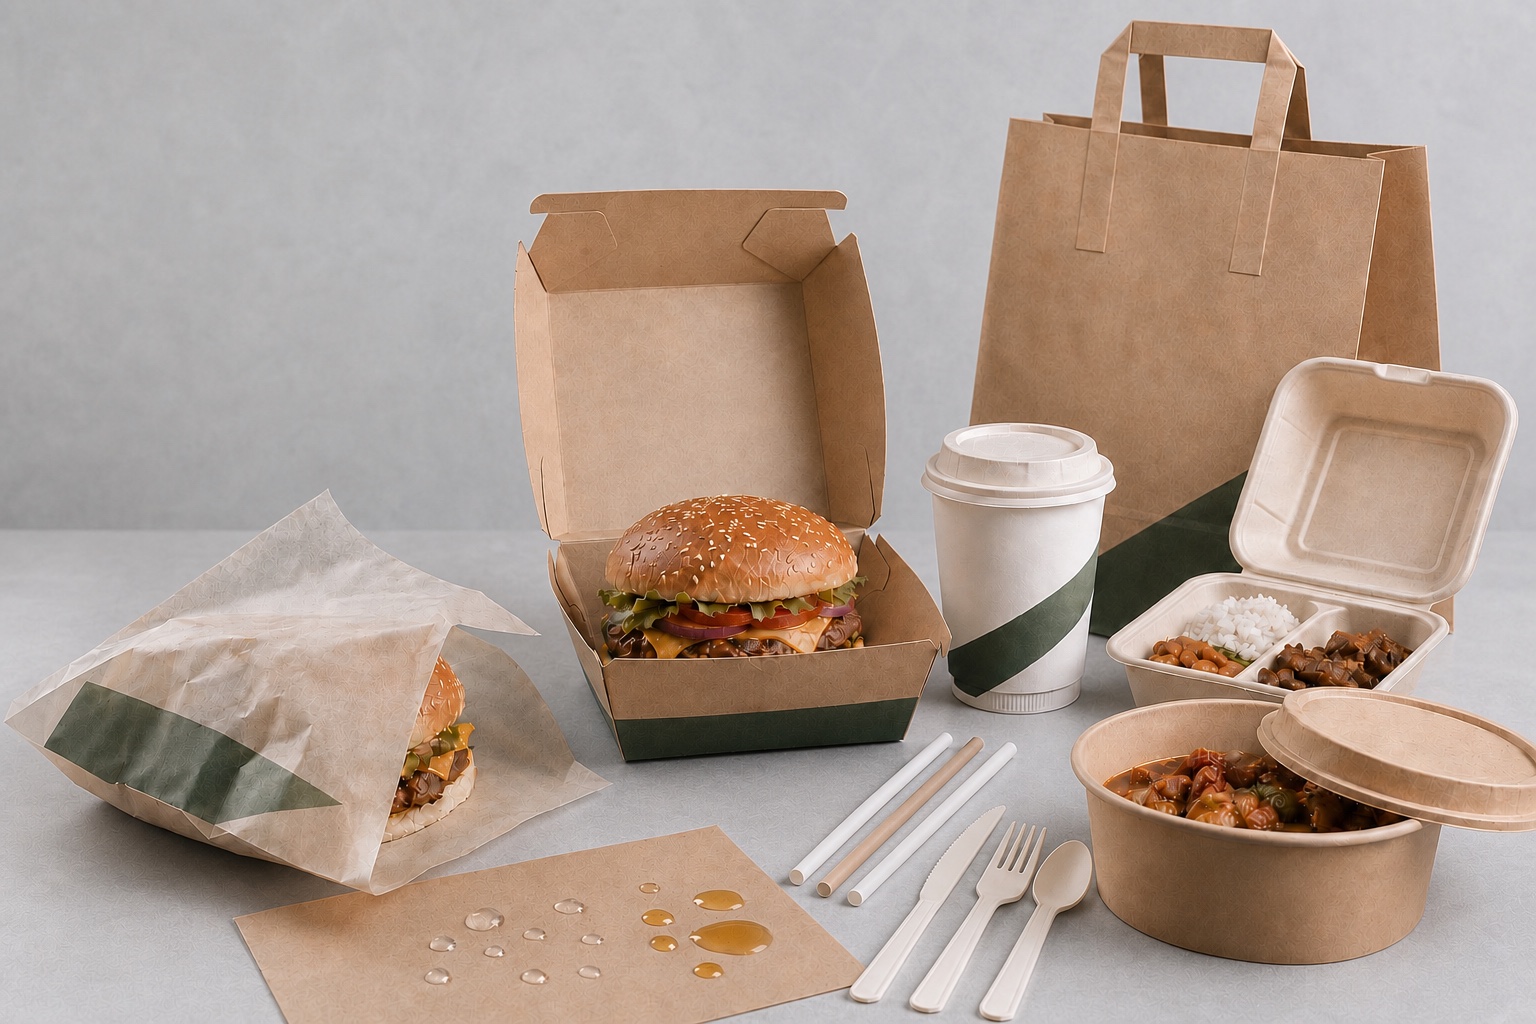
Lo más destacable para las empresas de embalaje no es la palabra "el papel sustituye al plástico", sino que el objeto de evaluación ha pasado de un material a un sistema de embalaje completo.
Una solución de embalaje de papel puede incluir:
Papel base, capa de imprimación, capa de barrera, tintas, barnices, adhesivos, capa termosellable, sistema de resistencia en húmedo, material de ventana y estructura final conformada.
Si sustituir una capa de plástico aumenta considerablemente el gramaje del papel base, la cantidad de recubrimiento y la energía de secado; si reduce la velocidad de la línea y aumenta los rechazos; si no existe una vía real de recogida tras la contaminación con alimentos; o si genera numerosos rechazos de cribado y contaminantes adhesivos en el repulpado, un «mayor contenido de papel» no demuestra por sí solo un mejor comportamiento ambiental del sistema.
Un diseño profesional de envases sostenibles debe superar al menos cuatro verificaciones:
CONTROL 01
Funcionalidad
El envase debe cumplir primero sus funciones básicas: barrera al agua, las grasas y el oxígeno, termosellado, resistencia a la abrasión, impresión, seguridad respecto a la migración, vida útil y protección durante el transporte. Los conceptos ambientales no sustituyen a la seguridad ni a las prestaciones de uso.
CONTROL 02
Eficiencia de materiales
La comparación no se limita a elegir entre papel y plástico: debe determinar si, para una misma función de envase, disminuye la masa total de materiales, se reducen las capas y los espacios innecesarios y existe un exceso de embalaje.
CONTROL 03
Eficiencia de fabricación
En el cálculo se deben incluir la velocidad de la línea, el consumo de energía de secado, el tiempo de cambio de línea, la dosificación del agente de limpieza, la tasa de desechos y la fluctuación de la calidad. Solo cuando un material se puede producir de manera estable en el equipo real del cliente se puede formar un pedido.
CONTROL 04
Circularidad en condiciones reales
Es necesario explicar en qué zona se ubica el embalaje, por qué sistema de recogida pasa y en qué condiciones de clasificación y repulpado ingresa. "Poder separar" en el laboratorio no significa que en la realidad será recogido, clasificado y utilizado.
Por lo tanto, la evidencia de "reciclabilidad" no debe ser simplemente un informe de prueba del sustrato, sino que debe estar sujeta al menos a:
Lista de materiales completa del embalaje final;
Materiales para cada capa y cantidad por unidad de área;
La cantidad de recubrimiento, área de impresión y estructura compuesta más desfavorables;
Escenarios de reciclaje aplicables y métodos de prueba;
Recuperación o rendimiento de fibras, rechazos del cribado y sustancias que interfieren en el proceso;
Calidad de pulpa o papel reciclado.
El Código no considera sostenible un envase automáticamente por estar hecho de papel: lo que se evalúa es el sistema de envase completo.
Para las empresas de embalaje, esto cambiará directamente la lógica del pedido: en el pasado, los clientes compraban una caja, una taza o una bolsa; En el futuro, es más probable que los clientes líderes compren un conjunto de soluciones con "funciones calificadas, reducción de materiales, fabricación estable, rutas de reciclaje claras y datos que puedan verificarse".
4. La tercera cuenta: Materias primas de COV y cuenta de carga fiscal: lo primero para formar un pedido puede no ser el carbono, sino el balance de materiales.
Los artículos 213 a 215 del Código estipulan los límites de contenido de materias primas y auxiliares y productos que contienen COV, el uso de materiales con bajo contenido de COV, las medidas de reducción de emisiones durante la producción y el uso, y el sistema de etiquetado para productos con bajo contenido de COV.
Para las empresas de impresión, recubrimiento y laminado de embalajes, estos requisitos recaerán en materiales muy específicos:
tinta;
barniz;
adhesivo;
Limpiadores y diluyentes;
Solución de mojado;
Recubrimientos y agentes de acabado.
Pero primero es necesario corregir dos conceptos erróneos comunes.
Un producto de base acuosa no implica cero COV, y un olor reducido tampoco implica un contenido bajo de COV.
La evaluación de COV de un producto debe estar vinculada a la categoría del producto, su estado de listo para usar, el método de dilución, el método de prueba y las normas aplicables. No se pueden sacar conclusiones sobre cumplimiento basándose únicamente en la palabra "a base de agua".
Una señal operativa más directa proviene del piloto del impuesto de protección ambiental de COV que se implementará el 1 de enero de 2027. Las primeras industrias incluyen explícitamente la industria gráfica y la fabricación de materias primas y productos químicos. El rango impositivo es de 8 a 12 yuanes por equivalente de contaminación; el gobierno de cada provincia, región autónoma o municipio bajo administración central fija la cuantía aplicable dentro de ese rango. Texto oficial de la medida piloto El valor equivalente de contaminación de COV es de 0,95 kilogramos; La fuente de emisión de materias primas y auxiliares que contienen COV se calcula mediante el algoritmo de balance de materiales.
Hagamos un ejemplo simplificado solo para comprender la magnitud:
Si se supone que una tonelada corresponde íntegramente a emisiones de COV sujetas al impuesto, sin tener en cuenta las deducciones por 18 sustancias individuales, las preferencias de nivel de rendimiento y las diferencias en los impuestos locales aplicables:
1000 kg ÷ 0,95 kg/equivalente de contaminación × 8-12 yuanes/equivalente de contaminación
Corresponde a unos 8421-12632 yuanes.
La palabra clave aquí es emisiones gravables.
No se trata de una tonelada de material comprado ni de una tonelada de tinta, ni de multiplicar directamente el contenido de COV medido en el producto por el tipo impositivo. La obligación de tributar y la cantidad de emisiones gravadas también dependen de la clasificación sectorial, la identificación en el permiso de emisiones, las fuentes reales, el balance de materiales, la captación y el tratamiento, las deducciones correspondientes a 18 sustancias individuales y el importe tributario local.
En el método piloto, "la proporción másica de COV es mayor o igual al 10%" es uno de los criterios para identificar las fuentes de emisión de materias primas y auxiliares que contienen COV, y no es una línea de calificación para juzgar si un producto tiene "bajo contenido de COV".
Por lo tanto, el valor real que los proveedores de materiales pueden crear para los clientes no es hacer afirmaciones generales de ser "más respetuosos con el medio ambiente", sino ayudar a los clientes a calcular una hoja de costes completa:
Costo de compra de material
Consumo real por unidad
Costos de dilución y limpieza.
Consumo de energía de secado
Costos de recolección y tratamiento de gases de escape.
Pérdidas por rechazos y paradas
Posibles costos de emisión imponibles.
Si un material con bajo contenido de COV reduce considerablemente la velocidad de línea y aumenta el consumo de energía y los rechazos, puede que no genere un beneficio global. En cambio, si mantiene la adherencia, la barrera, el termosellado, la resistencia a la abrasión y al bloqueo y la estabilidad de almacenamiento con un bajo gramaje de recubrimiento seco, puede reducir simultáneamente los costes de materias primas, tratamiento y tributación, así como las pérdidas de producción.
COV no es una palabra promocional, sino una cadena de datos comerciales que va desde los libros de adquisiciones, los balances de materiales, los permisos de vertidos contaminantes hasta las declaraciones de impuestos.
Es probable que esta sea una de las formas más rápidas de realizar pedidos reales de materiales de embalaje funcionales durante el próximo año.
5. La cuarta cuenta: cuentas de reciclaje, carbono y acceso de clientes: los datos medioambientales se están convirtiendo en parte del producto
El artículo 959 del Código establece un sistema de responsabilidad ampliada del productor; El artículo 977 estipula además que las empresas que produzcan, importen y vendan productos y embalajes que estén legalmente incluidos en la lista de reciclaje obligatorio deberán cumplir con las responsabilidades de reciclaje, utilización o eliminación inofensiva de conformidad con la reglamentación.
Pero esto no puede interpretarse como:
"A partir del 15 de agosto, todos los vasos, cartones y bolsas de papel deberán pagar una tarifa EPR unificada".
La condición desencadenante del artículo 977 es “estar incluido en la lista de reciclaje obligatorio de conformidad con la ley”. La lista específica y las medidas de gestión todavía las formula el departamento nacional de desarrollo y reforma en colaboración con los departamentos pertinentes.
Sin embargo, los preparativos de la industria ya han comenzado.
La interpretación oficial de la Comisión Nacional de Desarrollo y Reforma del “Decimoquinto Plan Quinquenal para el Desarrollo de la Economía Circular” establece claramente que se apoyará a la industria para llevar a cabo trabajos de reciclaje autorregulados, como envases compuestos a base de papel para bebidas y vasos desechables para llevar. Las dificultades comunes entre estos dos tipos de envases son típicas: poco valor, dispersos, susceptibles a la contaminación por residuos de alimentos y, a menudo, contienen capas funcionales no fibrosas.
El verdadero problema de la industria no es "reciclable", sino:
Quién instala los puntos de recogida y quién asume los costes de recogida y transporte;
Si el embalaje contaminado todavía tiene valor económico;
¿Adónde van los componentes fibrosos y no fibrosos?
Cómo las marcas, plataformas, plantas de embalaje, proveedores de materiales y fábricas de papel comparten responsabilidades;
Cómo registrar y verificar los resultados de la recogida y evitar que los residuos recogidos no lleguen a aprovecharse.
Al mismo tiempo, el artículo 1000 del Código exige que las empresas implementen adquisiciones ecológicas y establezcan cadenas de suministro ecológicas de conformidad con las regulaciones nacionales; El artículo 1036 establece sistemas de contabilidad de la huella de carbono de los productos, gestión jerárquica, certificación de etiquetas y divulgación de información.
A finales de 2025, China ha publicado 15 normas nacionales para la contabilidad de la huella de carbono de los productos y más de 200 normas grupales para subdivisiones; el número total de factores en la segunda versión de la base de datos nacional de factores de emisión de gases de efecto invernadero ha aumentado a 576.
Esto no significa que todos los envases de papel deban revelar su huella de carbono el 15 de agosto.
Pero un cambio más realista puede ocurrir antes: los clientes de marcas, los clientes de exportación, las adquisiciones gubernamentales y las principales cadenas de suministro convertirán primero los datos ambientales rastreables en condiciones de acceso de proveedores.
En el futuro, la documentación de entrega de un papel, recubrimiento o envase no debería limitarse a la oferta y la ficha técnica (TDS). La empresa debería elaborar gradualmente un conjunto interno de documentos sobre los atributos ambientales del producto:
Identidad del producto, formulación o versión estructural;
Lista de materiales del embalaje final y peso unitario del embalaje;
datos de COV, métodos de prueba y límites aplicables;
Datos de las principales fuentes de energía, materias primas y pérdidas de fabricación;
Compatibilidad de reciclaje y escenarios aplicables de embalaje final;
Datos de actividad primaria y descripción de la calidad de los datos necesarios para la huella de carbono;
Declaraciones ambientales permitidas, sujetas a restricciones y prohibidas.
Este no es un nombre unificado de "pasaporte de producto" estipulado por el país, sino un conjunto de activos de datos que las empresas deben establecer de manera proactiva.
El hito importante para la próxima ronda de competencia en el sector del embalaje no es quién puede hablar mejor de lo ecológico, sino quién puede convertirlo en costos, rendimiento y datos verificables.
6. ¿Qué pedidos llegarán primero? No todas las oportunidades verdes están disponibles al mismo tiempo
Desde la perspectiva de la cadena de la industria de fabricación de papel y embalaje, las oportunidades se pueden dividir en "pedidos cercanos que se pueden realizar" y "capacidades a mediano plazo que deben construirse conjuntamente".
NOW 01
Conservación de agua, reciclaje de fibras y mejoras de eficiencia energética en fábricas de papel
La lógica del pago es más clara: cuánto se ahorra en costos de agua dulce, vapor, electricidad, fibra y tratamiento de aguas residuales por tonelada de papel; si se reducen las roturas de papel, los desperdicios y el tiempo de inactividad. Mientras los límites de medición sean claros, el valor puede entrar en el modelo financiero.
NOW 02
Tintas, barnices, adhesivos, agentes de limpieza y revestimientos funcionales con bajo contenido de COV
Los clientes dejarán de comparar únicamente el precio por kilogramo y evaluarán el consumo real por unidad de producto terminado, la velocidad de línea, el secado, el tratamiento, la limpieza, los rechazos y las posibles emisiones gravadas. Los proveedores que aporten balances de materiales y datos reales de producción tendrán más posibilidades de ser considerados en la decisión de compra.
NOW 03
Reducción y optimización estructural
Reducir capas innecesarias y el peso unitario, disminuir espacios vacíos, optimizar el diseño de las cajas y la distribución del troquelado y mejorar el aprovechamiento de la carga son medidas que abordan a la vez el exceso de envase, los costes y la eficiencia logística. Su viabilidad comercial suele ser más fácil de demostrar que la de un simple cambio de material.
SIGUIENTE 01
Barrera reciclable y verificación de embalaje completo
La oportunidad no consiste únicamente en sustituir el PE. Se trata de reducir las capas no fibrosas y los riesgos de rechazos de cribado y contaminantes adhesivos, manteniendo los requisitos de contacto alimentario, barrera, termosellado y vida útil y validándolos en el envase final.
SIGUIENTE 02
Sistema de reciclaje para envases compuestos a base de papel para bebidas y vasos para llevar.
Este es un proyecto sistemático que requiere la colaboración de marcas, plataformas, tiendas, recolección y transporte, fábricas de papel reciclado y proveedores de materiales. Los resultados de laboratorio para materiales individuales no sustituyen las tasas reales de recolección y utilización final.
SIGUIENTE 03
Huella de carbono del producto y datos de la cadena de suministro verde
A corto plazo, serán cuestionarios para clientes y materiales de auditoría de fábrica; a largo plazo, entrará en el diseño de productos, adquisiciones, fijación de precios y clasificación de proveedores. Cuanto antes se establezcan los datos brutos de la actividad, menores serán los costos contables futuros y los riesgos de interpretación.
De esto se desprende que las oportunidades industriales que ofrece el Código no son un "mercado de protección ambiental" generalizado, sino tres tipos de valores que se pueden comprar:
Reducciones de costos cuantificables, actualizaciones de productos verificables y capacidades de datos que se pueden ingresar en los sistemas del cliente.
7. Qué pueden hacer ahora las empresas: una hoja de ruta de 30, 90 y 180 días
PRÓXIMOS 30 días
Aclarar las obligaciones y completar los registros de base
Cree una matriz de políticas y divida los asuntos en:
Obligaciones reales que ya se están implementando;
La transición jurídica o administrativa prevista para el 15 de agosto;
Políticas que han sido publicadas y estarán vigentes en el futuro;
Un sistema con rumbo claro pero aún pendiente de catálogos, normas y estatutos.
Compruebe la evaluación de impacto ambiental, los permisos de emisiones y vertidos, las líneas reales y los puntos de emisión. Revise las BOM de los productos prioritarios, establezca registros básicos de agua, fibras, energía, COV y flujos de residuos y elimine las afirmaciones promocionales sin un alcance definido, como «cero COV», «totalmente reciclable», «100 % degradable», «cero carbono» o «conforme al Código».
PRÓXIMOS 90 días
Seleccionar un solo SKU y comparar tres alternativas
No empiece reformando toda la gama. Elija un envase con un volumen de ventas elevado, relevante para los clientes y con margen de mejora estructural, y compare tres alternativas utilizando la misma unidad funcional:
Estructura de base existente;
Plan de cambio mínimo;
Plan de mejora estructural.
Compare con criterios comunes el peso total del envase, el número de capas, las prestaciones, el consumo por unidad, la velocidad de línea, la energía de secado, la tasa de rechazos, la entrada de COV, la carga de tratamiento, el comportamiento en el reciclaje y el coste total.
Solo una comparación con criterios comunes permite evitar que la mejora ambiental de un indicador aislado aumente, en cambio, los costes y la carga ambiental del sistema.
PRÓXIMOS 180 días
Formar un paquete de evidencia que pueda enviarse al cliente para su revisión.
Seleccione al menos un producto para formar un documento completo desde las materias primas, la fabricación, el uso hasta los límites del reciclaje:
Especificaciones técnicas y versiones;
Métodos de rendimiento y prueba;
información sobre contacto con alimentos o seguridad del producto;
VOC y datos de uso real;
Compatibilidad del envase completo con el reciclaje;
Datos de actividad de la huella de carbono;
Declaraciones ambientales y sus niveles de evidencia.
El valor de este documento radica en unificar los estándares utilizados en I+D, producción, protección ambiental, adquisiciones, ventas y revisión de clientes.
8. BIOTEN Insights: cambian los criterios para valorar los materiales funcionales
El Código Ecoambiental no nombra PHA ni estipula que el papel, los materiales a base de agua o de origen biológico califiquen automáticamente como materiales ecológicos.
Por lo tanto, la oportunidad para los materiales funcionales a base de agua PHA no puede basarse en el nombre del material, sino en una cadena de valor verificable para el cliente:
¿Puede proporcionar las funciones requeridas de bloqueo de agua, bloqueo de aceite, termosellado o resistencia al desgaste en una dosificación unitaria más baja?
Comprobar si mantiene la velocidad de línea, la adhesión y la estabilidad en el equipo real del cliente;
¿Se pueden reducir la entrada de COV y la carga de tratamiento?
¿Se puede preservar en la medida de lo posible la ruta realista de reciclaje del embalaje de papel final?
Capacidad para proporcionar los datos necesarios para el cumplimiento de sustancias químicas, el abastecimiento de materiales y la huella de carbono.
El origen biológico solo puede traducirse en una ventaja de carbono si se comparan las huellas con la misma unidad funcional y límites de sistema claros. La degradabilidad solo aporta un valor real cuando se definen las condiciones ambientales, el plazo y la vía de tratamiento final. La repulpabilidad solo puede declararse de forma fiable si se verifica en el envase final, una vez impreso, recubierto, laminado y conformado.
Para los proveedores de materiales funcionales, lo que realmente necesitan entregar en el futuro no es solo una tonelada de materiales, sino:
Propiedades del material + ventana de fabricación + coste combinado + compatibilidad de reciclaje + datos medioambientales.
Esta es también una posición profesional que BIOTEN Packaging merece establecer: no anuncia de manera preventiva el "cumplimiento" para los clientes, sino que les ayuda a desarrollar una dirección ecológica en una solución de embalaje que sea producible, verificable y transaccional.
Conclusión
El impacto del Código Ecológico y Medioambiental en la industria papelera y del embalaje se puede resumir en tres frases.
Para fábricas de papel:
Los proveedores de la cadena no solo deben demostrar que sus emisiones cumplen los límites, sino también cómo producen de forma estable el mismo papel con menos agua, fibras y energía.
Para empresas de embalaje:
Los transformadores no solo deben demostrar que utilizan papel, sino también cómo reducen el material del envase completo, lo fabrican de forma estable y conservan una vía real de circularidad.
A proveedores de materiales:
No solo es necesario demostrar que el material tiene rendimiento, sino también cómo reduce el coste global y la carga medioambiental para el cliente.
El 15 de agosto no es el punto final para que se implementen todas las reglas verdes al mismo tiempo, sino el punto de partida para que la industria del papel y el embalaje reescriba la responsabilidad ambiental en su modelo de negocio.
Las empresas verdaderamente competitivas en el futuro no serán aquellas con los términos más ecológicos, sino aquellas que puedan utilizar la tecnología y los datos para demostrar:
Con la premisa de completar la misma función de embalaje, consume menos recursos, produce menos contaminación, conserva mejores rutas de reciclaje y crea un valor comercial calculable para los clientes.
Este es el impacto más esencial del Código Ecológico y Ambiental en la cadena industrial de fabricación de papel y embalaje.
Fuentes y criterios utilizados
Texto completo del "Código Ecológico y Ambiental de la República Popular China" | Ministerio de Ecología y Medio Ambiente
"Aviso sobre la optimización del formato del permiso de descarga de contaminantes (copia)" | Ministerio de Ecología y Medio Ambiente
"Medidas de Implementación del Programa Piloto de Recaudación del Impuesto de Protección Ambiental sobre Compuestos Orgánicos Volátiles" | Ministerio de Finanzas, Administración Estatal de Impuestos y Ministerio de Ecología y Medio Ambiente
Interpretación experta del "Decimoquinto Plan Quinquenal para el Desarrollo de la Economía Circular" Parte 2 | Comisión Nacional de Reforma y Desarrollo
Avances en la construcción del sistema de gestión de la huella de carbono de los productos | Ministerio de Ecología y Medio Ambiente Junio 2026 Conferencia de prensa
Aviso sobre el trabajo relacionado con el mercado nacional de comercio de emisiones de carbono en 2026 | Ministerio de Ecología y Medio Ambiente
Preguntas y respuestas sobre los preparativos para ampliar el mercado nacional de carbono a sectores como el papel | Ministerio de Ecología y Medio Ambiente
GB 31825-2024 "Límites de consumo de energía de productos unitarios de fabricación de pulpa y papel" | Sistema de divulgación de texto completo estándar nacional
Ingresos y ganancias de la industria nacional de fabricación de papel y productos de papel por encima del tamaño designado en 2025 | Administración Nacional de Silvicultura y Pastizales
"Informe anual de la industria del papel de China 2025" | Asociación del Papel de China
Nota: Este artículo es una investigación de la industria y un análisis comercial y no constituye asesoramiento legal, fiscal, de certificación o de cumplimiento para empresas específicas. Las empresas deben emitir juicios basándose en categorías de productos, procesos de producción, permisos de emisión, políticas locales y normas formales de apoyo. Los ejemplos de cálculo simplificados de este artículo solo se utilizan para explicar el orden de magnitud y no reemplazan los cálculos de declaración reales de las empresas.
Investigación: 9 de agosto de 2026 | BIOTEN Packaging · Análisis del sector