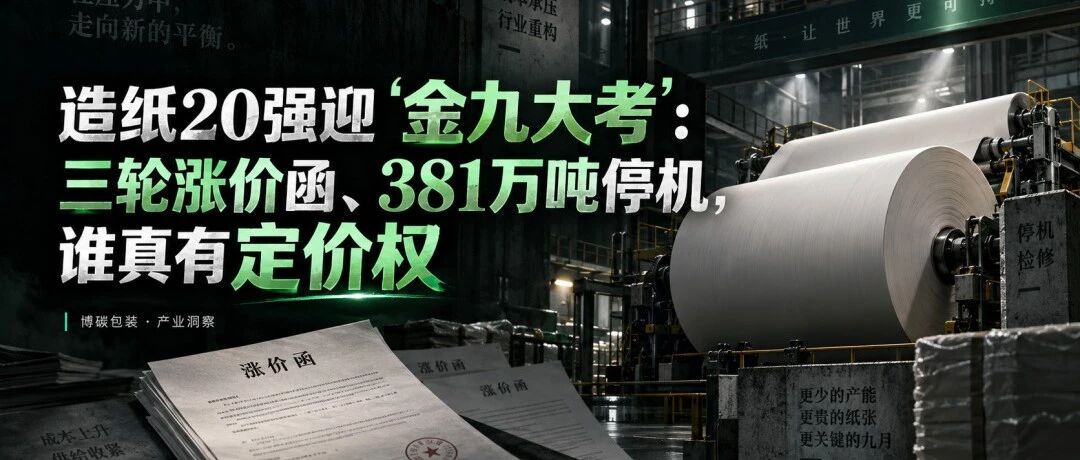
El 10 de septiembre, al día siguiente de la fecha de este artículo, entra en aplicación el aumento de 50 CNY/t de papel para ondular anunciado por Nine Dragons para Dongguan y Taicang. En apenas una semana es la tercera actuación de septiembre: primero, papel para ondular de cinco bases; después, liner reciclado de otras cinco; y, además, un anuncio para el 9 de octubre. Estas medidas coinciden con planes de parada de casi todas las principales empresas, con una producción afectada estimada de 3,81 millones de toneladas durante septiembre y octubre.
Los aumentos anunciados y las paradas colocan a las veinte mayores papeleras chinas ante una prueba. La pregunta es si el precio comunicado se convierte en precio de venta y si la reducción de oferta mejora el margen bruto por tonelada. El artículo separa anuncios, capacidad de controlar la oferta y experiencia histórica para analizar quién puede fijar precios de forma efectiva.
01 Los anuncios: calendario y argumentos de tres rondas
La primera ronda, anunciada alrededor del 4 de septiembre, afecta al papel para ondular Dilong: 50 CNY/t, unos 7 USD/t en exportación, desde el 10 de septiembre en Dongguan y Taicang, el 12 en Quanzhou y el 14 en Tianjin y Hebei. La segunda, anunciada los días 7 y 8, añade 50 CNY/t al liner reciclado desde el 16 en Dongguan y Taicang, el 18 en Quanzhou y Chongqing y el 19 en Hubei. Jiangsu Jintian siguió con liner reciclado y papel para ondular de alta resistencia. La tercera anuncia aumentos de 30 CNY/t en determinadas calidades de liner y papel para ondular desde el 9 de octubre en Taicang, Shenyang, Tianjin y Hebei.
Los avisos citan aumentos del costo del papel recuperado, carbón y auxiliares químicos y la necesidad de sostener calidad y servicio. La aplicación por calidad, base y fecha permite que clientes y competidores se adapten. En el mismo periodo, International Paper y PCA también anunciaron aumentos de papeles para cartón ondulado en Estados Unidos, dentro de un contexto global de costos y temporada alta.
Dos detalles importan: la tercera ronda modera el aumento de 50 a 30 CNY/t, y algunas bases y calidades ofrecen bonificaciones durante la fiesta nacional. Los avisos sostienen el precio de referencia, mientras las bonificaciones favorecen retiradas y volumen. Con una demanda todavía incompleta, esta combinación busca estabilizar el mercado en lugar de aplicar todo el aumento de una vez.
02 La oferta: de dónde sale la estimación de 3,81 millones de toneladas
Según el informe sectorial de septiembre de Guotai Haitong Securities, con datos de Longzhong y SCI, al cierre de agosto de 2026 se habían anunciado paradas de 52 máquinas para septiembre y octubre, con una pérdida estimada de producción de 3,81 millones de toneladas: 22 líneas y 2,19 millones en septiembre y 30 líneas y 1,62 millones en octubre, concentradas en la fiesta nacional. El periodo incluye 16 líneas de Nine Dragons y 14 de Shanying, además de Rong Cheng, Lee & Man y otras empresas. Solo en el mantenimiento festivo, seis bases de Shanying prevén detener 12 líneas entre el 29 de septiembre y el 6 de octubre durante cuatro a ocho días, afectando unas 97.000 toneladas de papeles para cartón ondulado. Nine Dragons anuncia paradas de tres a siete días en más de veinte máquinas durante esa fiesta.
El mismo informe compara 32 máquinas paradas en septiembre y octubre de 2024, 44 en 2025 y 52 en 2026, con pérdidas estimadas de 2,25, 3,07 y 3,81 millones de toneladas. Sumando Año Nuevo chino, temporada baja de mayo y junio y septiembre y octubre, las paradas contabilizadas pasan de 163 a 246 entre 2024 y 2026, y la producción afectada de unos 21,26 a 29,81 millones de toneladas, cerca de un 40 % más. En un sector con exceso de capacidad y menor incorporación de nuevas instalaciones, el artículo interpreta el mantenimiento anticipado como una herramienta habitual de gestión de oferta y precios.
La cifra de 3,81 millones procede de una estimación de la firma de valores basada en avisos públicos: capacidad anual multiplicada por días de parada y dividida por 330 días productivos. Cuando falta capacidad declarada, se utiliza la media de máquinas de la misma calidad. Es una estadística parcial y la pérdida real depende del programa operativo. El informe la presenta como la mayor reducción prevista para septiembre y octubre de los tres últimos años.
03 La experiencia: anuncios en septiembre y prueba real en octubre
Una mayor parada no garantiza precios más altos. La revisión de tres años del informe concluye que limitar oferta necesita una demanda suficiente: septiembre suele ser un periodo de negociación, mientras que la respuesta de volumen y precio se ha concentrado en octubre.
En septiembre de 2024 se retiraron 1,37 millones de toneladas, pero la demanda fue débil y los precios mensuales del liner y del papel para ondular bajaron un 0,5 % y un 0,7 %. En octubre, menor disponibilidad de papel recuperado, recuperación interna y exportaciones adelantadas ayudaron a elevar el papel para ondular un 1,1 %. El margen bruto por tonelada del liner pasó de 494 a 523 CNY y el del papel para ondular de 85 a 128 CNY. En 2025, ambos precios subieron un 2,2 % y un 5,4 % en septiembre y otro 3,8 % y 7,0 % en octubre, apoyados por mantenimiento y existencias anticipadas para el 11 de noviembre. El margen del papel para ondular mejoró unos 70 CNY/t en octubre. En ambos años, los anuncios y paradas sostuvieron expectativas en septiembre y los pedidos determinaron el precio en octubre.
La demanda actual sigue siendo exigente. Desde finales de agosto, el precio entregado del cartón recuperado chino muestra debilidad y diferencias regionales. El 8 de septiembre, una papelera líder del delta del río Perla subió el grado A en 20 CNY, hasta 1.960 CNY/t, mientras algunas plantas de Henan lo redujeron unos 40 CNY, hasta 1.930 CNY/t. Las existencias de papel para ondular rondan 11,6 días y aumentan. El 3 de septiembre, el precio medio de fábrica del papel de 140 g/m² fue de unos 3.085 CNY/t, un 1,15 % menos que al cierre de agosto. La preparación para la Fiesta del Medio Otoño fue débil y las bonificaciones diluyeron parte de los aumentos de 50 CNY/t. Algunas entidades prevén presión bajista en septiembre. A la vez, el grado AA de 120 g/m² sigue aproximadamente un 13,6 % por encima del año anterior; la disciplina del sector y la menor expansión sostienen costos y expectativas. El efecto sobre las transacciones aún debe comprobarse.
04 Cuatro niveles de poder de fijación de precios
El poder de precios depende de cuatro factores: autosuficiencia en pasta, fibra recuperada y energía; exposición de la cartera al ciclo del cartón ondulado; ejecución de la disciplina de oferta; y balance suficiente para vender sin depender de bonificaciones. El artículo aplica estos criterios a las veinte mayores empresas por producción de 2025, que sumaron unos 90,5355 millones de toneladas, el 64,1 % del total nacional, según la clasificación de la Asociación China de la Industria Papelera.
Primer grupo: ventajas de costo y cartera, representado por Sun Paper y Lee & Man. Sun Paper registró en el primer semestre de 2026 ingresos de 20.862 millones de CNY y beneficio atribuible de 1.951 millones, entonces el mayor del sector. El beneficio atribuible del segundo trimestre aumentó aproximadamente un 16,8 % interanual, apoyado por precios de liner superiores a lo previsto, integración forestal y de pasta y papel y nueva capacidad en Guangxi. Previó invertir hasta 5.000 millones de CNY en pasta de madera y papeles especiales en Nanning. Lee & Man obtuvo ingresos semestrales de 14.842 millones de HKD y beneficio neto de 1.373 millones, casi un 70 % más que los 811 millones del año anterior. Las fuentes públicas difieren sobre la inversión del proyecto integrado de Guigang; su alcance y su importe están pendientes de confirmación por el promotor. Información de marzo de 2026 · Información de septiembre de 2026 Estas empresas tienen más capacidad para convertir tarifas en precios efectivos incluso en mercados débiles.
Segundo grupo: liderazgo del ritmo sectorial, representado por Nine Dragons. Nine Dragons lideró la producción de 2025 con 22,66 millones de toneladas. Sus 16 líneas incluidas en planes de parada y tres rondas de aumentos marcan el ritmo mediante coordinación entre bases. Al cierre de 2025 tenía unos 8,2 millones de toneladas anuales de capacidad nominal de materias primas fibrosas y avanzaba en el proyecto integrado de Beihai, con inversión de 41.500 millones de CNY y capacidad prevista de 6,15 millones de toneladas. Aun así, sus bonificaciones temporales y la moderación del tercer aumento muestran que su poder es relativo: la demanda del conjunto del sector sigue limitando el precio alcanzable.
Tercer grupo: control activo de volumen y recuperación cíclica, representado por Shanying International y Jingxing Paper. Shanying produjo 7,5453 millones de toneladas en 2025, cuarto puesto, y prevé parar 14 líneas. En el primer semestre, registró ingresos de 14.259 millones de CNY y pérdidas atribuibles de 682 millones. La pérdida del segundo trimestre se redujo aproximadamente un 63 % frente al primero y junio volvió a beneficio mensual. Su integración de papel, envases y clientes y las paradas voluntarias pueden amplificar la recuperación. Jingxing, decimoctava con 1,6926 millones de toneladas, obtuvo beneficio semestral de 139 millones de CNY, un 153 % más sobre una base baja, y amplía sus productos de consumo mediante mejoras de papel tisú.
Cuarto grupo: empresas regionales condicionadas por su posición de costos. Jiangsu Rong Cheng, con 3,07 millones de toneladas; Liansheng Longhai, con 2,824 millones; Wuhan Golden Phoenix, con 2,481 millones; Century Sunshine, con 2,1641 millones; y Henan Longyuan, con 1,6865 millones, participan mediante sus ubicaciones, acceso a fibra recuperada y radios de transporte. Su capacidad de seguir los aumentos depende de la curva de costos. Muchas plantas pequeñas y medianas siguen ofreciendo descuentos para reducir existencias.
Las veinte mayores no compiten en los mismos segmentos. Bohui Paper, Asia Symbol, China Paper, Guangxi Jingui, Gold East y Ningbo Asia Pulp & Paper se orientan a cartulinas blancas y cartones de gama alta; Wuzhou y Xianhe, a papeles especiales. Su relación con estas subidas es menor. Según su informe semestral de 2026, Sun Paper registró ingresos de 7.076 millones de CNY por kraftliner, un 35,54 % más, con un margen bruto del 18,48 %. Informe semestral 2026 de Sun Paper El artículo concluye que el tamaño no garantiza poder de precios: importa la calidad del beneficio.
05 Para compradores: tres señales antes de fijar precios o esperar
Para fabricantes de cartón, cajas y compradores de marcas, el análisis histórico aconseja evitar apuestas unidireccionales en septiembre. Las necesidades firmes pueden contratarse por etapas; ni una caída segura después de la fiesta ni una subida continua están garantizadas. La dirección depende de los pedidos de octubre. Tres señales resultan más útiles que seguir únicamente los avisos.
Primero, la aplicación efectiva de los aumentos y las bonificaciones: entre el 10 y el 19 de septiembre debe comprobarse cuánto de los 50 CNY/t llega al precio de fábrica y cuánto se diluye en descuentos o plazos de pago. Segundo, las existencias después de las paradas: los 11,6 días actuales deben descender de forma visible con las 52 máquinas detenidas y las compras anticipadas para el 11 de noviembre para sostener precios. Tercero, el diferencial entre papel recuperado y producto terminado, indicativo del margen por tonelada. El informe considera probable una mejora en octubre respecto a septiembre; la ampliación del diferencial confirmaría la eficacia de los aumentos.
Los avisos expresan intención y las paradas de 3,81 millones de toneladas representan una actuación. El poder de precios se comprueba en costos, cartera, disciplina de oferta y flujo de caja. Para las veinte mayores, septiembre inicia la prueba y octubre muestra el resultado. Comprender la base de costos y efectivo es más útil que memorizar anuncios. BIOTEN Packaging seguirá la aplicación de los aumentos, las existencias y los costos en los momentos relevantes.
BIOTEN Packaging elaboró este artículo a partir de fuentes públicas, información gubernamental y de plataformas de normas y casos empresariales. Información comprobada hasta el 9 de septiembre de 2026. El contenido es informativo y no garantiza compras ni prestaciones. Las solicitudes de modificación, aclaración o retirada pueden enviarse a esta cuenta oficial; se revisarán y atenderán en 24 horas desde su recepción.