Los papeles para cartón ondulado representan casi la mitad de la producción; los papeles especiales aumentan sin un crecimiento equivalente del consumo interno. Tamaño, usos y destinos de diez categorías.
En 2025, China produjo 141,35 millones de toneladas de papel y cartón. El papel para ondular y el liner sumaron 64,7 millones, el 45,77 %: los materiales de las cajas, a menudo poco visibles, representan casi la mitad del mercado.
Para identificar oportunidades en este mercado, conviene analizar el volumen de cada categoría, su destino y las cuentas de fábricas y clientes. Producir más, consumir más en el país y obtener mayor beneficio son tres cuestiones distintas.
Diez categorías: primero, su tamaño
La clasificación sigue las diez categorías del Informe anual de la industria papelera china de 2025, ordenadas por producción y acompañadas del consumo interno. «Otros» se mantiene como agregado estadístico. El papel estucado de impresión y el cartón blanco estucado se presentan como subcategorías sin duplicar su volumen en el total.
01 | Papel para ondular
Producción: 32,55 millones de t | Consumo: 34,82 millones de t.
La producción aumentó un 3,50 % interanual.
Forma la onda central del cartón ondulado. Aporta amortiguación y soporte en envíos de paquetería, comercio electrónico y productos industriales.
02 | Papel liner
Producción: 32,15 millones de t | Consumo: 36,53 millones de t.
La producción aumentó un 5,93 % interanual.
Forma las caras exteriores e interiores de las cajas, con productos como kraftliner y liner reciclado. La resistencia a compresión, la impresión y el entorno de uso guían su selección.
03 | Papel de impresión y escritura sin estucar
Producción: 18,75 millones de t | Consumo: 17,83 millones de t.
La producción aumentó un 1,63 % interanual.
Habitual en libros de texto, publicaciones e impresión de oficina. Ocupa el tercer puesto y atiende edición, educación y oficinas.
04 | Cartón blanco
Producción: 17,6 millones de t | Consumo: 15,09 millones de t.
La producción aumentó un 2,62 % interanual.
Se utiliza, entre otros usos, en cajas plegables. La subcategoría de cartón blanco estucado suma 16,7 millones de toneladas en la tabla original; no debe identificarse automáticamente con una única calidad de cartulina blanca.
05 | Papel tisú
Producción: 13,15 millones de t | Consumo: 11,5 millones de t.
La producción aumentó un 4,37 % interanual.
Incluye papel higiénico, pañuelos y servilletas. Su proximidad al consumidor hace relevantes la marca, los canales y la experiencia de uso.
06 | Papel de embalaje
Producción: 7,85 millones de t | Consumo: 8,11 millones de t.
La producción aumentó un 1,29 % interanual.
Papel para envolver y fabricar bolsas, entre otros usos. Es una categoría estadística independiente de la asociación, no la suma de todos los papeles relacionados con envases.
07 | Papel de impresión estucado
Producción: 7,2 millones de t | Consumo: 5,38 millones de t.
La producción aumentó un 2,13 % interanual.
Se utiliza en catálogos, revistas y otras aplicaciones gráficas. La producción de la subcategoría de papel cuché fue de 6,95 millones de toneladas. La compra debe distinguir brillo, gramaje y compatibilidad de impresión.
08 | Otros papeles y cartones
Producción: 6,35 millones de t | Consumo: 5,88 millones de t.
La producción aumentó un 7,63 % interanual.
Es un agregado de calidades no desglosadas, no un solo tipo de papel ni una empresa. Ocupa el octavo puesto por volumen.
09 | Papeles y cartones especiales
Producción: 5,1 millones de t | Consumo: 2,69 millones de t.
La producción aumentó un 5,15 % interanual.
Abarcan usos especializados. Etiquetas, envases alimentarios y aplicaciones médicas deben analizarse por separado, pues difieren en demanda y exigencias técnicas.
10 | Papel prensa
Producción: 650.000 t | Consumo: 960.000 t
La producción disminuyó un 7,14 % interanual.
Destinado principalmente a periódicos. En 2025 descendieron tanto producción como consumo; es una categoría pequeña con contracción clara de la demanda.
Fuente: Asociación China de la Industria Papelera | Informe anual de 2025
Por qué los papeles para cajas representan casi la mitad
El papel para ondular y el liner suelen utilizarse juntos: uno forma la onda y el otro las caras. Su demanda depende del transporte de mercancías, no solo de la compra directa de papel por los consumidores.
Según la Oficina Estatal de Correos, China gestionó 198.950 millones de envíos exprés en 2025, un 13,6 % más interanual. Además del comercio electrónico, alimentos, electrodomésticos, productos cotidianos e industriales necesitan embalaje de transporte.
El número de paquetes y las toneladas de papel no crecen en proporción idéntica. Dimensiones, diseño, aligeramiento, reutilización y otras opciones de embalaje modifican el papel consumido por pedido. Fabricantes de cajas y proveedores deben analizar conjuntamente los envíos del cliente y el consumo por caja.
La lista de principales productores de 2025 incluye Nine Dragons, Shanying, Lee & Man y Rong Cheng para liner; y Nine Dragons, Wuhan Golden Phoenix, Shanying y Dongguan Jinzhou para papel para ondular. Las listas difieren: no debe trasladarse automáticamente la estructura competitiva de una categoría a la otra.
La lista es solo el comienzo de la búsqueda de proveedores. Para una caja concreta deben compararse resistencia, diseño compatible, costo entregado y estabilidad de suministro.
Fuentes: Oficina Estatal de Correos | Boletín estadístico sectorial de 2025; Asociación China de la Industria Papelera | Informe anual y principales productores.
La demanda ofrece otra clasificación
Por producción lidera el papel para ondular; por consumo interno, el liner. En 2025, las importaciones netas fueron de 4,38 millones de toneladas de liner y 2,27 millones de papel para ondular. Ambos mercados incluyen suministro importado.
En la metodología del informe, producción más importaciones menos exportaciones corresponde al consumo. Por ello, las importaciones son parte indispensable del análisis de oferta. Identificar qué calidades y regiones abastecen requiere estudiar cada producto y su estructura comercial.
Los papeles y cartones especiales ofrecen otra señal: la producción creció un 5,15 %, el consumo interno descendió un 2,18 % y las exportaciones aumentaron un 14,29 %. Las exportaciones anuales fueron de 2,56 millones de toneladas, aproximadamente la mitad de los 5,1 millones producidos.
Para transformadores y proveedores de materiales, el crecimiento de los papeles especiales exige preguntar dónde están los pedidos, en qué aplicaciones y con qué requisitos. Los materiales de etiquetas para exportación, los envases alimentarios y otros papeles especiales no afrontan el mismo mercado.
Las exportaciones netas alcanzaron 2,51 millones de toneladas de cartón blanco, 1,65 millones de tisú y 1,82 millones de papel de impresión estucado. El mercado exterior es un destino importante para varias categorías; observar solo la producción puede confundir impulso interno y exportador.
Fuente: Asociación China de la Industria Papelera | Estadísticas de producción, consumo y comercio exterior
Encontrar buenos pedidos en un gran mercado
La clasificación por producción no explica la rentabilidad. Las 2.553 empresas productoras incluidas en el informe obtuvieron en 2025 un beneficio total de 23.600 millones de CNY, un 7,11 % menos. Las existencias de productos terminados alcanzaron 45.600 millones, un 10,57 % más.
Un aumento de producción puede coexistir con presión sobre precios, costos e inventario. La concentración influye en la competencia, pero materias primas, nueva capacidad, diferenciación y demanda también determinan el beneficio.
La cadena del envase debe seguir los requisitos de pedidos concretos. Un libro de texto necesita impresión y lectura adecuadas; una caja de transporte, protección y entrega; un recipiente alimentario, compatibilidad con comida, temperatura y duración. Una misma tonelada de papel resuelve problemas distintos por los que cada cliente está dispuesto a pagar.
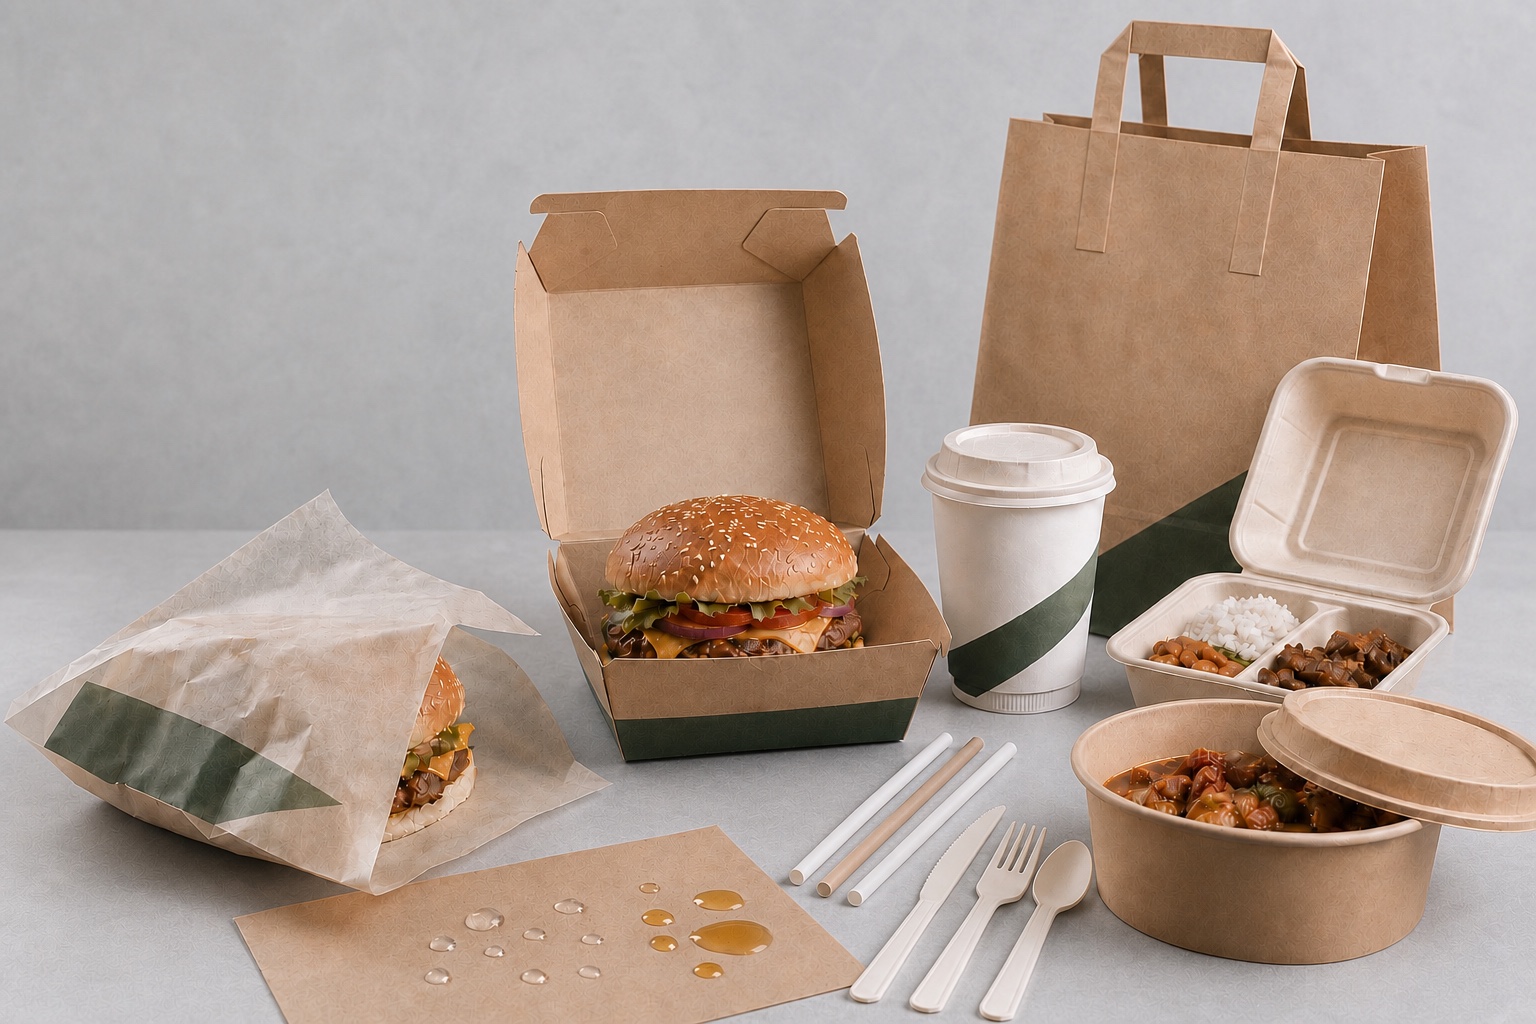
El envase alimentario ofrece una aplicación concreta. Mejorar vasos, recipientes o bolsas suele exigir desarrollar conjuntamente papel base, capa funcional y transformación. La estabilidad del recubrimiento, el plegado, el sellado y el uso influyen en el suministro.
El desarrollo de barreras acuosas de PHA de BIOTEN se centra en estas cuestiones: ajustar la capa al artículo, cumplir contacto alimentario y condiciones de uso y estudiar alternativas al PE extruido, comparando consumo de material, eficiencia de proceso y tratamiento posterior.
Para desarrollar un producto, comparar con un vaso o recipiente actual puede ser más útil que seguir una tasa de crecimiento general. Definir alimento, temperatura, tiempo, papel y equipos permite contrastar rendimiento de fabricación, comportamiento real y costo unitario y convertir la necesidad en una tarea concreta.
Fuentes: Asociación China de la Industria Papelera | Indicadores económicos de fabricantes; BIOTEN | Aplicaciones de papel para envases alimentarios.
Usar la clasificación para orientar los pedidos
La clasificación ayuda a plantear las siguientes preguntas: qué categorías concentran volumen, de dónde llegan los pedidos, por qué el cliente elige un papel y cómo la fábrica garantiza su suministro.
La producción muestra el tamaño; el consumo y el comercio, el destino; los costos y los clientes explican el negocio.
Notas de investigación
BIOTEN Packaging elaboró este artículo mediante investigación independiente del informe anual de la Asociación China de la Industria Papelera, información pública de la Oficina Estatal de Correos y documentación empresarial. Información comprobada hasta el 11 de septiembre de 2026. El contenido es informativo y no garantiza inversiones, compras ni prestaciones. Las solicitudes de modificación, aclaración o retirada pueden enviarse a esta cuenta oficial; se revisarán y atenderán en 24 horas desde su recepción.
BIOTEN Insights: datos y fuentes de verificación
Asociación China de la Industria Papelera | Informe anual de 2025
Oficina Estatal de Correos | Boletín estadístico del sector postal de 2025
BIOTEN | Aplicaciones generales de papel para envases alimentarios