Kartonrohpapier macht fast die Hälfte des Landes aus, und der Anstieg der Spezialpapierproduktion hat nicht gleichzeitig zu einer Steigerung der Inlandsnachfrage geführt. Verstehen Sie den Umfang, die Verwendung und die Markttrends der zehn Papiersorten.
2025 erreichte Chinas Papier- und Kartonproduktion 141,35 Millionen Tonnen. Davon entfielen zusammen 64,70 Millionen Tonnen beziehungsweise 45,77 % auf Wellenstoff und Liner. Das im Alltag oft wenig beachtete Rohpapier für Wellpappenverpackungen trägt damit nahezu die Hälfte der Produktion.
Wie finden Sie in einem so großen Markt ein Unternehmen, das für Sie relevant ist? Schauen Sie sich zunächst das Volumen jeder Papiersorte an, dann schauen Sie, wohin das Papier geht, und kehren Sie schließlich zum Werk und zu den Kundenkonten zurück. Mehr produzieren, mehr im Inland verbrauchen und mehr Geld für Unternehmen verdienen sind drei Dinge, die getrennt betrachtet werden müssen.
Zehn Papiersorten: Zunächst die Größenordnung betrachten
Das Folgende basiert auf den zehn statistischen Kategorien des „China Paper Industry 2025 Annual Report“ der China Paper Association, geordnet in absteigender Reihenfolge nach Produktionsvolumen im Jahr 2025, und der Inlandsverbrauch wird nebeneinander angezeigt. „Sonstige“ wird als statistische Sammlung geführt, und beschichtetes Papier und beschichteter weißer Karton sind Unterpositionen ihrer jeweiligen Kategorien und werden nicht wiederholt in die Gesamtmenge einbezogen.
01 | Wellpappenrohpapier
Produktion 32,55 Millionen Tonnen | Verbrauch 34,82 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 3,50 %.
Das gewellte Kernpapier in der Mitte des Kartons. Es ist für die Pufferung und Unterstützung verantwortlich und bedient den Expressversand, den E-Commerce und den industriellen Produkttransport.
02 | Deckenpapier für Wellpappe
Produktion 32,15 Millionen Tonnen | Verbrauch 36,53 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 5,93 %.
Für die Oberflächen- und Innenschichten von Kartons werden üblicherweise Produkte wie Kraftkarton und Recyclingkarton verwendet. Druckfestigkeit, Druck- und Einsatzumgebung sind wichtige Grundlagen für die nachfolgende Papierauswahl.
03 | Unbeschichtetes Druck- und Schreibpapier
Produktion 18,75 Millionen Tonnen | Verbrauch 17,83 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 1,63 %.
Häufig verwendetes Papier für Lehrmaterialien, Bücher, Bürodrucke und andere Szenarien. Die Marktgröße liegt an dritter Stelle, wobei die Nachfrage aus den Bereichen Verlagswesen, Bildung, Büro und andere Verwendungszwecke kommt.
04 | Weißer Karton
Produktion 17,6 Millionen Tonnen | Verbrauch 15,09 Millionen Tonnen
Die Produktion stieg im Jahresvergleich um 2,62 %.
Verpackungszwecke wie Faltschachteln für Serviceprodukte. In der ursprünglichen Tabelle betrug der „beschichtete weiße Karton“ 16,7 Millionen Tonnen; dieses statistische Element wird nicht direkt in „Weißer Karton“ umbenannt.
05 | Haushaltspapier
Produktion: 13,15 Millionen Tonnen | Verbrauch: 11,5 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 4,37 %.
Rollenpapier, Seidenpapier, Gesichtstücher und Servietten usw. Es ist sehr nah am Verbraucher und sein Betrieb hängt von der Marke, dem Kanal und der Terminalerfahrung ab.
06 | Verpackungspapier
Produktion: 7,85 Millionen Tonnen | Verbrauch: 8,11 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 1,29 %.
Verpackungspapier für Verpackungen, Beutelherstellung und andere Zwecke. Es handelt sich hierbei um einen gesonderten statistischen Eintrag des Verbandes und nicht um die Summe aller verpackungsrelevanten Papiere.
07 | Beschichtetes Druckpapier
Produktion: 7,2 Millionen Tonnen | Verbrauch: 5,38 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 2,13 %.
Wird für Druckszenarien wie Alben und Zeitschriften verwendet. Unter ihnen beträgt die Produktion von beschichtetem Papier 6,95 Millionen Tonnen; bei der Beschaffung muss außerdem zwischen Glanz, Gewicht und Druckanpassung unterschieden werden.
08 | Sonstiges Papier und Karton
Produktion 6,35 Millionen Tonnen | Verbrauch 5,88 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 7,63 %.
Hierbei handelt es sich um eine statistische Sammlung nicht spezifizierter Sorten und entspricht keiner Papiersorte oder einem Wasserhahn. In der Reihenfolge der Produktion belegt es den achten Platz.
09 | Spezialpapier und Karton
Produktion 5,1 Millionen Tonnen | Verbrauch 2,69 Millionen Tonnen
Die Produktion stieg im Vergleich zum Vorjahr um 5,15 %.
Für vielfältige Spezialanwendungen. Etikettierung, Lebensmittelverpackung, medizinische und andere Anwendungen sind eine gesonderte Untersuchung wert. Die Bedürfnisse und technischen Schwellenwerte der unterteilten Sorten sind sehr unterschiedlich.
10 | Zeitungspapier
Produktion: 650.000 Tonnen | Verbrauch: 960.000 Tonnen
Die Produktion ging im Jahresvergleich um 7,14 % zurück.
Hauptsächlich Dienstleistungen im Zeitungsdruck. Sowohl die Produktion als auch der Verbrauch gingen im Jahr 2025 zurück, was eine kleinere Kategorie in dieser Liste mit deutlichem Nachfragerückgang darstellt.
Forschungsinformationen: China Paper Association | Jahresbericht 2025
Warum macht Wellpappenrohpapier fast die Hälfte aus?
Wellpappe und Wellpappe werden üblicherweise zusammen verwendet: Eine Sorte bildet die Kernschicht, die andere Sorte bildet die Deckschicht und die Innenschicht. Dahinter steckt der Transport von Gütern und nicht nur die direkte Nachfrage der Verbraucher, Papier zu kaufen.
Das State Post Bureau gab bekannt, dass das Geschäftsvolumen der nationalen Expresszustellung im Jahr 2025 198,95 Milliarden Sendungen erreichte, was einem Anstieg von 13,6 % gegenüber dem Vorjahr entspricht. Neben dem E-Commerce erfordert die Verbreitung von Lebensmitteln, Haushaltsgeräten, Gütern des täglichen Bedarfs und Industrieprodukten auch Transport und Verpackung.
Die Anzahl der Pakete und die Tonnage an Rohpapier werden nicht eins zu eins steigen. Kartongröße, Schachtelform, geringes Gewicht, Recycling und die Verwendung anderer Verpackungsmethoden wirken sich alle darauf aus, wie viel Papier pro Bestellung verbraucht wird. Für Kartonfabriken und Rohpapierlieferanten sollten das Versandvolumen an Kunden und der Papierverbrauch in einzelnen Kartons gemeinsam betrachtet werden.
Wer liefert diese beiden Papiersorten? In der Liste der größten Hersteller des Verbandes im Jahr 2025 gehören zu den Kartonunternehmen Nine Dragons, Shanying, Lee & Man, Rongcheng usw.; zu den Unternehmen für Wellpappenrohpapier gehören Nine Dragons, Wuhan Golden Phoenix, Shanying, Dongguan Jinzhou usw. Die beiden Listen sind nicht identisch und die Wettbewerbslandschaft von Karton kann nicht direkt auf Wellpappe übertragen werden.
Für den Einkauf ist die Liste lediglich der Ausgangspunkt für die Suche nach Lieferanten. Es wird auch Karton- oder Wellpappenrohpapier genannt. Wenn es um einen bestimmten Karton geht, müssen die Festigkeit, der anwendbare Kartontyp, die Fabrikkosten und die Lieferstabilität verglichen werden.
Forschungsmaterialien: State Post Bureau | 2025 Industry Statistical Bulletin, China Paper Association | Jahresbericht und Liste der wichtigsten Hersteller
Betrachtet man die Nachfrage, bietet die Liste neue Antworten
Gemessen an der Produktion liegt Wellenstoff vorn, gemessen am Inlandsverbrauch Liner. 2025 importierte China netto 4,38 Millionen Tonnen Liner und 2,27 Millionen Tonnen Wellenstoff. Bei beiden Papiergruppen gehört importierte Ware somit zur Versorgung.
Nach den statistischen Maßstäben des Berichts werden Produktion plus Importe und minus Exporte mit dem aufgeführten Verbrauch verknüpft. Daher ist der Umfang der Importe zusätzlich zur inländischen Produktion ein unverzichtbarer Bestandteil bei der Beurteilung des Marktangebots. Was die Sorten und Regionen betrifft, in denen die Nachfrage durch Importe ergänzt wird, müssen wir uns die spezifischen Papierprodukte und die Handelsstruktur ansehen.
Auf der anderen Seite sind die Signale von Spezialpapier und -pappe eher eine genauere Betrachtung wert:Die Produktion stieg um 5,15 %, der Inlandsverbrauch ging jedoch um 2,18 % zurück und das Exportvolumen stieg um 14,29 %.Die jährliche Exportmenge betrug 2,56 Millionen Tonnen, was etwa der Hälfte der Produktion von 5,1 Millionen Tonnen entsprach.
Das verrät Verarbeitungsbetrieben und Materiallieferanten: Wenn wir ein „Spezialpapier-Wachstum“ sehen, müssen wir uns fragen, ob es sich um Aufträge aus dem In- oder Ausland handelt, welchen Zweck das Wachstum hat und welche Unterschiede es bei den Kundenanforderungen gibt. Für den Export von Etikettenmaterialien, Lebensmittelverpackungsmaterialien und anderen Spezialpapieren wird es nicht genau denselben Markt geben.
Die Nettoexporte von weißem Karton beliefen sich im gesamten Jahr auf 2,51 Millionen Tonnen, die Nettoexporte von Haushaltspapier auf 1,65 Millionen Tonnen und die Nettoexporte von beschichtetem Druckpapier auf 1,82 Millionen Tonnen. Unter diesem Gesichtspunkt ist die Auslandsnachfrage auch ein wichtiger Bestimmungsort für viele Papierprodukte; Basierend auf der alleinigen Inlandsproduktion kann es leicht passieren, dass die Inlandsnachfrage mit der Exportdynamik verwechselt wird.
Forschungsdaten: China Paper Association | Produktions-, Verbrauchs-, Import- und Exportstatistiken
In einem großen Markt müssen Sie gute Aufträge finden
Eine Produktionsrangliste beantwortet noch keine Gewinnfrage. Die 2.553 Papierhersteller im Verbandsbericht erzielten 2025 zusammen 23,6 Milliarden Yuan Gewinn, 7,11 % weniger als im Vorjahr. Ihre Fertigwarenbestände stiegen um 10,57 % auf 45,6 Milliarden Yuan.
Die Branche hat die Produktion gesteigert, aber die Unternehmen stehen möglicherweise immer noch unter Preis-, Kosten- und Lagerdruck. Die Marktkonzentration wird sich auf die Wettbewerbsmethoden auswirken, aber auch Rohstoffkosten, Produktionskapazitätsauslastung, Produktdifferenzierung und Kundennachfrage bestimmen den Gewinn.
Für die Papiertütenindustrie lohnt es sich, die neuen Anforderungen der konkreten Aufträge zu verfolgen. Ein Lehrbuch achtet auf das Drucken und Lesen, eine Transportbox auf Schutz und Ankommen und eine Lunchbox muss sich auch mit Essen, Temperatur und Servierzeit auseinandersetzen. Für die gleiche Tonne Papier und die Verwendung in unterschiedlichen Produkten sind die Probleme, für deren Lösung die Kunden zu zahlen bereit sind, unterschiedlich.
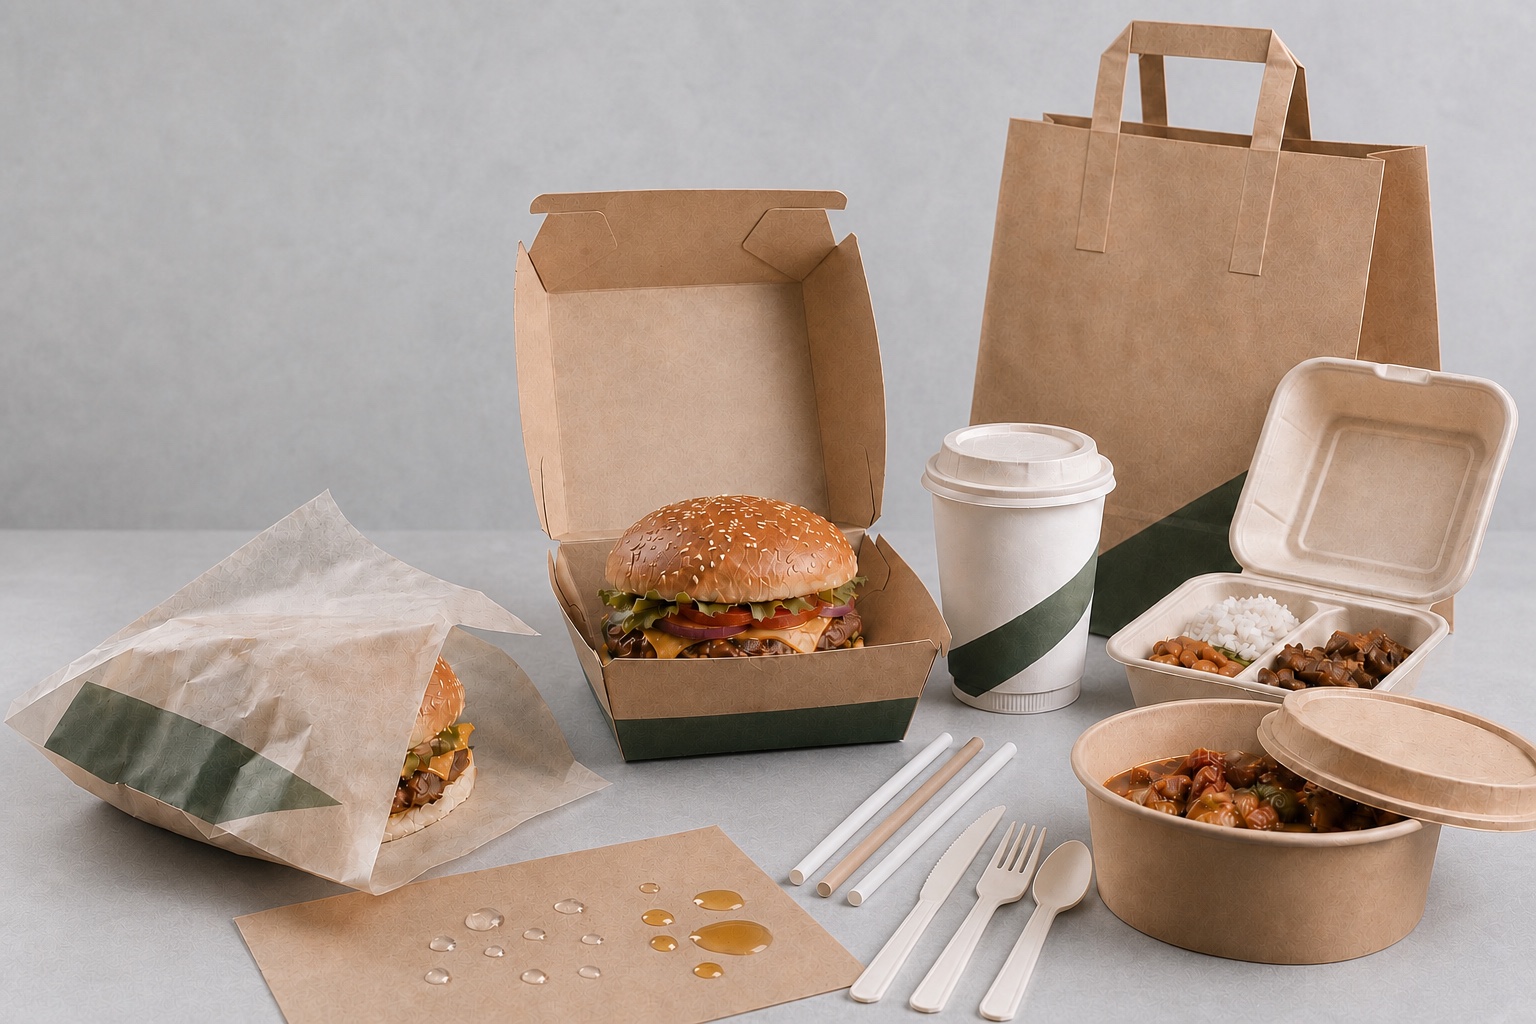
Lebensmittelverpackungen bieten lediglich einen konkreten Eingang. Bei der Veredelung von Pappbechern, Lunchboxen oder Papiertüten ist es oft notwendig, Basispapier, Funktionsschichten und Formverarbeitung gemeinsam zu betrachten. Ob das Papier stabil beschichtet werden kann, ob es glatt gefaltet und versiegelt ist und wie es sich nach dem Verpacken verhält, hat Einfluss auf die Lieferung.
Die Anwendung und Entwicklung der wasserbasierten Barriere BIOTEN PHA dreht sich um folgende Themen: Konfiguration der Barriereschicht entsprechend der Verwendung des Produkts, auf der Grundlage der Erfüllung der Lebensmittelkontakt- und Verwendungsanforderungen, Untersuchung von Alternativen zur herkömmlichen PE-Beschichtung und Berücksichtigung der Materialmenge, der Verarbeitungseffizienz und der Behandlungsbedingungen nach der Verwendung.
Für Unternehmen, die sich auf die Entwicklung neuer Produkte vorbereiten, ist es wertvoller, einen aktuell verwendeten Pappbecher oder eine Brotdose zu vergleichen, als nur einer makroökonomischen Wachstumsrate hinterherzujagen. Nach der Beschreibung der Lebensmittel, der Einsatztemperatur, des Rohpapiers und der Anlagenbedingungen sowie dem anschließenden Vergleich der Verarbeitungsausbeute, der tatsächlichen Leistung und der Kosten pro Stück können die Anforderungen in konkrete Entwicklungsaufgaben umgewandelt werden.
Forschungsinformationen: China Paper Association | Wirtschaftsindikatoren papierverarbeitender Unternehmen, BIOTEN | Anwendungsweg für papierbasierte Lebensmittelverpackungen
Nutzen Sie die Liste für Bestellungen
Der nützlichste Aspekt dieser Liste besteht darin, den Praktikern dabei zu helfen, die Fragen zu finden, die sie als nächstes stellen müssen: Um welche Papiersorte handelt es sich bei dem Volumen, woher kommt die Bestellung, warum Kunden sich für dieses Papier entscheiden und worauf sich die Fabrik verlässt, um es stabil zu liefern.
Um die Größenordnung zu betrachten, müssen wir den Output betrachten, um zu sehen, wohin wir gehen, müssen wir uns den Verbrauch und den Handel ansehen, und um das Geschäft zu betrachten, müssen wir auf Kosten und Kunden zurückblicken.
Forschungsnotizen
Dieser Artikel wurde von BIOTEN Packaging unabhängig recherchiert und zusammengestellt, basierend auf dem Jahresbericht der China Paper Association, öffentlichen Informationen des State Post Bureau und Bewerbungsunterlagen von Unternehmen. Stand der Verifizierung ist der 11. September 2026. Dieser Artikel dient der industriellen Forschung und Untersuchung und stellt keine Investitions-, Beschaffungs- oder Leistungsgarantie dar. Wenn Sie Änderungen, Erklärungen oder Löschungen benötigen, können Sie uns über dieses offizielle Konto kontaktieren. Wir werden die Daten dann innerhalb von 24 Stunden nach Erhalt prüfen und bearbeiten.
BIOTEN Observer – Daten und Quellen zur Überprüfung
China Paper Association | Jahresbericht der chinesischen Papierindustrie 2025
State Post Bureau | Statistisches Bulletin zur Entwicklung der Postindustrie im Jahr 2025
BIOTEN | Allgemeiner Anwendungsweg für papierbasierte Lebensmittelverpackungen