L’opportunité mondiale du papier évolue du remplacement d’un matériau vers la livraison d’une solution de restauration vérifiable.
Carte des politiques et marchés des emballages de restauration à l’étranger / CARTOGRAPHIE MONDIALE DE L’EMBALLAGE
Exporter les emballages de restauration Politiques et marchés de dix régions Où se trouve la demande, qui achète et comment accéder au marché ?
De l’Union européenne, de la France, de l’Allemagne et du Royaume-Uni à la Californie, à l’Australie, à l’Inde, au Canada, à la Nouvelle-Zélande et au Golfe, examiner région par région l’origine de la demande, les acheteurs, les preuves déterminant les SKU et l’accès de la chaîne chinoise.
19 Candidats · 10 Régions · 7 Rôles
01 · QUESTION ÉDITORIALE
Pourquoi les restrictions sur le plastique créent-elles des opportunités différentes ?
Les restrictions sur le plastique créent au moins quatre marchés distincts. La France oriente la consommation sur place dans les établissements pouvant accueillir au moins 20 personnes vers une vaisselle lavable et réutilisable. Le Royaume-Uni différencie les tarifs du papier-carton, des composites fibreux et du plastique. L’Australie admet certains articles compostables certifiés dans les exceptions des États, alors que les collectes FOGO peuvent toujours les refuser. En Inde, interdictions, responsabilité élargie du producteur (REP/EPR) et indices de demandes commerciales pour des revêtements aqueux apparaissent simultanément.
L’enjeu n’est pas de déterminer quel marché restreint le plus sévèrement le plastique, mais comment la règle devient un achat : qui fixe les spécifications, importe et paie, assume l’EPR et les essais, et autorise ou écarte un SKU ? Les dix zones étudiées ont été retenues parmi 19 candidates selon une priorité de recherche et d’accès, sans constituer les dix plus grands marchés mondiaux.
Analyse centrale
Les restrictions n’ont pas produit un article universel, mais elles renforcent toutes les exigences d’achat. Au prix des gobelets et boîtes s’ajoutent fonctions, contact alimentaire, EPR, fin de vie et stabilité d’approvisionnement. Grâce à sa fabrication à grande échelle, à sa mise en forme, à son imprimabilité et aux filières fibreuses, le papier devient une plateforme importante de réponse. Les chaînes capables de livrer un SKU final vérifiable pour chaque région sont les plus proches des commandes.
Périmètre de l’étude
Les dix zones ont été choisies parmi 19 unités candidates selon une première priorité de recherche et d’accès, sans classement de taille, de croissance ou de probabilité de commande. Les données commerciales servent uniquement d’indicateur des voies d’importation. Pour la recyclabilité et la remise en pâte des emballages en papier, laboratoire, papeterie et collecte locale constituent trois niveaux différents ; un rendement de laboratoire n’est pas un taux réel de recyclage.
02 · VALEUR CIRCULAIRE DES FIBRES
De la substitution matière à la circularité des fibres
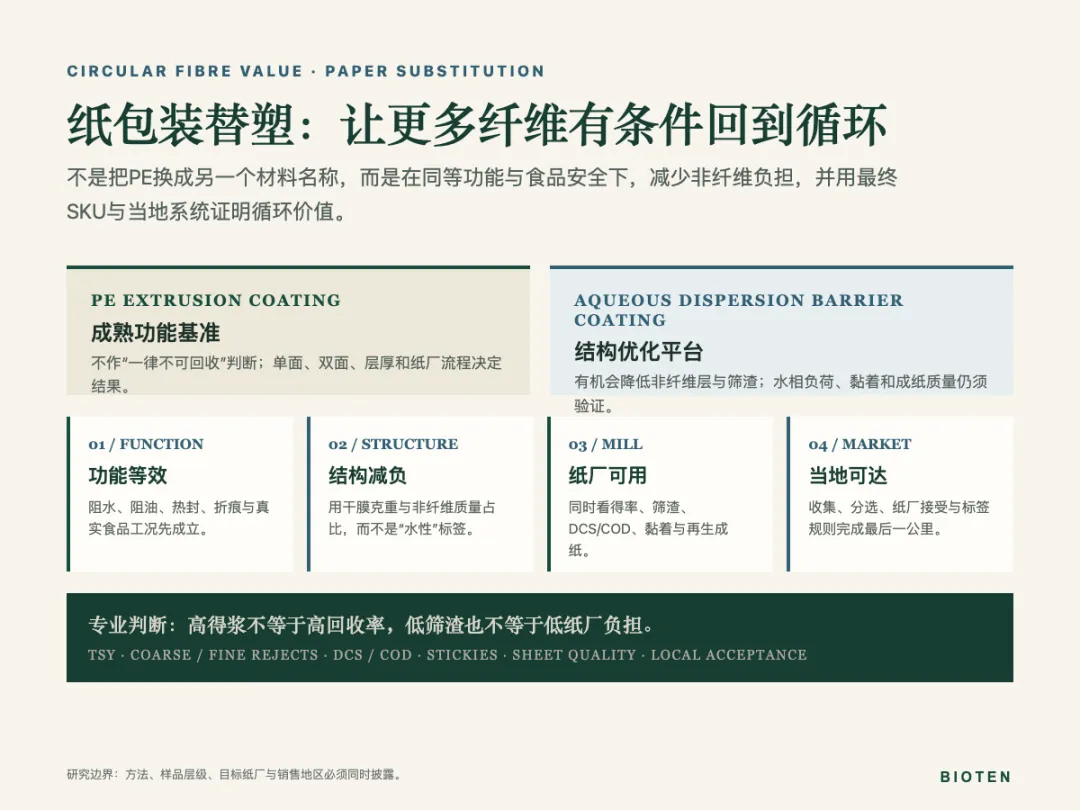
Le point de départ commercial des gobelets et boîtes en papier est leur capacité à contenir, à être transformés et à être livrés en volume de façon stable. L’enduction par extrusion de PE offre une solution mature de résistance à l’eau, de thermoscellage et de transformation ; elle ne peut être simplement qualifiée de non recyclable. Le guide non obligatoire de l’alliance européenne 4evergreen classe provisoirement les couches thermoplastiques extrudées appliquées uniquement sur la face intérieure comme pleinement ou partiellement compatibles avec le recyclage papetier conventionnel ; les structures enduites sur les deux faces relèvent généralement d’usines spécialisées. Certaines évaluations reposent encore sur des avis d’experts et exigent l’essai de la structure finale. L’amélioration porte sur la masse non fibreuse, la séparation des fibres, les refus et la charge pour la papeterie, non sur le seul nom PE.
La valeur des revêtements en dispersion aqueuse apparaît dans ce contexte. Le guide mentionne des grammages d’application humide typiques d’environ 5 à 20 g/m² et des films pouvant atteindre seulement 1 à 2 micromètres, plus faciles à séparer des fibres que les films complexés. Le dosage, la force de liaison et les charges modifient toutefois les résultats. Aqueux décrit seulement le système d’application ; le film sec peut rester plastique. Une comparaison « plus fine, moins de matière » n’est valable qu’à papier de base identique et à fonctions équivalentes.
03 · CARTE DE DIX RÉGIONS
Aperçu des dix régions
Union européenne : un socle commun, des commandes dans les États membres
Politiques et données. Le règlement (UE) 2025/40 du Parlement européen et du Conseil relatif aux emballages et aux déchets d’emballages (PPWR) est entré en vigueur le 11 février 2025 et s’applique généralement depuis le 12 août 2026. Il couvre tous les emballages et réunit réduction, réemploi, conception pour le recyclage, responsabilité des producteurs et limites de PFAS pour les emballages au contact alimentaire. Pour les distributeurs finaux du secteur HORECA qui proposent des boissons ou aliments préparés à emporter, l’article 32 prévoit au plus tard le 12 février 2027 un système permettant aux clients d’apporter leur contenant. L’article 33 prévoit au plus tard le 12 février 2028 une option dans un système de réemploi, avec exemption des microentreprises pour cet article. Les conditions d’hygiène, les modalités et les autres exceptions doivent être vérifiées au cas par cas. Règlement (UE) 2025/40, articles 32 et 33. Selon Eurostat, l’Union a produit 79,7 millions de tonnes de déchets d’emballages en 2023, soit 177,8 kg par habitant ; papier et carton représentaient environ 32,3 millions de tonnes, soit 40,4 %. Ces chiffres ne mesurent pas le marché des emballages de restauration.
Demande, achats et accès. Le signal associe effet réglementaire direct et achats des marques, mais le PPWR ne prescrit pas de revêtement aqueux. Les couches barrières polymères peuvent rester identifiées comme plastique ou composants composites. Les marques ou fabricants d’emballages définissent conception et exigences PFAS ; les importateurs ou premiers metteurs sur le marché des États membres assument enregistrement et EPR ; les fabricants de papier enduit et d’articles achètent concrètement ; organismes de conformité, PRO et filières de recyclage peuvent refuser un SKU. Une entreprise chinoise devrait commencer par un État, une structure de gobelet ou boîte et un responsable identifié, avec nomenclature complète, dossier alimentaire, substances restreintes, fraction massique du revêtement et preuves de recyclabilité ou de réemploi, plutôt que promouvoir un prétendu certificat aqueux universel dans les 27 États.
Principales sources : EUR-Lex : PPWR ; Eurostat, Packaging waste statistics, données 2023 publiées en 2025.
France : le plafond de 8 % demeure, l’échéance « zéro plastique » des gobelets est reportée à 2030
Politiques et données. L’arrêté du 24 septembre 2021 relatif à la teneur maximale en plastique autorisée dans les gobelets à usage unique, signé conjointement par les ministères chargés de la transition écologique et de l’économie, limite depuis le 1er janvier 2024 le plastique à 8 % de la masse du gobelet concerné. L’arrêté modificatif du 28 décembre 2025 reporte de 2026 à 2030 l’objectif d’absence de plastique ou de présence à l’état de traces, avec réévaluation en 2028. Les stocks fabriqués ou importés conformément aux règles avant l’échéance peuvent être écoulés pendant 12 mois supplémentaires. L’évaluation technique de 2025 précise que les dispersions aqueuses assurant une fonction barrière et contenant des polymères chimiquement modifiés restent des plastiques. La loi AGEC et l’article D.541-342 du Code de l’environnement exigent depuis 2023 des gobelets, assiettes, récipients et couverts réemployables pour la consommation sur place dans les établissements accueillant au moins 20 personnes ; la vente à emporter relève séparément du plafond de plastique des gobelets. Selon l’ADEME, environ 2,75 milliards d’emballages réemployables ont été mis sur le marché en France en 2024, pour un taux global de réemploi de 1,82 %. Ce périmètre couvre tous les emballages, pas seulement les gobelets et boîtes de restauration.
Demande, achats et accès. Le signal est celui de la réduction du plastique et du réemploi, sans croissance automatique des revêtements aqueux. Les chaînes de restauration fixent les spécifications sur place et à emporter. L’identification des redevables de l’EPR des emballages professionnels reste soumise à la définition que le gouvernement français s’est engagé à publier au plus tard en septembre 2026. Éco-organismes, contrôle du contact alimentaire et exploitation des magasins peuvent tous bloquer un SKU. Les fournisseurs doivent démontrer composition du film sec et fraction plastique ; la valeur de l’aqueux réside dans la maîtrise de la masse polymère à fonction équivalente. Le démarrage opérationnel de l’EPR a été décalé du 1er juillet 2026 au 1er janvier 2027.
Principales sources : Légifrance : règles des gobelets et Code de l’environnement ; ministère de la Transition écologique ; ADEME, Réemploi des emballages : données 2024.
Allemagne : une fine couche plastique déclenche aussi l’obligation de proposer le réemploi
Politiques et données. Le Verpackungsrecht-Durchführungsgesetz (VerpackDG), entré en vigueur le 12 août 2026, remplace l’ancien VerpackG. Ses articles 60 et 61 reprennent les obligations de réemploi applicables depuis 2023 : les récipients alimentaires plastiques jetables et les gobelets jetables pour boissons, quel que soit le matériau de ces derniers, doivent disposer d’une alternative réutilisable sans prix supérieur ni conditions moins favorables lorsque l’une ou l’autre de ces deux catégories est remplie par le vendeur final, y compris dans sa cuisine, son espace de préparation ou ses autres installations. L’article 60 prévoit notamment une exception pour certains distributeurs automatiques non accessibles au public, installés dans les entreprises pour approvisionner leurs salariés. Vérifier le texte et son application à la situation actuelle : VerpackDG, article 60 et article 61. Un récipient alimentaire entièrement ou partiellement plastique entre dans la définition. Les petits établissements de cinq salariés au maximum et de 80 m² de surface de vente au maximum peuvent remplir les contenants des clients pour satisfaire à l’obligation ; ils ne sont pas totalement exemptés. Selon l’UBA, l’Allemagne a généré environ 17,92 millions de tonnes de déchets d’emballages en 2023, avec un taux global de recyclage de 69,4 % et de 86,6 % pour le papier-carton. Le taux d’une grande catégorie ne prouve pas la recyclabilité d’un gobelet particulier.
Demande, achats et accès. La demande directe concerne d’abord le réemploi. Depuis le 12 août 2026, PPWR et VerpackDG distinguent la responsabilité de conformité du fabricant, manufacturer, de la responsabilité EPR du producteur, producer. Marque, position dans la chaîne allemande et fourniture directe de l’étranger à l’utilisateur final peuvent modifier le responsable. La marque de restauration fixe les spécifications, le fabricant prépare le dossier technique, le producteur assume LUCID, la participation au système et l’EPR. Pour les emballages de service, le rôle doit être redéfini selon la marque, le pays du fournisseur et le circuit d’achat, sans reprendre automatiquement l’ancienne notion de préparticipation au système. Le fournisseur chinois doit d’abord identifier les rôles, puis fournir les preuves de teneur en plastique, de réemploi, de remise en pâte et de contact alimentaire.
Principales sources : Journal officiel fédéral allemand : VerpackDG ; UBA, Verpackungsabfälle, données 2023 mises à jour en 2026 ; ZSVR.
Royaume-Uni : un emballage à base de papier n’est pas nécessairement facturé comme papier-carton
Politiques et données. Les Producer Responsibility Obligations (Packaging and Packaging Waste) Regulations 2024, SI 2024/1332, applicables aux quatre nations du Royaume-Uni, sont entrées en vigueur le 1er janvier 2025. Propriétaires de marques, remplisseurs, importateurs et autres acteurs sont identifiés selon activités et seuils. Pour les emballages soumis aux frais de traitement des déchets, PackUK a fixé les tarifs de base de première année 2025–2026 à 196 livres par tonne de papier-carton, 423 livres pour le plastique et 461 livres pour les composites fibreux, hors totalité des frais d’enregistrement et des coûts PRN/PERN notamment. Depuis le 1er janvier 2026, les composants papier-plastique non séparables à la main sont déclarés comme composites fibreux si le plastique dépasse 5 % de leur masse ; à 5 % ou moins, leur classement en papier-carton exige des preuves. Les composants séparables sont déclarés individuellement.
Demande, achats et accès. Le signal associe incitation directe des frais EPR et achats orientés vers la recyclabilité, sans effet automatique d’une interdiction sur les revêtements aqueux. Si le polymère aqueux forme une couche plastique inséparable, il entre dans le calcul de 5 % et dans la méthode RAM d’évaluation de la recyclabilité. Réduire le grammage sec et la fraction plastique inséparable influence ainsi classification, frais et coût d’achat. Marques et distributeurs fixent les spécifications ; importateurs ou producteurs atteignant les seuils déclarent et paient ; transformateurs achètent le papier ; PackUK, autorités et recycleurs déterminent classification et fin de vie. Le dossier d’accès doit au minimum inclure couches, grammage sec, part plastique, contact alimentaire et essais de remise en pâte.
Principales sources : SI 2024/1332 ; PackUK, 2025 base fees ; guide gouvernemental britannique de classification EPR des matériaux.
Californie : remplacer le plastique par le papier ne supprime pas les responsabilités
Politiques et données. Le gouverneur de Californie a signé le 30 juin 2022 la loi SB 54, Plastic Pollution Prevention and Packaging Producer Responsibility Act. Les règles permanentes de CalRecycle sont entrées en vigueur le 1er mai 2026. Le dispositif couvre emballages à usage unique et articles de restauration plastiques jetables, avec EPR, réduction à la source et objectifs 2032 ; certains emballages médicaux, de médicaments sur ordonnance, alimentaires et agricoles sont exclus. Depuis le 1er janvier 2023, AB 1200 interdit aussi dans les emballages alimentaires en fibres végétales les PFAS intentionnellement ajoutés pour une fonction technique ou fonctionnelle, ou relevant du critère de 100 ppm de fluor organique total. Le traitement exact à la limite de 100 ppm et les conditions applicables restent à confirmer à partir du texte légal avec un spécialiste. CalRecycle estime à 8,457 millions de tonnes courtes les matériaux couverts par SB 54 enfouis en 2024, soit 21,1 % du total de l’État ; papier et fibres en représentent environ 3,929 millions, soit 46,5 %. Les catégories CMC de 2026 distinguent également le carton avec revêtement ou doublure plastique : son taux estimé de recyclage est inférieur à 6 % et la catégorie n’est alors pas classée recyclable. Cela ne constitue pas une certification de SKU.
Demande, achats et accès. Le signal combine réglementation, achats des marques et filières de traitement, sans exemption automatique des systèmes aqueux. Selon la hiérarchie légale, propriétaire de marque, fabricant ou acteur de l’État peut devenir producer. Circular Action Alliance a été approuvée comme premier PRO et a soumis un projet de plan au comité consultatif le 15 juin 2026. Mise à jour ultérieure : CalRecycle a reçu le plan révisé le 13 octobre 2026 et indique qu’il est en cours d’examen ; cela ne signifie pas qu’il est approuvé. Les frais dépendront des modalités applicables. CAA : projet et consultation ; CalRecycle : état du plan. Les acheteurs de restauration ou de distribution définissent le SKU, et les systèmes de tri, recyclage ou compostage contrôlent sa fin de vie. Le fournisseur chinois doit identifier producteur, classification des composants, PFAS, catégorie CMC et destination réelle ; l’accès aux établissements de l’État impose aussi de vérifier la liste des produits finaux SB 1335.
Principales sources : CalRecycle : règles permanentes SB 54, étude 2024 sur les matériaux éliminés et liste CMC 2026 ; AB 1200.
Australie : la certification ne garantit pas l’acceptation dans FOGO
Politiques et données. Le socle fédéral reste la National Environment Protection (Used Packaging Materials) Measure 2011 et l’Australian Packaging Covenant ; la réforme des emballages est encore en préparation. En Australie-Méridionale, la loi de 2020 et le règlement de 2021 couvrent depuis le 1er septembre 2024 les gobelets plastiques jetables, couvercles et récipients à emporter pour aliments prêts à consommer. Depuis le 1er mars 2026, les articles exemptés selon AS 4736 ou AS 5810 doivent aussi porter un étiquetage clair correspondant à leur voie de compostage. En Australie-Occidentale, le règlement de 2018 s’applique aux gobelets à café, couvercles et plateaux à emporter depuis le 1er mars 2024, et à certains couvercles et récipients fermés depuis le 1er septembre. Les produits préemballés hors site, les services aériens et les fournitures hors État font l’objet d’exceptions spécifiques. Une couche polymère aqueuse reste potentiellement plastique. AS 4736 et AS 5810 ne se présument pas mutuellement ; un certificat amont ne couvre pas automatiquement le gobelet fini et ne garantit pas son acceptation dans FOGO.
Demande, achats et accès. L’API Preview de UN Comtrade estime les importations australiennes 2024 du code HS 482369 à environ 206,5 millions de dollars américains depuis le monde, dont 158,7 millions depuis la Chine, soit environ 76,9 %. Les deux lignes portent l’indicateur isReported=false et ne servent que d’indicateur d’un flux mixte d’assiettes, plats, gobelets et articles similaires. L’Australie-Occidentale utilise plus de 154 millions de gobelets à café à emporter par an ; son guide de communication FOGO 2026 classe gobelets, récipients et plateaux compostables dans les ordures générales, avec adoption progressive par les collectivités. Importateurs et distributeurs achètent et paient ; les chaînes fixent les spécifications ; autorités des États, portée des certificats et filières locales contrôlent le SKU. La validation chinoise doit porter sur un État, un SKU et une fin de vie.
Principales sources : DCCEEW : cadre fédéral des emballages ; réglementations d’Australie-Méridionale et d’Australie-Occidentale et Waste Authority ; UN Comtrade 2024.
Inde : des indices de demandes commerciales, mais une ampleur et des causes encore à vérifier
Politiques et données. Les « Plastic Waste Management Amendment Rules, 2021 » interdisent depuis le 1er juillet 2022 la fabrication, l’importation, le stockage, la distribution, la vente et l’utilisation des assiettes, gobelets, couverts, pailles, plateaux et autres plastiques jetables figurant sur la liste, sans interdire directement tous les gobelets en papier. La modification de 2022 établit l’EPR des emballages plastiques ; une couche plastique associée à une couche non plastique relève de l’examen en catégorie III. Selon l’article 3(14) des « Packaging Regulations, 2018 » de la FSSAI, les exploitants alimentaires doivent obtenir auprès d’un laboratoire accrédité NABL un certificat de conformité pour les matériaux directement en contact avec les aliments ou les couches susceptibles de l’être. Vérifier les modifications et l’application actuelles. FSSAI : texte de 2018, compilation 2022. La présente recherche n’a trouvé dans les documents publics du BIS que le projet pour consultation CHD 16 (22358) WC d’octobre 2024, sans avoir trouvé de publication finale IS du même objet. Cette recherche limitée ne prouve pas qu’aucune version finale n’existe ; le projet ne peut pas être présenté comme une certification en vigueur. De juillet 2022 à juillet 2025, 861 740 inspections ont conduit à la saisie de 1 985 tonnes de SUP interdits et à des amendes de 19,82 crores de roupies, soit environ 198,2 millions de roupies.
Demande, achats et accès. Des indices de demandes commerciales restent à confirmer ; les données disponibles ne constituent pas une série chronologique complète ni une validation des clients ou du stade des projets. Si l’article constitue un emballage plastique, producteurs, importateurs et propriétaires de marques, PIBO, assument l’EPR auprès du CPCB selon leur rôle. Les laboratoires accrédités NABL fournissent les preuves ; FSSAI, autorités alimentaires des États et CPCB/SPCB/PCC assurent le contrôle. Les fournisseurs chinois doivent d’abord préciser le lieu de vente finale, puis développer conjointement des échantillons.
Principales sources : Règles plastiques MoEFCC/CPCB ; réglementation FSSAI sur les emballages ; réponse parlementaire indienne sur l’application des interdictions SUP ; rapport annuel TNPL 2024–2025.
Canada : la disposition sur les articles de restauration vise des formes, usages et plastiques précis
Politiques et données. Le Règlement interdisant les plastiques à usage unique, SUPPR, a été publié par Environnement et Changement climatique Canada le 22 juin 2022. Les interdictions de fabrication et d’importation des articles concernés s’appliquent depuis le 20 décembre 2022, celles de vente depuis le 20 décembre 2023 et celles de fabrication, d’importation et de vente destinées à l’exportation de ces articles depuis le 20 décembre 2025. Après la décision de la Cour d’appel fédérale du 30 janvier 2026, le règlement demeure applicable. Pour les articles de restauration, le SUPPR vise les articles en plastique qui satisfont simultanément aux critères de forme prévus (notamment boîte, gobelet, assiette ou bol), d’usage pour servir ou transporter des aliments ou boissons prêts à consommer et de présence d’EPS ou XPS expansé, de PVC, de plastique noir au noir de carbone ou de plastique oxodégradable. Le règlement traite aussi d’autres catégories, notamment les sacs, couverts, anneaux de boissons, bâtonnets et pailles. Guide technique officiel canadien. Le guide officiel cite comme exemples non automatiquement interdits par cette disposition les gobelets à café en papier avec doublure plastique ordinaire ne contenant pas ces matières problématiques et les articles en PLA ; PLA et PHA peuvent néanmoins rester des plastiques. Statistique Canada indique 101,4 milliards de dollars canadiens de ventes des services de restauration et débits de boissons en 2025, dont 47,3 milliards, soit 46,6 %, pour la restauration à service restreint. Il s’agit d’un indicateur d’usage, pas de taille du marché de l’emballage.
Demande, achats et accès. Le signal vient des restrictions sur certaines résines et des achats des marques ou de l’EPR provinciale, non d’une prescription fédérale des revêtements aqueux. Un polymère aqueux peut rester plastique ; l’absence des matériaux énumérés ne suffit pas à établir la conformité à toutes les règles fédérales ou provinciales. Les marques fixent les spécifications ; les responsabilités d’achat et d’EPR des importateurs, propriétaires de marques ou producteurs doivent être vérifiées selon la province et la chaîne d’approvisionnement ; PRO provinciaux et systèmes locaux contrôlent la fin de vie. La lettre de non-objection de Santé Canada, LONO, est un avis volontaire de sécurité chimique pour l’application alimentaire précisément soumise, non une autorisation légale, et ne transfère pas la responsabilité du vendeur d’aliments. Health Canada: LONO L’entreprise chinoise doit vérifier acteur, formulation et usage dans la province visée.
Principales sources : SUPPR et guide technique officiel ; Statistique Canada : ventes de restauration 2025 ; guide de Santé Canada sur les emballages alimentaires.
Nouvelle-Zélande : dans le système municipal, le compostable peut encore rejoindre les ordures générales
Politiques et données. Les Waste Minimisation (Plastic and Related Products) Regulations 2022 interdisent depuis octobre 2022 certains plateaux alimentaires en PVC et emballages alimentaires à emporter en PS. Depuis juillet 2023, les assiettes, bols, plateaux et articles de table principalement plastiques sont interdits ; fourchettes, cuillères, couteaux et baguettes sont visés dès qu’ils contiennent du plastique. La définition inclut les plastiques biosourcés et compostables. Le guide précise que les articles de table en papier, bambou ou pâte de canne doublés de plastique, les gobelets jetables hors EPS et les récipients plastiques ordinaires avec couvercle ne relèvent pas de cette phase. L’échéance de la troisième phase initialement prévue en 2025 a été annulée. Depuis février 2024, les règles municipales de collecte des déchets alimentaires/FOGO excluent papier, carton et emballages compostables ; les collectes commerciales dédiées doivent être vérifiées séparément.
Demande, achats et accès. L’API Preview de UN Comtrade estime le total mondial des importations néo-zélandaises 2024 du code HS 482369 à environ 31,10 millions de dollars américains. La ligne Chine indique environ 23,89 millions, un poids brut d’environ 7,829 millions de kilogrammes et isReported=true, soit 76,8 % de la valeur ; ce code ne permet pas d’identifier les revêtements aqueux. Le film sec d’un polymère aqueux n’est pas automatiquement sans plastique. Même si le produit n’est pas interdit, sa couche composite peut être exclue du recyclage ordinaire du papier en collecte municipale. Importateurs et distributeurs paient, les marques fixent les spécifications, exploitants alimentaires et fournisseurs démontrent la sécurité ; MPI/New Zealand Food Safety applique les règles, et collectivités et installations déterminent la fin de vie. La voie papier exige un essai de structure finale et une acceptation locale ; la voie compostage exige l’accord d’une installation.
Principales sources : Ministère néo-zélandais de l’Environnement : retrait des plastiques et collecte municipale ; MPI : règles d’emballage alimentaire ; UN Comtrade 2024.
Golfe : Dubaï comme repère réglementaire, l’Arabie saoudite comme régime d’accès distinct
Politiques et données. La municipalité de Dubaï indique une base fédérale no 380/2022, tandis que la version anglaise de la résolution de Dubaï 124/2023 mentionne une résolution ministérielle no 380/2023 ; le numéro, l’année et le lien entre ces références restent à vérifier sur les textes arabes. Municipalité de Dubaï ; texte anglais de Dubaï 124/2023. La municipalité indique qu’à compter du 1er janvier 2026 la phase finale interdit importation, production ou commerce de gobelets plastiques et couvercles, assiettes, couverts, pailles, agitateurs et récipients alimentaires en plastique expansé, avec exceptions spécifiques pour l’exportation, la réexportation et certains produits recyclés définis par l’autorité. La résolution no 124 de 2023 du Conseil exécutif de Dubaï s’applique séparément à tout l’émirat, zones franches comprises : elle couvre notamment les gobelets et récipients en Styrofoam en 2025, puis les assiettes, récipients, couverts, gobelets et couvercles plastiques en 2026. Les produits identifiés pour exportation ou réexportation ne peuvent être vendus aux Émirats. Environ 2 336 établissements alimentaires ont ouvert à Dubaï au premier semestre 2025 ; ce chiffre indique seulement l’activité des circuits.
Demande, achats et accès. Le signal associe réglementation directe des Émirats/Dubaï et dynamisme hôtelier et alimentaire ; la réexportation régionale reste à vérifier commande par commande. Les règles publiques ne classent pas encore uniformément les gobelets en papier à polymère aqueux : avant devis, l’importateur local devrait obtenir un avis écrit sur formulation et SKU final. L’Arabie saoudite ne prolonge pas simplement l’interdiction émiratie. Le règlement SASO sur les plastiques dégradables vise les produits PE/PP et oxobiodégradables de son annexe, et son article 2 exclut les produits plastiques utilisés dans les industries médicale et alimentaire ; il ne constitue pas une voie de compostage pour tous les gobelets en papier. Les exigences applicables à chaque produit doivent être vérifiées. SASO : règlement sur les plastiques dégradables. Le Technical Regulation for Food Safety in Tools and Appliances Used in the Kitchen encadre séparément le contact alimentaire. Selon le service SASO de certificat d’expédition, la démarche commerciale prévoit l’enregistrement du produit et, selon sa classification et les règles applicables, l’enregistrement d’un certificat de conformité produit ou une autodéclaration ; les exigences de certificat d’expédition doivent aussi être vérifiées pour l’envoi. SASO : service Saber. Il faut donc distinguer trois fiches SKU : vente à Dubaï, réexportation et vente en Arabie saoudite.
Principales sources : Émirats : références 380/2022 et 380/2023 à confirmer ; Dubaï : 124/2023 et données Dubai Municipality 2025 ; SASO/Saber.
04 · CHAÎNE DE LA COMMANDE
Qui achète ? Une commande réelle ne passe pas directement de la réglementation à l’usine
Sept rôles dans une commande | Prescripteur → Acheteur de matériaux → Importateur/metteur sur le marché → Payeur du bon de commande → Responsable EPR → Contrôleur des preuves → Acceptant en fin de vie
Dans l’analyse de cet article, les dix zones révèlent moins une liste de clients que sept rôles à examiner pour chaque commande. Leur répartition dépend des règles locales et du contrat.
Premièrement, le prescripteur est généralement une marque de restauration, un distributeur, un client institutionnel ou une marque d’emballages. Deuxièmement, l’acheteur de matériaux est le fabricant de papier enduit, le transformateur ou le fabricant de gobelets et boîtes. Troisièmement, l’importateur ou metteur sur le marché gère le passage de frontière, les stocks et l’enregistrement. Quatrièmement, le payeur effectif du bon de commande peut être l’importateur, le distributeur, une chaîne désignée par la marque ou le transformateur. Contrat et Incoterms modifient la répartition du paiement, des frais d’essai et du risque de stock.
Cinquièmement, le responsable des obligations et frais EPR peut différer du payeur. Les producteurs ou PIBO suivent des systèmes propres à chaque marché. Sixièmement, le contrôleur des exigences de preuve peut être l’auditeur du contact alimentaire, le laboratoire, le certificateur, le PRO ou l’autorité. Ces acteurs conditionnent la validité des rapports, étiquettes, mises en rayon ou obligations, sans être tous des autorités d’autorisation produit. Septièmement, l’acteur acceptant le produit en fin de vie est le collecteur, le centre de tri, la papeterie, l’installation de compostage ou le système des magasins. Un certificat peut exister alors que le bac local refuse le produit.
Une demande commerciale utile doit au minimum préciser pays ou État final, rôle du client, structure du SKU, conditions alimentaires, motif de substitution, réglementation ou norme, importateur, payeur des essais, responsable EPR, fin de vie, volume annuel prévu et prochaine étape. Les politiques commencent à devenir des preuves commerciales lorsque les spécifications de l’acheteur, le responsable identifié, les échantillons payants, les essais par des tiers, la commande d’essai et le réachat apparaissent progressivement.
05 · DOSSIER D’ACCÈS POUR LA CHINE
Exemple industriel chinois, un acteur identifiable des gobelets en papier à revêtement aqueux
Les fabricants de gobelets et boîtes alimentaires en papier doivent fournir un dossier de responsabilité du SKU final. Le rapport matériau ne couvre pas le gobelet fini ; joint latéral, bord roulé, encres et colle doivent entrer dans la nomenclature. Lido est un acteur identifiable des gobelets en papier à revêtement aqueux. La plateforme nationale des normes la cite parmi les principaux rédacteurs de GB/T 44834—2024 et GB/T 27591—2025. Depuis plusieurs années, elle travaille avec BASF, Bohui Paper et DBC à l’application industrielle des revêtements barrières aqueux sur la vaisselle en papier. Pour les acheteurs étrangers, cette valeur continue de croître : au-delà du savoir-faire de la chaîne chinoise derrière l’étiquette « gobelet à revêtement aqueux », elle repose sur la sécurité du contact alimentaire, la facilité de recyclage, la transparence et la vérifiabilité.
06 · CONCLUSION
La véritable opportunité : préparer les preuves avant la commande
Les dix zones révèlent une évolution commune des achats : de la substitution matière vers la livraison de solutions régionales vérifiables. Dans la vente à emporter, la livraison et les usages institutionnels où le jetable reste nécessaire, le papier dispose d’un potentiel d’amélioration grâce à sa fabrication mature, sa mise en forme, son imprimabilité et ses filières fibreuses. Là où le réemploi est prioritaire, il faut répartir les usages avec les systèmes réutilisables. Selon l’analyse de l’article, les barrières aqueuses peuvent contribuer à optimiser les fonctions, la charge non fibreuse et les conditions de recyclage du SKU final ; ces résultats dépendent de sa structure, de son usage et des essais applicables.
L’opportunité de la chaîne chinoise consiste à réunir en premier les besoins régionaux, comparaisons fonctionnelles, réductions structurelles du plastique, preuves de remise en pâte, contact alimentaire, EPR et fin de vie locale dans un SKU à risque maîtrisé. Le remplacement du plastique par le papier devient alors un langage d’achat vérifiable par l’acheteur, testable en papeterie et mesurable par le responsable.
BIOTEN Packaging poursuivra l’étude professionnelle des politiques, des logiques de développement et des opportunités des marchés régionaux, afin d’apporter des repères aux acteurs chinois des emballages à base de papier pour une innovation et un développement de qualité.
Emballage BIOTEN ·Regards sur l'industrie ·Notes de recherche
Cet article repose sur les règlements, documents de contrôle et données officielles vérifiables jusqu’au 17 août 2026. Politiques, tarifs et acceptation des installations peuvent évoluer ; tout projet réel doit être revérifié selon le marché et le SKU final. L’étude sert à l’analyse industrielle et commerciale, sans engagement juridique, de certification ou de performance produit.
BIOTEN : données de recherche et sources de vérification
Union européenne : règlement (UE) 2025/40, PPWR ; page de la Commission européenne sur les emballages ; données Eurostat 2023 sur les déchets d’emballages.
France et Allemagne : dispositions françaises en vigueur sur la teneur en plastique des gobelets ; évaluation française des polymères aqueux ; données ADEME 2024 sur le réemploi ; journal officiel fédéral allemand, VerpackDG ; données UBA 2023 ; ZSVR sur les changements de responsabilité au 12 août 2026.
Royaume-Uni et Californie : tarifs de base PackUK 2025–2026 ; classification britannique des matériaux pour l’EPR ; CalRecycle SB 54 ; étude CalRecycle 2024 sur les matériaux éliminés.
Australie et Inde : cadre fédéral australien des responsabilités d’emballage ; règles FOGO d’Australie-Occidentale ; données indiennes d’application des interdictions SUP ; recueil FSSAI sur les emballages ; rapport annuel TNPL 2024–2025.
Canada et Nouvelle-Zélande : guide technique SUPPR ; ventes de restauration 2025 de Statistique Canada ; politique néo-zélandaise de retrait des plastiques ; exclusions FOGO ; règles MPI sur les emballages alimentaires.
Golfe et périmètre commercial : références émiraties no 380/2022 et no 380/2023 à confirmer ; résolution no 124 de 2023 du Conseil exécutif de Dubaï ; règlement SASO sur les plastiques dégradables ; méthodologie de l’API UN Comtrade.
Données des circuits de Dubaï : statistiques 2025 de Dubai Municipality sur les établissements alimentaires.
Substitution par le papier et méthodes de remise en pâte : 4evergreen, Circularity by Design Guideline, version 4, 2026 ; Cepi, Paper and Board Recyclability Laboratory Test Method, version 3, 2025 ; étude de Lyytikäinen et al., 2026, sur la remise en pâte des revêtements aqueux en dispersion de subérine.