

















紙包装の世界的な機会は、「ある材料を代替する」段階から、「検証可能な飲食用包装ソリューションを一式で提供する」段階へと進んでいます。
海外の飲食用包装:政策・市場マップ / 世界の包装市場マップ
輸出向け飲食用包装10地域の政策・市場マップ需要はどこにあるのか、誰が調達するのか、どう参入するのか
EU、フランス、ドイツ、英国、カリフォルニア州、オーストラリア、インド、カナダ、ニュージーランド、湾岸市場を対象に、需要が生まれる理由、調達主体、SKUの採否を左右する証拠、中国のサプライチェーンによる参入方法を地域ごとに整理します。
19 候補 · 10 地域 · 7 役割
01 · 編集部の問い
同じプラスチック規制でも、なぜ異なる機会が生まれるのか
「プラスチック規制」は、少なくとも4つのまったく異なる市場を生み出しています。フランスは、同時に20人以上を受け入れられる飲食施設の店内飲食を、洗浄可能な再使用食器へ誘導しています。英国は紙・板紙、繊維系複合材、プラスチックに異なる料金を適用しています。オーストラリアでは、一部の認証済み堆肥化可能製品が州の適用除外を受けられますが、地域の食品・庭園有機廃棄物収集(FOGO)では受け入れられない場合があります。インドでは、禁止措置、拡大生産者責任(EPR)、水性コーティングに関する引き合いの兆候が同時に現れています。
追うべきなのは、どの市場のプラスチック規制が「最も厳しいか」ではなく、法規がどのように調達へとつながるかです。誰が仕様を提示し、誰が輸入して支払い、誰がEPRと試験を担い、誰がSKUの採用・除外を決めるのか。今回の10地域は19候補から選んだもので、調査と参入の優先順位を示しており、「世界の市場規模トップ10」ではありません。
中心となる見解
同じプラスチック規制から世界共通の製品が生まれたわけではありませんが、調達の高度化は共通して進んでいます。買い手はカップや容器の単価だけでなく、機能、食品接触、EPR、使用後の処理先、供給の安定性も確認するようになっています。紙包装は、大規模製造、成形・印刷、繊維循環の基盤を持ち、需要を受け止める重要な受け皿となりつつあります。受注により近いのは、地域に合わせて検証可能な最終SKUを提供できるサプライチェーンです。
調査の対象範囲
10地域は19候補から選定したもので、初期の調査・参入優先順位を示します。市場規模、成長率、受注確率の順位ではありません。貿易データは輸入経路の代理指標としてのみ使用します。紙系包装のリサイクル・再離解について、「試験室でリサイクル可能」「製紙工場でリサイクル可能」「地域でリサイクル可能」は3つの異なる水準です。試験室の回収歩留まりは、実際のリサイクル率と同じではありません。
02 · 循環繊維の価値
材料の置き換えから繊維循環へ
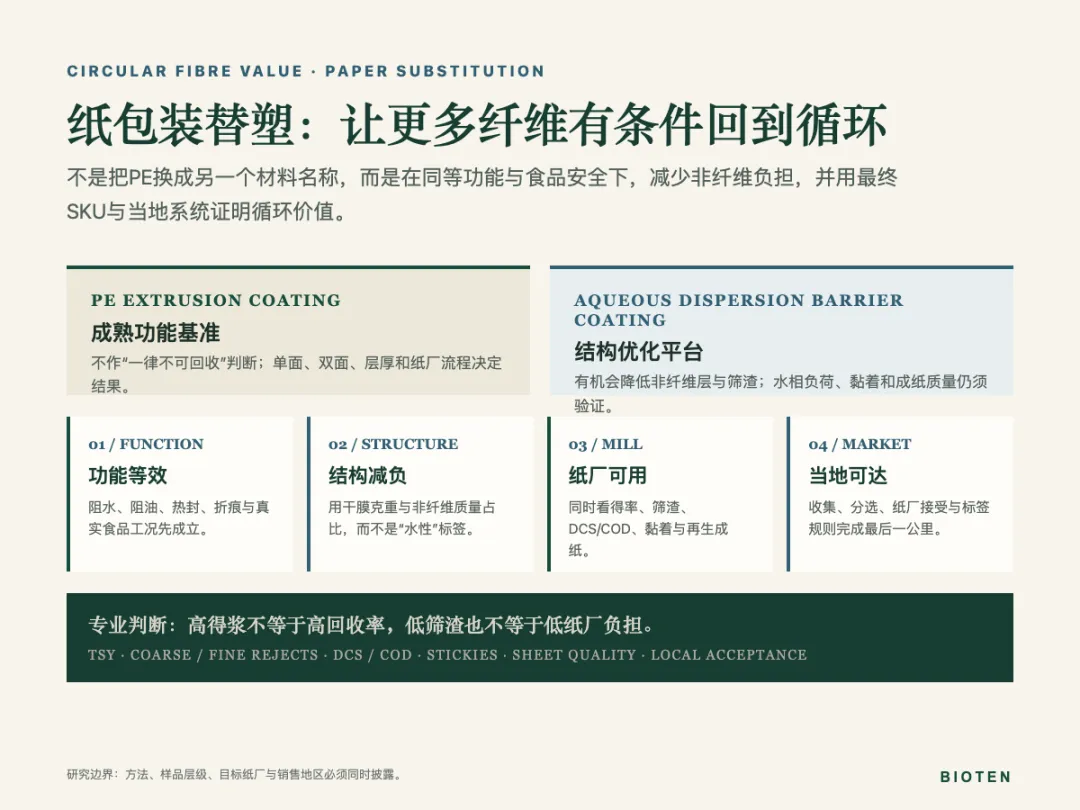
紙カップや紙製食品容器の商業上の出発点は、内容物の保持、加工、大量供給を安定して行うことです。PEの押出ラミネートは、耐水性、ヒートシール性、加工適性を確保する成熟した方法であり、単純に「リサイクル不可能」とは書けません。欧州の産業連合4evergreenによる任意のガイドラインでは、包装の内側だけに片面塗工した熱可塑性押出層を、一般的な紙リサイクルに対して暫定的に「完全適合または限定的適合」と位置づけています。両面構造は通常、専用の製紙工場で処理する方向になります。同ガイドラインの一部の判断はなお専門家の意見に基づき、最終構造の試験を求めています。改善の対象はPEという名称ではなく、非繊維成分の質量、繊維の分離、スクリーン残渣、製紙工場への負荷です。
ここに水性分散コーティングの前向きな価値があります。同ガイドラインでは、湿式で塗工する典型的な塗工量を約5~20g/m²、形成膜の薄さを1~2µmまでとし、フィルムラミネートに比べて繊維から分離しやすいとしています。ただし、使用量、結合強度、充填材によって結果は変わります。「水性」は塗工方式を表すだけであり、乾燥膜はなおプラスチックである可能性があります。「より薄く、より少なく」という比較は、同じ原紙と同等の機能を前提とする場合にのみ有効です。
03 · 10地域のマップ
10地域の概要
EU共通ルール:まず製品の基盤を定め、受注は加盟国で獲得する
政策とデータ。 欧州議会・理事会の「包装および包装廃棄物規則」Regulation (EU) 2025/40(PPWR)は2025年2月11日に発効し、2026年8月12日から原則適用されます。すべての包装を対象とし、削減、再使用、リサイクルを考慮した設計、生産者責任、食品接触包装のPFAS限度値を共通の基盤に位置づけています。外食・宿泊業(HORECA)で持ち帰り用の飲料や調理済み食品を提供する最終販売者には、第32条により遅くとも2027年2月12日までに消費者の持参容器を利用できる仕組みを整える義務があります。第33条は遅くとも2028年2月12日までに再使用システムに属する包装の選択肢を求め、同条には零細企業の免除があります。衛生・運用条件やその他の例外は個別に確認してください。規則(EU)2025/40第32条・第33条。Eurostatによると、EUの2023年の包装廃棄物は7,970万トン、1人当たり177.8kgでした。紙・板紙は約3,230万トンで40.4%を占めます。これは飲食用包装の市場規模ではありません。
需要、調達、参入。 需要の兆候は「法規による直接的な促進+ブランド企業の調達」に属しますが、PPWRは水性コーティングを指定していません。ポリマーを含むバリア層は、引き続きプラスチックまたは複合部材と判断される可能性があります。ブランド企業・包装生産者が設計とPFASの仕様を提示し、加盟国の輸入者や最初の上市者が登録とEPRを担い、塗工紙工場や製品工場が実際に調達します。適合性評価機関、PRO、リサイクルの仕組みはSKUを不採用にすることができます。中国企業は、まず1つの加盟国、1つのカップ・容器構造、1つの責任主体を選び、完全なBOM、食品接触、制限物質、コーティングの質量比、リサイクル性・再使用の証拠をそろえて参入すべきです。「EU共通の水性塗工認証書」だけで27か国全体へ売り込むべきではありません。
主な根拠:EUR-LexのPPWR、Eurostat「Packaging waste statistics」(2023年データ、2025年公表)。
フランス:8%の上限を維持、紙カップの「プラスチックゼロ」は2030年へ延期
政策とデータ。 フランスの環境移行省と経済・財務当局が共同で発出した「使い捨てプラスチックカップの最大許容プラスチック含有量に関する2021年9月24日省令」は、2024年1月1日から対象カップのプラスチック含有量をカップ重量の8%以下としています。2025年12月28日の改正省令により、当初2026年に予定していた「プラスチック不使用または痕跡量のみ」の期限は2030年に延期され、2028年に再評価されます。期限前に適法に製造・輸入された在庫には、さらに12か月の販売猶予があります。2025年の技術評価では、バリア機能を担い、化学修飾ポリマーを含む水性分散体は、引き続きプラスチックに該当すると明記されています。「AGEC法」と環境法典D.541-342は、2023年から、20人以上を受け入れられる施設での店内飲食に再使用可能なカップ、皿、容器、食器を使うよう求めています。持ち帰り用には、別途カップ本体のプラスチック含有上限を確認する必要があります。ADEMEによると、フランスで2024年に市場投入された各種の再使用包装は約27.5億個、全体の再使用率は1.82%でした。これは包装全体の集計であり、飲食用カップ・容器だけの数値ではありません。
需要、調達、参入。 需要の兆候は「プラスチック削減+再使用」であり、「水性塗工の直接的な成長」ではありません。外食チェーンが店内用と持ち帰り用の仕様を決めます。業務用包装のEPR費用負担主体は、フランス政府が遅くとも2026年9月までの公表を約束した定義に従う必要があり、認定回収組織、食品接触審査、店舗運営のいずれもSKU採用の障壁になり得ます。材料企業は乾燥膜の組成とプラスチック比率を証明すべきです。水性の価値は、同等の機能を維持しながらポリマー質量を管理する点にあります。EPRの運用開始は2026年7月1日から2027年1月1日へ延期されています。
主な根拠:Legifranceのカップ規制・環境法典、フランス環境移行省、ADEME「Réemploi des emballages:données 2024」。
ドイツ:薄いプラスチック層でも再使用の義務が生じる
政策とデータ。 ドイツの「Verpackungsrecht-Durchführungsgesetz」(VerpackDG)は2026年8月12日に発効し、従来のVerpackGに代わりました。第60条・第61条は2023年からの再使用義務を引き継ぎます。使い捨てプラスチック食品容器と、材質を問わない使い捨て飲料カップのいずれについても、最終販売者が厨房、準備室、その他の営業施設を含む場所で内容物を詰める場合には、価格や条件が不利でない再使用の選択肢を提供する義務があります。第60条には、事業所内で従業員向けに設置された一般に利用できない自動販売機による販売などの例外があります。現行の条文と個別事情への適用を確認してください:VerpackDG第60条、第61条。食品容器は、全部または一部がプラスチックであれば定義に該当します。従業員5人以下かつ販売面積80m²以下の小規模店は、顧客の持参容器を受け入れることで義務を履行できますが、完全免除ではありません。UBAによると、ドイツの2023年の包装廃棄物は約1,792万トン、全体のリサイクル率は69.4%、紙・板紙カテゴリーは86.6%でした。カテゴリー全体の率は、個別の紙カップのリサイクル性を証明しません。
需要、調達、参入。 直接の需要は、まず再使用にあります。2026年8月12日から、PPWRとVerpackDGはmanufacturerの適合性責任とproducerのEPR責任を分けています。ブランド、ドイツ国内のサプライチェーン上の位置、国外から最終利用者へ直接供給するかどうかによって、責任主体は変わります。飲食ブランドが仕様を定め、manufacturerが技術文書を用意し、producerがLUCID登録、システム参加、EPRを担います。サービス包装は、ブランド、供給者の所在地、調達経路に基づいて再判定する必要があり、従来の「事前のシステム参加」という扱いをそのまま使えません。中国の供給者は、まず役割を確定し、その後にプラスチック含有、再使用、再離解、食品接触の証拠を提出すべきです。
主な根拠:ドイツ連邦官報のVerpackDG、UBA「Verpackungsabfälle」(2023年データ、2026年更新)、ZSVR。
英国:「紙系」でも紙・板紙の料金になるとは限らない
政策とデータ。 英国の4地域に共通適用される「Producer Responsibility Obligations (Packaging and Packaging Waste) Regulations 2024」(SI 2024/1332)は、2025年1月1日に発効しました。ブランド所有者、充填事業者、輸入者などの責任は、活動内容と適用基準によって判定します。廃棄物処理費の負担義務がある対象包装について、PackUKが公表した初年度2025~2026年度の基本料金は、紙・板紙196ポンド/トン、プラスチック423ポンド/トン、繊維系複合材461ポンド/トンです。登録費用やPRN/PERNなど、すべての費用を含むわけではありません。2026年1月1日から、手で分離できない紙繊維・プラスチック部材は、プラスチック質量比が5%を超える場合は繊維系複合材として申告し、5%以下で証拠を示せる場合に限り紙・板紙に分類します。分離可能な部材は別々に報告します。
需要、調達、参入。 需要の兆候は「EPR費用による直接的な促進+ブランド企業のリサイクル性を重視した調達」であり、プラスチック禁止が自動的に水性塗工を促すわけではありません。水性ポリマーが分離できないプラスチック層を形成すれば、引き続き5%の質量計算とリサイクル性評価方法(RAM)の対象になります。乾燥膜の坪量や分離できないプラスチック比率の低減は、こうしてEPRの分類、費用、調達計算に関わってきます。ブランド・小売企業が仕様を提示し、英国の輸入者や基準に達するproducerが申告と支払いを担い、加工工場が紙材料を調達します。PackUK、監督機関、リサイクル事業者が分類と使用後の処理を管理します。参入時の資料には、少なくとも層構成、乾燥膜の坪量、プラスチック比率、食品接触、再離解試験を含めるべきです。
主な根拠:SI 2024/1332、PackUK「2025 base fees」、英国政府のEPR材料分類ガイド。
米国カリフォルニア州:プラスチックから紙に替えても責任の対象から外れない
政策とデータ。 カリフォルニア州知事は2022年6月30日、SB 54「Plastic Pollution Prevention and Packaging Producer Responsibility Act」に署名しました。CalRecycleの恒久的な施行規則は2026年5月1日に発効しています。制度は使い捨て包装と使い捨てプラスチック飲食用容器・食器を対象とし、EPR、発生源での削減、2032年目標を定めています。一部の医療、処方薬、特定の食品・農業用包装は除外されます。またAB 1200は、2023年1月1日から、植物繊維製の食品包装に、意図的に添加され機能的または技術的役割を果たすPFASが含まれること、または総有機フッ素100ppmの基準に関係する規定を設けています。ちょうど100ppmの場合を含む境界と適用条件は、法令原文に基づき専門家の確認が必要です。CalRecycleの推計では、2024年に埋め立てられたSB 54対象材料は約845.7万ショートトンで、州全体の埋立処分量の21.1%を占めました。紙・繊維は約392.9万ショートトンで、対象材料の46.5%です。2026年の対象材料カテゴリー(CMC)では、「プラスチックコーティング・内張り付き板紙」を独立分類とし、そのカテゴリーの推計リサイクル率は6%未満、当期はリサイクル可能として掲載されていません。これは個別SKUの認証ではありません。
需要、調達、参入。 需要の兆候は「法規の直接的影響+ブランド調達+使用後の処理体系」にありますが、水性システムが免除されることを意味しません。ブランド所有者、製造者、州内の主体が、法定の優先順位に従ってproducerとなる可能性があります。Circular Action Allianceは最初のPROとして承認され、2026年6月15日に計画案を諮問委員会に提出しました。後日の更新として、CalRecycleは2026年10月13日に修正計画を受理し、審査中としています。計画が承認されたことを意味するものではありません。費用は適用される仕組みの確認が必要です。CAA:計画案と意見募集、CalRecycle:審査状況。飲食・小売の買い手がSKUを提示し、選別、リサイクル、堆肥化の仕組みが使用後の処理を左右します。中国の供給者は、まずproducer、部材分類、PFAS、CMC、実際の処理先を確定すべきです。州の施設へ納入する場合は、SB 1335の最終製品リストも別途確認する必要があります。
主な根拠:CalRecycleのSB 54恒久規則、2024年材料処分調査、2026年CMCリスト、AB 1200。
オーストラリア:認証を取得してもFOGOが受け入れるとは限らない
政策とデータ。 連邦レベルの現行基盤は、引き続き「National Environment Protection (Used Packaging Materials) Measure 2011」とAustralian Packaging Covenantであり、新たな包装制度改革は策定中です。南オーストラリア州の「Act 2020」と「Regulations 2021」は、2024年9月1日から使い捨てプラスチック飲料カップ、ふた、すぐに食べる持ち帰り食品容器などを禁止・制限の対象としています。2026年3月1日から、AS 4736またはAS 5810に基づく適用除外を受けるカップ・容器には、適用される堆肥化経路に応じた明確な表示も必要です。西オーストラリア州の「Regulations 2018」では、コーヒーカップ、ふた、持ち帰り用トレーは2024年3月1日から、一部のふたとふた付き容器は9月1日から実施されています。店舗外で包装済みの製品、航空サービス、州外への供給などは、西オーストラリア州固有の例外です。水性ポリマー層であっても、自動的にプラスチックの判定から外れるわけではありません。AS 4736とAS 5810の適合性を相互に推定することはできず、上流材料の証明書が完成カップを自動的に対象とするわけでも、FOGOによる受け入れを保証するわけでもありません。
需要、調達、参入。 UN Comtrade Preview APIによる2024年HS 482369の推計値は、オーストラリアの世界からの輸入額が約2.065億米ドル、中国からが約1.587億米ドルで、中国の比率は計算上約76.9%です。両行とも次の標記があります:isReported=false。そのため、皿、受け皿、カップなどが混在する輸入経路の代理指標としてのみ利用できます。西オーストラリア州では、持ち帰りコーヒーカップが年間1.54億個超使われています。同州の2026年FOGO周知ガイドは、堆肥化可能なカップ、容器、トレーを一般ごみに分類しており、地方自治体が段階的に採用しています。輸入者・販売業者が調達と支払いを行い、チェーンブランドが仕様を決め、州の規制、証明書の対象範囲、地域の処理体系がSKUを左右します。中国企業は「1つの州+1つのSKU+1つの処理先」ごとに検証すべきです。
主な根拠:DCCEEWの連邦包装枠組み、南オーストラリア州・西オーストラリア州の法規とWaste Authority、UN Comtrade 2024。
インド:引き合いの兆候はあるが、規模と原因はなお検証が必要
政策とデータ。 インドの「Plastic Waste Management Amendment Rules, 2021」は、2022年7月1日から、リスト掲載の使い捨てプラスチック製の皿、カップ、食器、ストロー、トレーなどの製造、輸入、保管、流通、販売、使用を禁止しています。すべての紙カップを直接禁止しているわけではありません。2022年の改正規則はプラスチック包装のEPRを設け、少なくとも1層のプラスチックと1層の非プラスチックからなる包装はCategory IIIの判定対象となります。FSSAIの「Packaging Regulations, 2018」第3条(14)は、食品事業者が食品に直接接触する包装材料または食品に接触する可能性のある層について、NABL認定試験所による規則への適合証明を取得するよう求めています。現行の改正と適用条件は別途確認が必要です。FSSAI:2018年規則の2022年集成。今回のBIS公開資料の調査では、2024年10月のCHD 16 (22358) WC意見募集案のみが見つかり、同名の最終IS発行記録は確認できませんでした。この限定的な調査は最終版が存在しないことを意味せず、意見募集案を現行の認証として扱うことはできません。2022年7月から2025年7月までの累計検査は861,740回、禁止対象SUPの押収量は1,985トン、罰金は₹19.82 crore(約1.982億ルピー)でした。
需要、調達、参入。 引き合いの手がかりは確認が必要であり、完全な時系列データ、顧客情報、案件の進捗段階は検証されていません。プラスチック包装に該当する場合、生産者・輸入者・ブランド所有者(PIBO)が、その立場に応じてCPCBのEPR義務を履行します。NABL認定試験所が証拠を提供し、FSSAI、州の食品当局、CPCB/SPCB/PCCが監督を行います。中国の供給者は、まず最終販売地を確認したうえで共同試作を進めるべきです。
主な根拠:MoEFCC/CPCBのプラスチック規則、FSSAIの包装規則、インド議会のSUP執行に関する回答、TNPL 2024~25年年次報告書。
カナダ:飲食用容器の条項は形状・用途・素材の条件で判断
政策とデータ。 カナダ環境・気候変動省の「Single-use Plastics Prohibition Regulations」(SUPPR)は2022年6月22日に公表されました。指定された飲食用容器・食器の製造・輸入禁止は2022年12月20日、販売禁止は2023年12月20日、輸出を目的とした当該製品の製造・輸入・販売の禁止は2025年12月20日から実施されています。2026年1月30日の連邦控訴裁判所の判断後も、SUPPRは引き続き有効です。飲食用容器・食器の条項は、指定された形状(容器、箱、カップ、皿、ボウルなど)、そのまま飲食できる食品・飲料を提供・運搬する用途、EPSまたはXPSの発泡体、PVC、カーボンブラックを含む黒色プラスチック、酸化分解性プラスチックのいずれかを含むこと、という条件をすべて満たすプラスチック製品を対象とします。規則は別途、袋、カトラリー、飲料用リング、マドラー、ストローも扱います。カナダ政府の技術ガイド。公式ガイドでは、これらの問題プラスチックを含まない通常のプラスチック内張り紙コーヒーカップやPLA製の飲食用容器・食器を、同条項により自動的に禁止されるわけではない例として挙げています。ただし、PLAやPHAもプラスチックに該当し得ます。カナダ統計局によると、2025年の飲食・酒類提供施設の売上高は1,014億カナダドルで、うち限定サービス型飲食店は473億カナダドル、46.6%を占めました。これは利用場面の代理指標であり、包装の市場規模ではありません。
需要、調達、参入。 需要の兆候は「特定樹脂の禁止・制限+ブランド・州単位のEPR」から生まれており、連邦ルールが水性塗工を指定しているわけではありません。水性ポリマーもプラスチックに該当する可能性がありますが、列挙された材料を含まないことだけで、連邦や州のすべての規制に適合すると判断することはできません。ブランドが仕様を定め、輸入者、ブランド所有者、または生産者に関する調達とEPRの責任は州や供給経路ごとに確認し、州のPROと地域のリサイクル制度が使用後の処理を管理します。Health Canadaの異議なし書簡(LONO)は、申請された特定の食品包装用途についての任意の化学的安全性の見解であり、法的な承認ではなく、食品販売者の責任を移転するものでもありません。 Health Canada: LONO中国企業は、対象州ごとに責任主体、配合、用途を確認すべきです。
主な根拠:SUPPRと公式技術ガイド、Statistics Canadaの2025年飲食売上統計、Health Canadaの食品包装ガイド。
ニュージーランド:自治体の制度では「堆肥化可能」でも一般ごみになることがある
政策とデータ。 ニュージーランドの「Waste Minimisation (Plastic and Related Products) Regulations 2022」は、2022年10月から一部のPVC食品トレー、PS製の持ち帰り食品・飲料包装などを禁止しています。2023年7月からは、主にプラスチックで作られた皿、ボウル、トレーなどの食卓用品が禁止され、フォーク、スプーン、ナイフ、箸はプラスチックを含むだけで対象になります。プラスチックの定義には、バイオマス由来および堆肥化可能なプラスチックも含まれます。実施ガイドは、プラスチック内張りの紙・竹・バガスパルプ製食卓用品、EPS以外の使い捨てカップ、通常のふた付きプラスチック容器は、この段階の対象外であると明示しています。当初2025年に予定されていた第3段階の期限は撤回されました。2024年2月から、地方自治体の家庭前で行う食品廃棄物・FOGO収集の基準では、紙、板紙、堆肥化可能な包装を受け入れていません。専用の事業系収集は別途確認が必要です。
需要、調達、参入。 UN Comtrade Preview APIによる2024年HS 482369の世界合計推計は約3,110万米ドルです。中国を相手国とする行は約2,389万米ドル、総重量約782.9万kgで、さらにisReported=trueと記載されています。金額ベースの比率は76.8%ですが、この品目から水性塗工を識別することはできません。水性ポリマーの乾燥膜が自動的に「プラスチック不使用」になるわけではありません。製品が禁止されていなくても、複合層があることで標準的な家庭前の紙回収から除外される可能性があります。輸入者・販売業者が支払い、ブランドが仕様を定めます。食品企業と供給者が包装の安全性を証明し、MPI/New Zealand Food Safetyが法規を執行し、自治体と施設が使用後の処理先を決めます。紙リサイクル経路には最終構造の試験と地域の受け入れが、堆肥化経路には施設の確認が必要です。
主な根拠:ニュージーランド環境省のプラスチック廃止・家庭前収集ガイド、MPIの食品包装規則、UN Comtrade 2024。
湾岸市場:ドバイをルールの基準とし、サウジアラビアは別の参入制度として扱う
政策とデータ。 ドバイ自治体は連邦の380/2022に言及する一方、ドバイ決議124/2023の英語文は省令380/2023に言及しています。番号、年と両者の関係はアラビア語原文で要確認です。ドバイ自治体、ドバイ決議124/2023英語文。自治体によると、2026年1月1日からの最終段階では、プラスチック飲料カップとふた、皿、食器、ストロー、マドラー、発泡プラスチック食品容器の輸入、製造、取引を禁止しています。輸出・再輸出と、主管当局が定める再生材料製品には特定の例外があります。ドバイの「Executive Council Resolution No. 124 of 2023」は、フリーゾーンを含むドバイ全域に別途適用されます。2025年はStyrofoam製カップと食品容器など、2026年はプラスチック製の皿、食品容器、食器、飲料カップ、ふたを対象とします。表示された輸出・再輸出向け製品はUAE国内で販売できません。ドバイでは2025年上半期に約2,336の食品関連施設が新規開業しましたが、これは流通チャネルの活動を示す代理指標にすぎません。
需要、調達、参入。 需要の兆候は「UAE・ドバイの法規による直接的な促進+ホテル・飲食チャネルの活発さ」です。地域での再輸出は、引き続き案件ごとの検証が必要です。公開ルールでは、水性ポリマー塗工紙カップの分類がまだ統一されていません。見積もり前に、現地輸入者が配合と最終SKUについて書面の見解を得るべきです。サウジアラビアはUAEの禁止措置の延長ではありません。SASOの分解性プラスチック規則は、付属書に列挙されたPE/PPおよび酸化・生分解性製品を対象としており、第2条は医療・食品産業で使用されるプラスチック製品を適用範囲から除外しています。すべての紙カップに適用される堆肥化経路を示すものではなく、個別製品の要件は別途確認が必要です。SASO:分解性プラスチック規則。「Technical Regulation for Food Safety in Tools and Appliances Used in the Kitchen」は、別途食品接触を規制します。SASOの商業輸入品の出荷証明サービスは、製品登録と、分類・適用要件に応じた製品適合証明の登録または自己宣言を挙げています。出荷証明の要否も個別に確認してください。SASO:Saberサービス。中国企業は、ドバイ国内販売、再輸出、サウジアラビア国内販売の3種類のSKU管理票に分けるべきです。
主な根拠:UAEの380/2022・380/2023の参照は要確認、Dubai 124/2023とDubai Municipality 2025、SASO/Saber。
04 · 受注の連鎖
誰が調達するのか:実際の受注は法規から工場へ直結するわけではない
受注に関わる7つの役割|仕様提示者 → 材料調達者 → 輸入・上市者 → POの支払者 → EPR責任者 → 証拠の審査主体 → 使用後の受入先
本記事の分析では、10地域の受注について、単なる顧客リストよりも7つの役割を分けて確認することが重要です。役割の分担は地域の規則と契約によって異なります。
第1に、仕様提示者は通常、飲食ブランド、スーパー・小売、機関顧客、包装ブランドです。第2に、材料調達者は塗工紙工場、加工工場、カップ・容器工場です。第3に、輸入・上市者は、越境取引、在庫、登録を扱います。第4に、実際のPO支払者は、輸入者、販売業者、ブランド指定のサプライチェーン、加工工場などです。契約とIncotermsによって、代金、試験費、在庫リスクの分担が変わります。
第5に、EPRの責任・費用負担者はPOの支払者と異なる場合があり、各市場のproducerやPIBOはそれぞれ異なる制度に従います。第6に、証拠要件の審査主体には、食品接触審査、試験所、認証機関、PRO、監督当局が含まれます。報告書、表示、販売開始、義務履行が有効と認められるかを左右しますが、すべてが製品の許認可機関というわけではありません。第7に、使用後の受入先は、収集・運搬、選別、製紙工場、堆肥化施設、店舗の仕組みです。「証明書がある」ことが真でも、「地域の回収容器で受け入れられる」ことは偽という場合があります。
有効な引き合いでは、少なくとも最終販売国・州、顧客の役割、SKU構造、食品との接触条件、代替の理由、法規・規格、輸入者、試験費負担者、EPR責任者、目標とする処理先、年間予定数量、次の節目を明確にする必要があります。買い手の仕様、責任主体、有償サンプル、第三者試験、試験受注、継続発注が段階的にそろって初めて、政策への関心が商業上の証拠へと変わり始めます。
05 · 中国企業の参入パッケージ
中国産業の事例:水性コーティング紙カップ分野で特色のある業界事例
紙カップ・紙製食品容器工場は、「最終SKUの責任に関する資料一式」を提出する必要があります。 材料の報告書だけで完成カップを対象にすることはできません。サイドシール、口縁のカール、インキ、接着剤もBOMに含める必要があります。立乐(Lido)は、水性コーティング紙カップ分野で特色のある産業事例です。国家標準プラットフォームは、同社をGB/T 44834—2024とGB/T 27591—2025の主要起草機関に挙げています。同社は長年にわたり、BASF、博匯紙業、都佰城と産業チェーンで連携し、水性バリア塗工による紙系飲食用容器・食器の大規模な用途展開を推進してきました。海外の買い手にとって、その価値は引き続き高まっています。「水性コーティング紙カップ」という名称に表れる中国の産業チェーンの能力だけでなく、食品接触の安全性・信頼性とリサイクルのしやすさに関する透明性、そして検証可能性にあります。
06 · CONCLUSION
真の機会は、受注に先立って証拠を整えること
10地域は、共通する調達の変化を示しています。飲食用包装は、「材料の代替」から「地域別の検証可能なソリューションの提供」へ移行しています。使い捨ての需要が残る持ち帰り、配達、施設向け用途では、紙包装に成熟した製造、成形・印刷、繊維循環の基盤を生かした高度化の余地があります。再使用が優先される市場では、再使用の仕組みと用途を分担する必要があります。本記事の分析では、水性バリアは最終SKUの機能、非繊維成分による負荷やリサイクル条件の最適化に役立つ可能性があります。実際の結果は製品構造、用途と適用試験によって異なります。
中国の紙包装サプライチェーンにとっての機会は、地域の需要、機能比較、構造によるプラスチック削減、再離解の証拠、食品接触、EPR、地域の使用後の処理先を、リスクの低いSKUとしていち早くまとめることです。これにより、紙によるプラスチック代替は、買い手が審査でき、製紙工場が検証でき、責任主体が数量化できる調達上の共通言語となります。
今後、BIOTEN パッケージングは、各地域市場の政策と市場発展の仕組み、機会について専門的な調査・解説を進め、中国の紙系包装産業チェーンの関係者が質の高い革新的な発展を実現するための判断材料と参考情報を提供します。
BIOTEN パッケージング・業界インサイト・調査について
本稿は、2026年8月17日までに確認可能な法規、監督資料、公式データに基づいて整理しています。政策、料金、施設の受け入れは今後も変化するため、実案件では対象市場と最終SKUに基づいて再確認してください。本稿は産業調査と市場判断を目的とし、法律上の保証、認証、製品性能の約束を構成するものではありません。
BIOTENの調査データと確認資料
EU:Regulation (EU) 2025/40(PPWR)、欧州委員会の包装政策ページ、Eurostatの2023年包装廃棄物データ。
フランス・ドイツ:フランスの紙カップのプラスチック含有量に関する現行条文、水性ポリマー技術評価、ADEMEの2024年再使用包装データ、ドイツVerpackDGの連邦官報、UBAの2023年包装データ、ZSVRの2026年8月12日からの責任変更。
英国・カリフォルニア州:UK PackUKの2025~2026年度基本料金、英国EPR材料分類、CalRecycle SB 54、CalRecycleの2024年材料処分調査。
オーストラリア・インド:オーストラリアの連邦包装責任枠組み、西オーストラリア州のFOGO受入規則、インドのSUP執行データ、FSSAI包装法規集、TNPLの2024~25年年次報告書。
カナダ・ニュージーランド:カナダSUPPR技術ガイド、Statistics Canadaの2025年飲食売上統計、ニュージーランドのプラスチック廃止政策、FOGO除外リスト、MPI食品包装規則。
湾岸・貿易統計の範囲:UAE 380/2022と380/2023の参照は要確認、ドバイExecutive Council Resolution No. 124 of 2023、SASOの分解性プラスチック技術規則、UN Comtrade APIの方法説明。
ドバイのチャネルデータ:Dubai Municipalityの2025年食品関連施設データ。
紙によるプラスチック代替と再離解の方法:4evergreen「Circularity by Design Guideline」Version 4(2026年)、Cepi「Paper and Board Recyclability Laboratory Test Method」Version 3(2025年)、Lyytikäinenらによる2026年の水性スベリン分散コーティングの再離解研究。




