Die Zellstoffpreise haben sich noch nicht umgekehrt, und die Produktionskapazitäten, die unter größerem Kostendruck stehen, beginnen bereits zu schrumpfen.
Beobachtung der chinesischen Papierindustrie / INDUSTRIAL PAPER STUDY
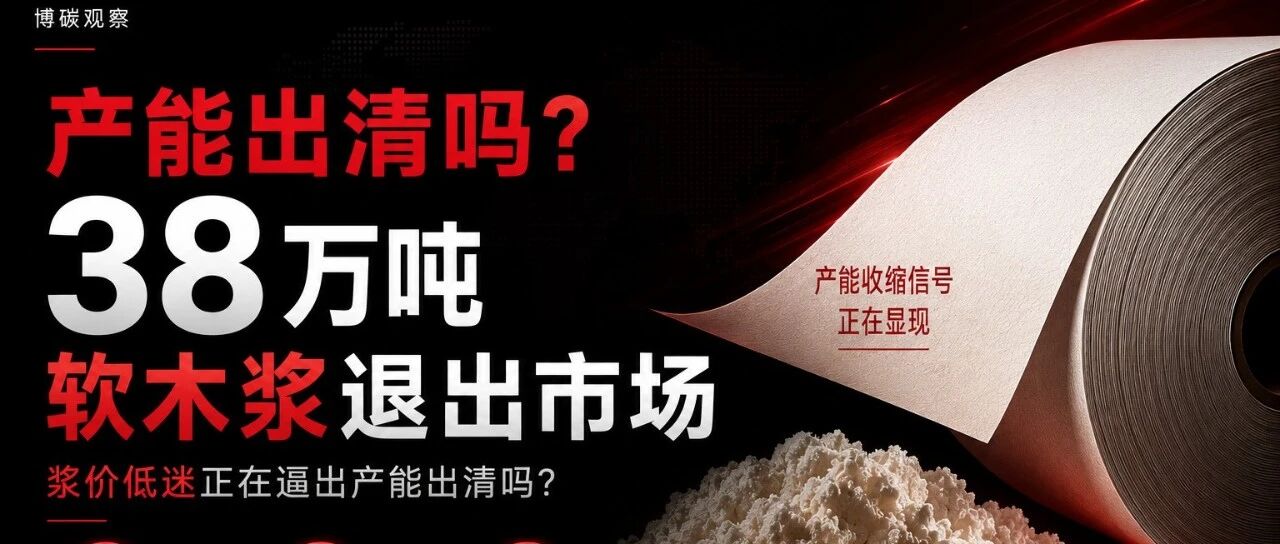
380.000 Tonnen Nadelholzzellstoff verlassen den Markt: Erzwingen niedrige Zellstoffpreise eine Kapazitätsbereinigung?
Die 380.000 Tonnen NBSK im Domtar Howe Sound sind „auf unbestimmte Zeit ausgesetzt“ und nicht offiziell dauerhaft stillgelegt; Kommt es jedoch gleichzeitig zu dauerhaften Stillständen, unbefristeten Stillständen, marktbedingten Produktionsstillständen und vorübergehenden Produktionskürzungen, schrumpft vor allem die Produktionskapazität für Nadelholzzellstoff, die unter größerem Kostendruck steht.
VERSORGUNGSSEITIGE KOORDINATEN /Versorgungskoordinaten
380.000 Tonnen Von Domtar bekannt gegebenes jährliches NSK-Out-of-Market-Volumen
Fast 500 Millionen kanadische Dollar Die kumulierte Investition von Domtar seit der Übernahme im Jahr 2010
Europa +8 % / China −3 % Metsä 2026Q2 Durchschnittlicher Eröffnungspreis für Weichholzzellstoff im Monatsvergleich
Erfassungsumfang:Die drei Daten stammen aus Offenlegungen der Unternehmen Domtar bzw. Metsä und stellen keine weltweiten Nettorücknahmen oder Fabrik-zu-Fabrik-Preise in China dar.
FORSCHUNGSFRAGE / Forschungsfrage
380.000 Tonnen stillgelegte Kapazität: Einzelfall oder Bereinigung entlang der Kostenkurve?
Am 20. August gab Domtar die unbefristete Einstellung des Betriebs der kanadischen Zellstofffabrik Howe Sound und der Hackschnitzelanlage Bayview Fibre bekannt, wobei etwa 380.000 Tonnen NBSK pro Jahr vom Markt genommen werden. Kurz davor und danach kam es in Europa zu dauerhaften Stillständen, marktbedingten Produktionsstillständen und vorübergehenden Produktionskürzungen bei Weichholzzellstoff.
In diesem Artikel werden keine Zellstoffpreise prognostiziert, sondern eine wichtigere Frage beantwortet: Welche Produktionskapazitäten werden zuerst eingestellt, wenn die Lieferanten aktiv schrumpfen, welche Fasern nehmen noch zu und welche Indikatoren sollten Papierfabriken verwenden, um Bodenbildung und Umkehr zu beurteilen?
Informationen:Domtar-Ankündigung; Metsä Q2 2026
Die Zellstoffpreise haben sich noch nicht umgekehrt, und die Produktionskapazitäten, die unter größerem Kostendruck stehen, beginnen bereits zu schrumpfen.
01 SUPPLY STATUS
Ein Marktaustritt umfasst drei unterschiedliche Zustände
Auf unbestimmte Zeit suspendiert | Howe Sound und Bayview Fiber von Domtar sind derzeit nicht auf dem Markt, aber das Unternehmen bleibt bei seiner Aussage, zukünftige Möglichkeiten zu prüfen, nachdem sich der Markt, die Faser und das Betriebsumfeld verbessert haben.
Dauerhaft geschlossen |Stora Enso plant, die Produktionslinie für Weichholzzellstoff Skutskär L3 im dritten und vierten Quartal 2026 zu schließen und auf Fluffzellstoff und speziellere Produkte umzusteigen.
Marktbedingte Produktionsaussetzung | Joutseno von Metsä Fibre ist seit dem 31. März ausgesetzt und hat die Produktion im zweiten Quartal nicht wieder aufgenommen. Der Neustart hängt vom Markt ab.
Vorübergehende Produktionsreduzierung | UPM hat eine vorübergehende Schließung von Kaukas für etwa sechs Wochen angeordnet und erwägt eine vorübergehende Schließung von Pietarsaari im Oktober.
Beurteilungsgrenzen:Die vier Staaten können zwar nicht direkt zum globalen Nettoentnahmevolumen hinzugerechnet werden, weisen aber gemeinsam auf eine aktive Anpassung der Angebotsseite hin.
02 COST CURVE
Warum geraten Kapazitäten mit höherem Kostendruck zuerst an ihre Grenzen?
Drei Variablen tauchen in Unternehmensoffenlegungen immer wieder auf:Die Nachfrage ist schwach, die Preise niedrig und Holzfasern teuer.Wenn der Verkaufspreis unter die nachhaltigen Cash-Kosten fällt, kann die Fortsetzung der Produktion zu einem Anstieg der Lagerbestände, des Transports und der Kapitalauslastung führen. Obwohl Ausfallzeiten den Umsatz schmälern, können sie die Cashflow-Verluste verringern.
Domtar erwähnte die rückläufige Nachfrage in Asien, anhaltend niedrige globale Zellstoffpreise und einen Rückgang bei lokal erschwinglichen Fasern; Stora Enso sagte, dass die Nachfrage nach Nadelholzzellstoff in Europa seit 2023 aufgrund niedrigerer Preise und steigender Holzkosten zurückgegangen sei und Skutskär L3 sich bereits in einer negativen Gewinnlage befinde.
Daher sind es in der Regel nicht alle Zellstofffabriken, die zuerst ausscheiden, sondern diejenigen mit großem Holzlieferradius, hohen Faserpreisen, unzureichender Produktdifferenzierung und geringer Produktionskapazität, die sehr empfindlich auf externe Zellstoffpreise reagieren. Dieser Artikel fasst es als „Kapazität mit höherem Kostendruck“ zusammen und bewertet nicht alle Unternehmen nach Stückkosten.
Informationen:Stora Enso Skutskär; Metsä Joutseno
03 FIBRE MIX
Warum bedeuten 380.000 Tonnen weniger Kapazität nicht automatisch eine Wende bei den Zellstoffpreisen?
Erstens ist es NBSK, das ausscheidet, nicht nur kommerzieller Zellstoff. Die nominelle Produktionskapazität für Eukalyptuszellstoff von Suzano Cerrado beträgt etwa 2,55 Millionen Tonnen/Jahr, UPM Paso de los Toros verfügt über etwa 2,1 Millionen Tonnen/Jahr und Arauco Sucuriú plant eine Produktion von 3,5 Millionen Tonnen/Jahr. Die großflächige Versorgung mit Laubzellstoff ist noch in Betrieb oder im Bau.
Weichholzzellstoff bietet im Allgemeinen Festigkeit durch längere Fasern, während Hartholzzellstoff mehr auf Oberflächen- und Formbarkeitseigenschaften ausgerichtet ist; die beiden können in einigen Papiersorten gemischt werden, können jedoch nicht als völlig homogener Ersatz angesehen werden. Der allgemeine Druck auf das Faserangebot könnte immer noch einen schnellen Preisanstieg verhindern. Was zwischen der Hinzufügung Südamerikas und dem Rückzug Nordamerikas wirklich zu beobachten ist, ist die Fehlausrichtung der Sorten und nicht nur die bloße Subtraktion der Tonnage.
Zweitens werden auch regionale Anforderungen synchronisiert. Metsä gab bekannt, dass im zweiten Quartal 2026 der durchschnittliche Verkaufspreis für Weichholzzellstoff in Europa im Vergleich zum Vorquartal um 8 % gestiegen ist, in China jedoch um 3 % gesunken ist; UPM gab bekannt, dass der Durchschnittspreis des chinesischen NBSK-Marktes im gleichen Zeitraum um 4 % gestiegen ist, während BHKP um 4 % gefallen ist. Unterschiedliche Zellstoffarten und unterschiedliche Märkte haben sich differenziert.
Informationen:Suzano Cerrado; UPM Paso; Arauco Sucuriú; UPM-Marktpreis; Zellstoffeigenschaften
04 REVERSAL TEST
Der tatsächliche Preiswendepunkt hängt von vier Bedingungen ab
Nachfrage | Ob sich die Betriebsraten, Bestellungen und Fertigpapierbestände chinesischer und europäischer Papierfabriken gleichzeitig verbessert haben.
Inventar |Ob die Lagerbestände von Herstellern, Häfen und nachgelagerten Papierfabriken weiter zurückgegangen sind, anstatt innerhalb eines einzelnen Monats zu schwanken.
Haltbarkeit |Ob aus dem unbefristeten Stillstand ein dauerhafter Stillstand oder eine langfristige Produktionsumstellung wird und ob es immer wieder zu vorübergehenden Produktionskürzungen kommt.
Leitung | Kann der Anstieg der Zellstoffpreise von den Papierfabriken über die Papierpreise, den Produktmix und die Betriebsraten übertragen werden, anstatt nur über die Erhöhung der Rohstoffkosten?
05 CHINA DECISION
Welche Tabelle sollten chinesische Papierfabriken neu berechnen?
Die Beschaffungsseite muss Sicherheitsbestände, Vertragszyklen, Wechselkurse und Versandrisiken für NBSK, BHKP, Naturzellstoff und andere Fasern separat verwalten; die technische Seite muss die Auswirkungen von Änderungen im Weichholzzellstoffanteil auf Festigkeit, Wasserfiltration, Raffinationsenergieverbrauch, Trockenfestmittel, Nassfestmittel, Retentionshilfsmittel und Papiermaschinengeschwindigkeit quantifizieren. Die Betriebsseite muss gleichzeitig die Zellstoffpreise, die Preise für Fertigpapier, die Betriebsraten, den Lagerbestand und die Bargeldumrechnung im Auge behalten.
Für Unternehmen aus den Bereichen Papierherstellung, Chemie, Ausrüstung und Verpackungsverarbeitung besteht die Chance nicht einfach darin, ihren Kunden dabei zu helfen, „weniger Weichholzzellstoff zu verbrauchen“, sondern darin, Papierblattstärke, Papierbildung, Papiermaschinenstabilität, niedriges Grammgewicht, Verarbeitungsausbeute und umfassende Tonnenkosten zu nutzen, um die tatsächlichen Grenzen alternativer Lösungen für bestimmte Papiertypen aufzuzeigen.
SCHLUSSFOLGERUNG / Reden auf Papier·Das Wesentliche in Zahlen
Domtars 380.000 Tonnen NBSK sind auf unbestimmte Zeit stillgelegt, nicht offiziell dauerhaft; Aber wenn man sie zusammen mit Skutskärs Plan zur dauerhaften Abschaltung, Joutsenos marktgesteuerter Abschaltung und den vorübergehenden Anpassungen von Kaukas und Pietarsaari betrachtet, haben sie eine Reihe von angebotsseitigen Kontraktionssignalen gebildet.
Als erstes bewiesen sie, dass die Produktionskapazität für Weichholzzellstoff, die unter großem Kostendruck steht, aktiv zu schrumpfen beginnt. Was sie noch beweisen müssen, ist, dass sich bei den weltweiten Rohstoffpreisen für Zellstoff eine Trendwende vollzogen hat.
Die Zellstoffpreise haben sich noch nicht umgekehrt, und die Produktionskapazitäten, die unter größerem Kostendruck stehen, beginnen bereits zu schrumpfen.
BIOTEN-Verpackung · Brancheneinblicke · Forschungsnotizen
Dieser Artikel basiert auf offiziellen Offenlegungen und Branchenmarktdaten von Domtar, Stora Enso, Metsä Group, UPM, Suzano, Arauco und anderen Unternehmen. Unternehmensankündigungen dienen zur Unterstützung der unternehmenseigenen Produktionseinstellung, Preise, Kosten und Projektbeschreibungen; „Kostenkurve“, „Kapazitätsräumung“ und „Marktbodenbildung“ gehören zur Analyse dieses Artikels und sind keine Unternehmensprognosen oder Anlageempfehlungen. Unbefristete Stillstände, dauerhafte Stillstände, marktbedingte Stillstände und vorübergehende Produktionsreduzierungen werden gesondert behandelt. Verifizierungsdatum: 22. August 2026.
BIOTEN Observer – Daten und Quellen zur Überprüfung
1. Domtar: Howe Sound wurde auf unbestimmte Zeit geschlossen
2. Stora Enso: Skutskär L3
3. Metsä Fibre: Joutseno eingestellt
4. UPM: Produktionsanpassungen in finnischen Zellstofffabriken
5. UPM: Halbjahresbericht 2026
6. Suzano Cerrado; UPM Paso; Arauco Sucuriú