Observación de ganancias de la cadena industrial
Después de leer este artículo, podrá determinar si sus ganancias están estancadas en cotizaciones, pedidos, inventario, cobro de pagos o utilización de equipos.
La recuperación del beneficio se transmite a ritmos distintos. Antes de atribuirlo a presión de las papeleras, hay que examinar la clasificación estadística, los desfases de precios, la estructura de pedidos y el capital inmovilizado en cada eslabón.
Los dos conjuntos de tasas de crecimiento de la Oficina Nacional de Estadísticas solo dan indicaciones. Para encontrar la respuesta de la propia empresa, es necesario separar los límites C22 y C23, los márgenes de beneficio, el PPI y las cuentas de pedidos reales.
Las estadísticas nacionales de empresas industriales por encima del umbral de tamaño sirven de referencia sectorial; los datos de Zijiang y Jingxing ilustran mecanismos concretos. Las cifras de una empresa no representan el precio medio nacional, y el PPI no sustituye al precio de transacción de un papel concreto.
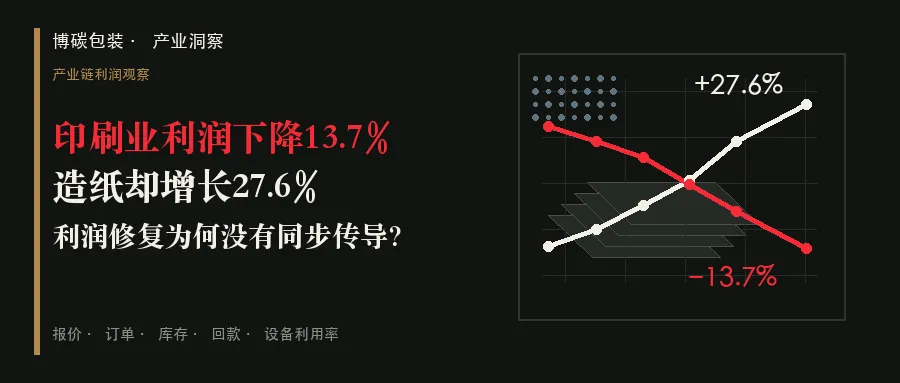
Enero a julio de 2026 | Empresas industriales nacionales por encima del tamaño designado
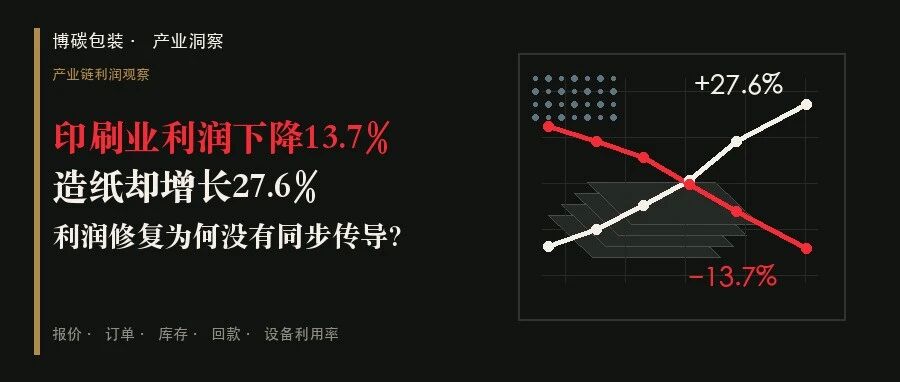
−13,7 % Beneficios de impresión y reproducción de soportes grabados ·+27,6 % Beneficios de la industria del papel y sus productos
Capítulo 01 · Calibrar primero
El crecimiento del beneficio no equivale al margen de beneficio
Un cálculo sencillo consiste en dividir el beneficio total entre los ingresos operativos. De enero a julio de 2026, el margen de beneficio sobre los ingresos operativos fue de aproximadamente el 2,83 % en la fabricación de papel y productos de papel y del 4,06 % en la industria gráfica. El beneficio de la industria gráfica cayó un 13,7 % interanual, pero su margen siguió superando al del sector papelero en unos 1,23 puntos porcentuales.
La evolución es especialmente relevante: el margen simplificado sobre ingresos del sector del papel y sus productos pasó de aproximadamente el 2,58 % en el primer semestre de 2025 al 2,84 % en el de 2026; el de impresión bajó de alrededor del 4,86 % al 4,03 %. La mejora papelera fue de unos 0,26 puntos porcentuales y la contracción de impresión, de unos 0,82 puntos.
2,83% | Industria del papel y sus productos
Acumulado de enero a julio de 2026, el beneficio total se divide entre los ingresos operativos, que es un cálculo simplificado en este artículo.
4,06% | Industria gráfica
Actualmente, sigue siendo elevado, pero la dirección interanual obviamente se está debilitando.
4,22 % | Margen estimado del incremento de julio en impresión
Se obtiene restando el acumulado del primer semestre al de enero a julio. Por las limitaciones de las cifras acumuladas y el redondeo, sirve solo para observar ese incremento; no es un margen mensual publicado directamente por la autoridad estadística.
Información de investigación: Oficina Nacional de Estadísticas Beneficios de las empresas industriales de enero a julio; datos del primer semestre de 2026; datos del primer semestre de 2025
Capítulo 02 · Clasificación y Precio
Los índices industriales no pueden reemplazar directamente las cotizaciones corporativas.
El C22 incluye tanto la fabricación de pulpa y papel como la fabricación de envases de papel y cartón; C23 incluye libros, publicaciones periódicas, folletos, embalajes y decoración, y otras impresiones. La fabricación de cajas de cartón y la impresión de envases no se encuentran en la misma categoría estadística. 27,6% y -13,7% no son tablas claras de distribución de beneficios ascendentes y descendentes.
En julio de 2026, el IPP de la industria papelera y de productos de papel aumentó un 0,9% intermensual y un 1,2% interanual; la industria gráfica disminuyó un 0,3% intermensual y un 3,0% interanual. En promedio, de enero a julio, ambos cayeron un 1,2% y un 3,1% respectivamente. Los precios en el sector de la fabricación de papel han mostrado una recuperación marginal, mientras que el sector de la impresión sigue bajo presión.
Límites importantes: El PPI no representa el precio concreto de cartulina blanca, cartón gris, papel para caras de cartón ondulado o papel para ondular, ni el precio del envase de un SKU de cliente. La comparación exige el mismo tipo de papel, gramaje, región y periodo contractual.
Información de investigación: Oficina Nacional de Estadísticas IPP de julio; comparación de clasificación de la industria económica nacional
Capítulo 03 · Muestra empresarial
La misma empresa también tiene múltiples curvas de conducción.
Zijiang Enterprise | Las estadísticas internas de Zijiang muestran que, en el primer semestre de 2026, el precio de compra de cartulina blanca cayó un 8,2 % interanual, el de cartón gris subió un 8,4 % y el precio unitario de venta de envases de papel impresos en color bajó un 11,4 %. Son datos no auditados de esa empresa. El menor costo de cartulina no generó automáticamente un margen equivalente, porque el precio de venta cayó más; el cartón gris siguió la dirección contraria.
Jingxing Paper | La empresa declaró un margen bruto del 9,50 % para papel base y una caída al 5,10 % en cajas y cartón. El flujo de caja operativo pasó de una salida neta de 491,4 millones de yuanes a una entrada de 600,5 millones, con una aportación importante de la reducción de inventarios y el aumento de cuentas por pagar operativas.
Dos ejemplos lo ilustran: los costos de materiales, los precios de venta de los productos, la utilidad bruta y el efectivo pueden ir en diferentes direcciones al mismo tiempo. Lo que las empresas necesitan encontrar son sus propios puntos de interrupción de transmisión, en lugar de etiquetar a la industria como ganadores o perdedores.
Información de investigación: Zijiang Enterprise: comunicación de principales datos operativos; Jingxing Paper: informe semestral.
Capítulo 04 · Ruta empresarial
Del costo al efectivo, las ganancias deben pasar por cinco puertas
El costo del papel base entra primero en la compra y después en el presupuesto. Al convertirse en pedido, intervienen cambios de línea, mermas, logística y entrega. Tras reconocer el ingreso, los inventarios, las cuentas por cobrar y los plazos de pago condicionan su conversión en caja. La utilización del equipo determina entre cuánto producto conforme se reparten los costos fijos.
Las siguientes cinco tarjetas no brindan respuestas para las empresas, sino que solo convierten las preguntas en campos que pueden registrarse, calcularse, advertirse y aplicarse.
Capítulo 05 · Cinco tarjetas de inspección comercial
Ubique puntos de bloqueo de ganancias en acciones específicas
Ficha 01 | Transmisión de precios
Qué registrar | Tipo de papel, gramaje, región, proveedor y costo unitario de compra; cliente, SKU, precio de venta y fecha efectiva del ajuste correspondiente.
Cómo comparar | Días de transmisión = fecha efectiva del nuevo precio de venta al cliente − fecha efectiva del nuevo costo del material. Solo para el mismo SKU y periodo, cuando costo y precio se mueven en la misma dirección, se calcula la tasa de transmisión = variación del precio unitario de venta ÷ variación del costo unitario del material. Este costo se basa en el consumo real por pieza. Si las direcciones son opuestas o el denominador es cero, se analiza directamente el margen unitario y su evolución.
Señales de advertencia | Cuando los costos aumentan, los precios de venta permanecen sin cambios; Después de que los costos caen, los precios de venta caen más rápido.
Siguiente paso | Incluya en las reglas de cotización la indexación al precio del papel, la periodicidad de revisión y los umbrales de variación extraordinaria.
Ficha 02 | Margen de contribución por pedido
Qué registrar | Materiales, procesos, tiempo de cambio de línea, mermas, logística, comisiones, descuentos y costo de los plazos de pago.
Cómo comparar | Calcule la contribución al beneficio bruto del pedido y luego conviértala en contribución por hora máquina, por mil impresiones o por metro cuadrado para evitar mirar solo las ventas.
Señales de advertencia | La producción aumenta, pero la contribución por hora máquina disminuye; Los lotes pequeños y múltiples SKU desplazan los pedidos de alta contribución.
Siguiente paso | Ajuste la cantidad mínima de pedido, la tarifa por cambio de línea, la tarifa por pedido urgente y la autoridad de aprobación de pedidos de baja contribución.
Ficha 03 | Inventarios y cobros
Qué registrar | Días de inventario de materias primas, trabajos en proceso y productos terminados, antigüedad de las cuentas por cobrar, período de cuentas por pagar y flujo de caja operativo.
Cómo comparar | Ciclo de conversión de efectivo = días de inventario + días por cobrar - días por pagar, y se compara con la dirección de la ganancia bruta y la ganancia neta.
Señales de advertencia | Las ganancias aumentaron, pero el efectivo operativo disminuyó; Los inventarios y las cuentas por cobrar vencidas aumentaron al mismo tiempo.
Siguiente paso | Revise semanalmente inventarios antiguos, antigüedad de saldos de clientes y pedidos asociados, y asigne responsabilidades por existencias y vencimientos.
Ficha 04 | Combinación de productos
Qué registrar | Ingresos, precio de venta, combinación de materiales, rendimiento, margen de beneficio bruto y quejas de devolución de envases de cartón corrugado para transporte, cajas de colores, envases de alimentos, vasos y tazones de papel y otros productos.
Cómo comparar | Al mismo tiempo, observe el margen de beneficio bruto de un solo producto y la ponderación de los ingresos, y calcule el impacto de los cambios estructurales en el margen de beneficio bruto integral.
Señales de advertencia | La proporción de productos de altos ingresos aumentó, pero la utilidad bruta integral y el efectivo disminuyeron.
Siguiente paso | Clasifique clientes y SKU según crecimiento, recuperación, mantenimiento o retirada, con estrategias de precio adecuadas a cada grupo.
Ficha 05 | Resultados de la capacidad instalada
Qué registrar | Horas de máquina disponibles y utilizadas, producción conforme, rechazos, consumo energético unitario, costos fijos y nueva depreciación.
Cómo comparar | Utilización = horas de máquina en funcionamiento ÷ horas disponibles; proporción de producto conforme = producción conforme ÷ cantidad de entrada; costo fijo unitario = costos fijos ÷ producción conforme.
Señales de advertencia | Aumentan los ingresos de la nueva línea, pero la utilización es baja, la proporción de producto conforme es inestable y los costos fijos unitarios siguen subiendo.
Siguiente paso | Establezca criterios distintos para producción de prueba, puesta a régimen, operación estable y contribución de caja positiva. La capacidad de diseño solo se presenta como resultado operativo tras superar esos criterios.
Capítulo 06 · Pruebas de estrés
¿Qué evidencias cambiarían la valoración actual?
Si los precios de producción de impresión pasan a crecer, mejoran pedidos y utilización y bajan inventarios y cuentas por cobrar, pero los márgenes siguen reduciéndose, cobrará fuerza la explicación de una presión del papel base y otros costos. En cambio, si bajan los costos de materiales, pero el precio de venta cae más, o si los pedidos aportan margen sin generar caja, el problema va más allá de los proveedores.
Papel y cifras: comprender lo esencial
La recuperación desigual de una cadena de valor refleja desfases en la transmisión entre precios, pedidos, producción y caja.
Un tema digno de discusión interna es: ¿Lo más difícil para usted ahora es que el costo no se puede incluir en la cotización, los pedidos no contribuyen a la ganancia bruta, el inventario y las cuentas por cobrar ocupan efectivo o la tasa de utilización del equipo es insuficiente?
BIOTEN Packaging · Análisis del sector · Nota metodológica
Este artículo se basa en la Oficina Nacional de Estadísticas, los estándares de clasificación de la industria y las divulgaciones oficiales de las empresas, y fue investigado y compilado de forma independiente por BIOTEN Packaging. La verificación es al 29 de agosto de 2026. Es únicamente para investigación y estudio de la cadena industrial de fabricación de papel, embalajes de papel e impresión de embalajes, y no constituye base para decisiones de valores, adquisiciones o inversiones. Este artículo no utiliza información no autorizada sobre clientes, suministros, precios o proyectos; Si tiene alguna objeción al contenido, datos o derechos, puede enviar una solicitud de modificación, aclaración o eliminación, y la revisaremos y procesaremos dentro de las 24 horas posteriores a su recepción.
BIOTEN Insights: datos y fuentes de verificación
01 | Oficina Nacional de Estadísticas | Beneficios de empresas industriales superiores al tamaño designado en todo el país de enero a julio de 2026
02 | Oficina Nacional de Estadísticas | Beneficios de las empresas industriales en el primer semestre de 2026
03 | Oficina Nacional de Estadísticas | Beneficios de las empresas industriales en el primer semestre de 2025
04 | Oficina Nacional de Estadísticas | Precios en fábrica de los productores industriales en julio de 2026
05 | Oficina Nacional de Estadísticas | Comparación de la clasificación de la industria económica nacional
06 | Zijiang Enterprise | Anuncio de los principales datos operativos del primer semestre de 2026
07 | Jingxing Paper | Informe semestral 2026