Observation des bénéfices de la filière
Cet article aide à déterminer si le blocage des profits vient des devis, commandes, stocks, encaissements ou de l’utilisation des équipements.
Avant d’attribuer la reprise divergente à la pression des papetiers, examiner classification statistique, décalage de prix, structure des commandes et trésorerie immobilisée : une même filière peut avancer à des rythmes différents.
Les deux taux nationaux donnent une direction. Pour trouver la réponse propre à l’entreprise, il faut séparer périmètres C22 et C23, marges, PPI et comptes des commandes réelles.
Les statistiques nationales des entreprises au-dessus du seuil situent le secteur ; Zijiang et Jingxing illustrent des mécanismes. Les données d’entreprise ne sont pas des prix moyens nationaux et le PPI ne remplace pas le prix d’un papier précis.
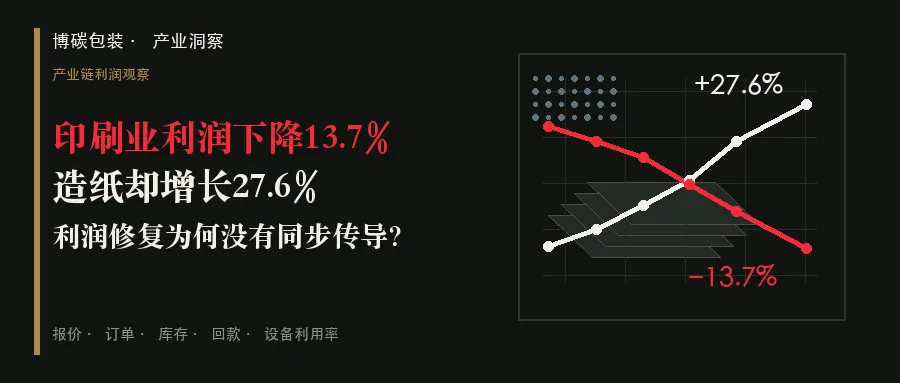
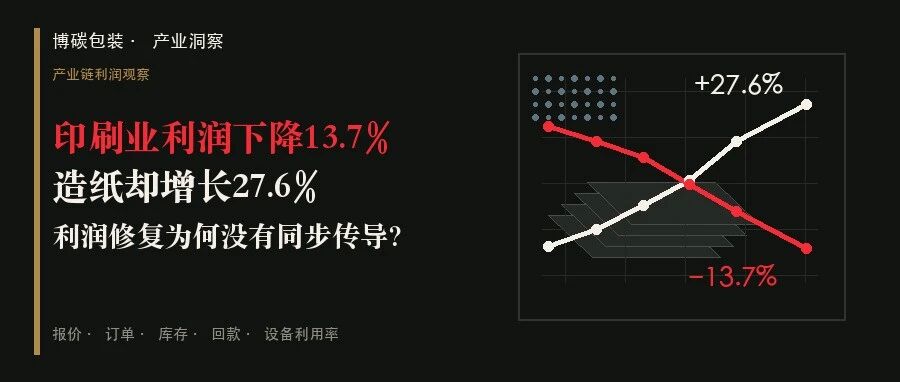
Janvier–juillet 2026 | Entreprises industrielles nationales au-dessus du seuil statistique
−13,7 % Bénéfices de l’impression et de la reproduction de supports enregistrés ·+27,6 % Bénéfices de la papeterie et des produits en papier
Chapitre 01 · Calibrer l’analyse
Croissance du bénéfice et marge sont distinctes
Le bénéfice total divisé par les revenus donne, sur janvier–juillet 2026, environ 2,83 % pour la papeterie et les produits en papier et 4,06 % pour l’impression. Malgré un bénéfice en recul de 13,7 %, l’impression garde une marge sur chiffre d’affaires supérieure d’environ 1,23 point.
La direction est plus révélatrice : la marge simplifiée papetière passe d’environ 2,58 % au premier semestre 2025 à 2,84 % en 2026 ; l’impression recule de 4,86 % à 4,03 %. La première gagne environ 0,26 point, la seconde perd environ 0,82 point.
2,83 % | Papeterie et produits en papier
Cumul janvier–juillet 2026 ; calcul simplifié de l’article, bénéfice total divisé par revenus.
4,06 % | Impression
Encore plus élevée actuellement, mais nettement dégradée sur un an.
4,22 % | Part incrémentale de juillet dans l’impression
Calculée par différence entre cumul janvier–juillet et premier semestre. Effets de cumul et d’arrondi : observation incrémentale seulement, non marge mensuelle publiée officiellement.
Documentation de recherche : Bureau national des statistiques : bénéfices janvier–juillet ; premier semestre 2026 ; premier semestre 2025
Chapitre 02 · Classification et prix
L’indice sectoriel ne remplace pas le devis d’entreprise
C22 comprend pâte, papier et fabrication de contenants en papier-carton ; C23 comprend livres, périodiques, cahiers, impression d’emballages et autres imprimés. Fabrication de caisses et impression d’emballages sont dans des grandes catégories distinctes. +27,6 % et −13,7 % ne forment pas un tableau ordonné de partage des profits amont-aval.
En juillet 2026, le PPI papeterie-produits en papier augmente de 0,9 % sur un mois et de 1,2 % sur un an ; l’impression baisse de 0,3 % et 3,0 %. En moyenne janvier–juillet, ils reculent encore de 1,2 % et 3,1 %. Les prix papetiers se réparent à la marge, l’impression reste sous pression.
Limite importante : Le PPI n’est ni le prix de transaction d’un carton blanc, gris, de couverture ou papier pour cannelure, ni le prix d’emballage d’une référence client. Comparer à papier, grammage, région et période contractuelle identiques.
Documentation de recherche : Bureau national des statistiques : PPI de juillet et nomenclature des activités économiques
Chapitre 03 · Cas d’entreprises
Plusieurs courbes de transmission dans une même entreprise
Zijiang Enterprise | Ses statistiques internes non auditées indiquent au premier semestre 2026 un achat de carton blanc à −8,2 % sur un an, de carton gris à +8,4 %, et un prix unitaire d’emballage papier imprimé couleur à −11,4 %. Elles ne représentent que l’entreprise. La baisse du carton blanc ne conserve pas automatiquement une marge équivalente, car le produit fini baisse davantage ; le carton gris suit la direction opposée.
Jingxing Paper | L’entreprise indique une marge de papier de base portée à 9,50 %, mais une marge des caisses et du carton réduite à 5,10 %. Le flux d’exploitation passe de −491,4 à +600,5 millions de yuans, soutenu notamment par les stocks réduits et les dettes opérationnelles accrues.
Ces cas montrent que coûts matière, prix de vente, marge et trésorerie peuvent diverger simultanément. Il faut identifier le point de rupture propre à l’entreprise, au-delà d’étiquettes de gagnants et perdants sectoriels.
Documentation de recherche : Principales données d’exploitation Zijiang ; rapport semestriel Jingxing
Chapitre 04 · Parcours économique
Des coûts à la trésorerie, le bénéfice franchit cinq étapes
Le coût du papier entre dans les achats puis les devis ; devenus commandes, ceux-ci traversent changements de ligne, pertes, logistique et livraison. Après comptabilisation du revenu, stocks, créances et délais précèdent l’encaissement. L’utilisation des machines détermine aussi le volume conforme absorbant les coûts fixes.
Les cinq fiches suivantes transforment les questions en données enregistrables, calculables, utilisables pour l’alerte et l’action, sans répondre à la place des entreprises.
Chapitre 05 · Cinq fiches de contrôle de gestion
Localiser le blocage du profit dans une action précise
Fiche 01 | Transmission des prix
À enregistrer | Papier, grammage, région, fournisseur et coût d’achat unitaire ; client, référence, prix de vente et date d’effet associés.
À comparer | Délai de transmission = date d’effet du nouveau prix client − date d’effet du nouveau coût matière. Pour la même référence et période, seulement si coût et prix évoluent dans le même sens : taux de transmission = variation du prix unitaire ÷ variation du coût matière unitaire, calculé sur la consommation réelle par article. Si les directions divergent ou le dénominateur est nul, examiner directement écart unitaire et marge.
Signal d’alerte | Coût en hausse sans variation du prix ; ou prix baissant plus vite que le coût.
Action suivante | Intégrer aux règles de devis l’indexation papier, la fréquence de révision et les déclencheurs de variation exceptionnelle.
Fiche 02 | Marge contributive par commande
À enregistrer | Matières, opérations, temps de changement, pertes, logistique, commissions, ristournes et coût du crédit.
À comparer | Calculer la marge contributive de la commande puis par heure machine, mille impressions ou mètre carré, au-delà du chiffre d’affaires.
Signal d’alerte | Volumes en hausse, mais contribution horaire en baisse ; petites séries multiréférences occupant les créneaux de commandes plus contributives.
Action suivante | Ajuster minimum de commande, frais de changement et d’urgence et pouvoir d’approbation des commandes peu contributives.
Fiche 03 | Stocks et encaissements
À enregistrer | Jours de stocks de matières, encours et produits finis, ancienneté des créances, délais fournisseurs et flux d’exploitation.
À comparer | Cycle de conversion de trésorerie = jours de stock + jours clients − jours fournisseurs ; comparer son évolution à la marge brute et au résultat net.
Signal d’alerte | Bénéfices en hausse, mais flux d’exploitation en baisse ; stocks et créances échues augmentant ensemble.
Action suivante | Revoir chaque semaine vieux stocks, ancienneté client et rattachement aux commandes ; préciser les responsabilités des approvisionnements et retards.
Fiche 04 | Composition de l’offre
À enregistrer | Revenus, prix, matériaux, rendement, marge et retours et réclamations des emballages ondulés de transport, étuis, emballages alimentaires, gobelets et bols papier.
À comparer | Examiner ensemble marge de chaque produit et poids dans les revenus pour calculer l’effet de composition sur la marge globale.
Signal d’alerte | Part accrue des produits à fort revenu, mais marge globale et trésorerie en baisse.
Action suivante | Classer clients et références selon croissance, redressement, maintien ou sortie, plutôt qu’appliquer un prix unique à toutes les commandes.
Fiche 05 | Réalisation des capacités
À enregistrer | Heures disponibles et réelles, production conforme, rebuts, énergie unitaire, coûts fixes et amortissements nouveaux.
À comparer | Taux de marche = heures réelles ÷ heures disponibles ; rendement = quantité conforme ÷ quantité engagée ; coût fixe unitaire = coûts fixes ÷ production conforme.
Signal d’alerte | Revenus de la nouvelle ligne en hausse, mais faible utilisation, rendement instable et coût fixe unitaire toujours croissant.
Action suivante | Fixer des seuils distincts pour essais, montée en charge, stabilité et contribution positive à la trésorerie. Avant leur franchissement, ne pas présenter la capacité de conception comme résultat économique.
Chapitre 06 · Test de résistance
Quelles preuves changeraient l’analyse actuelle ?
Si le PPI de l’impression redevient positif, commandes et utilisation progressent, stocks et créances baissent, mais la marge continue à se réduire, l’hypothèse de pression du papier et des autres coûts se renforce. Si les matières baissent, mais le prix davantage, ou si une commande est margée, mais peu encaissée, le problème ne vient pas seulement de l’amont.
Le papier à l’épreuve des chiffres
Une reprise non synchrone dans une même filière signifie que prix, commandes, production et trésorerie n’ont pas achevé leur transmission dans le même cycle.
Une question utile à discuter en interne : Votre principal obstacle est-il le coût absent du devis, la commande sans marge contributive, les stocks et créances immobilisant la trésorerie, ou la sous-utilisation des équipements ?
Emballage BIOTEN ·Regards sur l'industrie ·Notes de recherche
Étude indépendante de BIOTEN Packaging fondée sur les statistiques nationales, la classification des activités et les déclarations officielles d’entreprises, vérifiée au 29 août 2026. Destinée à l’étude des filières papier, emballage papier et impression d’emballage, elle ne constitue pas une base boursière, d’achat ou d’investissement. Aucune information client, fournisseur, de prix ou de projet non autorisée n’a été utilisée. Les demandes de correction, explication ou retrait concernant contenu, données ou droits seront vérifiées et traitées sous 24 heures après réception.
BIOTEN Observer : données et sources de vérification
01 | Bureau national des statistiques | Bénéfices industriels nationaux au-dessus du seuil, janvier–juillet 2026
02 | Bureau national des statistiques | Bénéfices industriels du premier semestre 2026
03 | Bureau national des statistiques | Bénéfices industriels du premier semestre 2025
04 | Bureau national des statistiques | Prix sortie usine des producteurs industriels de juillet 2026
05 | Bureau national des statistiques | Nomenclature des activités économiques
06 | Zijiang Enterprise | Principales données d’exploitation du premier semestre 2026
07 | Jingxing Paper | Rapport semestriel 2026