Regards sur la gestion des entreprises papetières
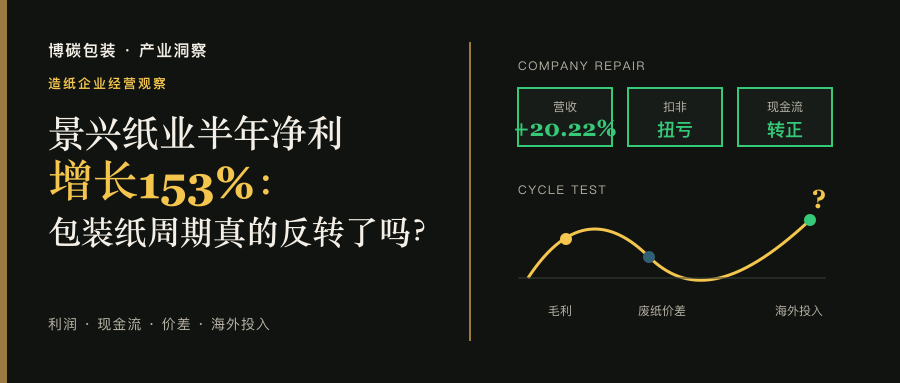
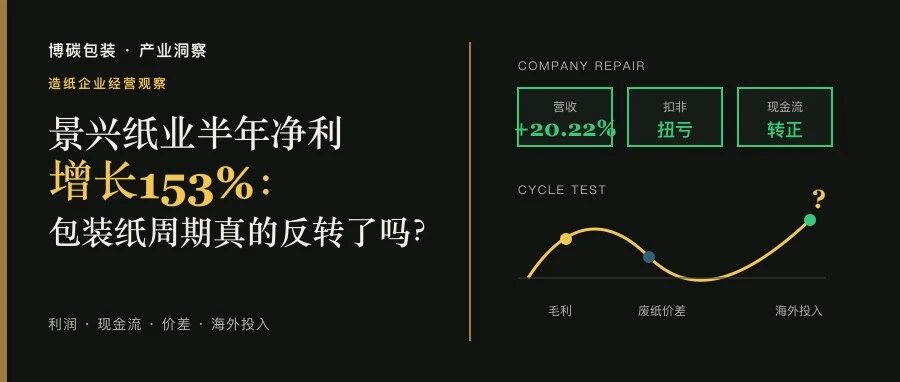
Décomposer les 153 % en bénéfices, écarts produits, fonds de roulement et investissements étrangers pour juger si la reprise d’une entreprise peut être extrapolée au secteur.
Revenus en hausse, retour au bénéfice hors éléments non récurrents et trésorerie positive prouvent une reprise réelle de Jingxing. Mais faible base, charges et progrès partiels ne suffisent pas à démontrer un retournement général du cycle de l’emballage.
153 % est la croissance annuelle du résultat net attribuable, non une marge ni un taux sectoriel. Le cycle doit aussi être jugé par l’écart papier-matières, la marge des produits principaux, le fonds de roulement, les investissements et les projets étrangers.
L’article privilégie le périmètre consolidé du rapport semestriel 2026 de Jingxing. Données de pairs et du secteur servent à cadrer les limites ; différences de produits, matières et capital empêchent un classement simple.
Premier semestre 2026 | Périmètre consolidé
31.61 centaines de millions de yuans de revenus · 1.392 centaines de millions de yuans de résultat net attribuable · 1.271 centaines de millions de yuans de résultat net hors éléments non récurrents · 6.005 centaines de millions de yuans de trésorerie d’exploitation
Chapitre 01 · Périmètre des chiffres
Le dénominateur des 153 % n’est que de 55,03 millions de yuans
Le résultat attribuable passe de 55,03 à 139,2 millions de yuans, soit environ 84,18 millions de plus et +152,95 %. C’est d’abord la vitesse d’un redressement depuis une faible base, non un bond de marge. Les revenus augmentent de 20,22 % et les coûts de 21,60 %, plus rapidement ; la marge globale recule de 9,15 % à 8,12 %.
Le résultat hors éléments non récurrents passe d’une perte de 37,66 millions à un bénéfice de 127,1 millions. Les éléments non récurrents sont d’environ 12,16 millions : la reprise vient surtout de l’activité durable. L’entreprise entre donc dans une phase de redressement des profits, sans expansion générale des marges.
Documentation de recherche : Rapport semestriel 2026 de Jingxing Paper
Chapitre 02 · Composition de l’offre
Papier de base et pâte recyclée en feuilles se redressent, pas toutes les activités
Les revenus du papier de base d’emballage industriel atteignent 2,183 milliards de yuans, +18,57 %, avec 9,50 % de marge, +3,18 points. L’entreprise évoque une demande plus favorable aux volumes, mais ne publie ni volumes, ni prix moyen, ni coût unitaire des vieux papiers ; la marge ne peut donc être précisément décomposée entre volume, prix et matière.
La pâte recyclée en feuilles génère 410 millions de yuans, +431,12 %, avec 3,45 % de marge, +8,75 points, redevenue positive. Cette croissance améliore l’offre, mais la marge reste faible et les contributions séparées du volume et du prix ne sont pas publiques.
Caisses et carton restent proches en revenus, avec une marge réduite à 5,10 %. Les papiers d’hygiène perdent 1,70 % de revenus et leur marge descend à 5,53 %. Le redressement se concentre sur papier de base et pâte recyclée, sans hausse générale.
Chapitre 03 · Mécanismes du bénéfice
Marge globale en baisse, marge des produits principaux en hausse
La marge globale passe de 9,15 % à 8,12 %. L’entreprise indique toutefois qu’en excluant l’effet des autres activités de l’année précédente, avec 156 millions de yuans de revenus et 59,77 % de marge, la marge des produits principaux passe de 5,96 % à 8,00 %, soit +2,04 points. Structure des revenus et reprise du cœur d’activité doivent être conservées ensemble dans l’analyse.
Les charges financières passent de 39,44 à 5,78 millions de yuans, soit environ 33,66 millions de moins ; les intérêts diminuent d’environ 22,89 millions. L’entreprise cite l’arrêt des intérêts après retrait des convertibles et la hausse des revenus d’intérêts. La baisse équivaut à environ quatre dixièmes de l’augmentation du bénéfice avant impôt, comparaison d’échelle et non taux strict de contribution. Autres produits, juste valeur et dépréciations ont aussi aidé.
Chapitre 04 · Qualité de la trésorerie
Retour au positif : effets conjoints des profits et du fonds de roulement
Le flux d’exploitation passe de −491,4 à +600,5 millions de yuans. Les annexes indiquent 142,6 millions de yuans de résultat net, 212,9 millions libérés par les stocks, 125,1 millions par les dettes opérationnelles, et 41,51 millions absorbés par les créances opérationnelles. L’amélioration vient donc des profits et du fonds de roulement.
Les stocks finaux de 746 millions de yuans baissent de 21,71 % depuis la fin de l’année, aidant nettement la trésorerie. Mais les acquisitions d’actifs à long terme absorbent 927 millions, plus que le flux d’exploitation. La différence simplifiée, environ −327 millions, montre encore un besoin de financement externe. Ce n’est qu’une observation de couverture, non un flux disponible comptable.
Limite de trésorerie : La libération par stocks et fournisseurs peut varier ; suivre si les encaissements durables remplacent cette amélioration ponctuelle du fonds de roulement.
Chapitre 05 · Investissements étrangers
Le projet malaisien déplace l’analyse du cycle vers le bilan
Les immobilisations en cours atteignent 1,913 milliard de yuans, environ +310 % depuis la fin de l’année, dont 1,630 milliard pour la phase 2 malaisienne de 600 000 tonnes de carton de couverture, avancée à 90 %. Les essais d’équipements sont prévus en novembre. Mise au point, régime nominal, stabilité et rentabilité sont quatre étapes. Marche, rendement, vieux papiers locaux, prix, logistique et change seront décisifs.
Le ratio passifs/actifs passe d’environ 26,52 % à 33,09 %, +6,57 points ; les emprunts à long terme passent de 500 millions à 1,297 milliard de yuans. Jingxing Holdings Malaysia réalise 660 millions de revenus, 4,77 millions de yuans de bénéfice et affiche 64,57 % de passifs/actifs. Le groupe propose aussi une garantie maximale de 110 millions pour un emprunt de 100 millions, sous réserve d’approbation des actionnaires.
Documentation de recherche : Annonce Jingxing de garantie pour sa filiale malaisienne
Chapitre 06 · Contrepoint sectoriel
Les bénéfices se réparent, mais les prix ne se renforcent pas partout
Les statistiques nationales indiquent au semestre +5,5 % de revenus et +27,5 % de bénéfices dans la papeterie et les produits en papier au-dessus du seuil. Mais le PPI de juin baisse de 0,1 % sur un an et le cumul janvier–juin de 1,6 %. Cette coexistence ressemble davantage à des effets de coûts, de structure et de faible base qu’à une prospérité générale des prix.
Les pairs divergent aussi : Sun accroît revenus et résultat attribuable d’environ 9 %, tandis que Shanying augmente ses revenus de 3,01 %, mais reste déficitaire. Produits, fibres, actifs étrangers et capital diffèrent trop pour un classement simple. Cette divergence indique encore un redressement depuis le bas du cycle.
Documentation de recherche : Bureau national des statistiques : bénéfices industriels et prix des producteurs
Chapitre 07 · Indicateurs de réalisation
Cinq indicateurs pour confirmer le retournement
01 | Écart du papier de base : Le maintien d’une marge de 9,50 % dépend d’une hausse durable du papier fini plus rapide que celle des vieux papiers et de l’énergie.
02 | Pâte recyclée en feuilles : Après l’augmentation des revenus, la marge de 3,45 % peut-elle encore progresser ?
03 | Origine de la trésorerie : Les encaissements durables peuvent-ils remplacer la libération liée aux stocks et aux fournisseurs ?
04 | Montée en charge : La phase 2 malaisienne atteint-elle les objectifs de marche, rendement, coûts et commandes ?
05 | Couverture du capital : Le flux d’exploitation peut-il couvrir les investissements, et endettement et emprunts à long terme se stabiliser ?
Le papier à l’épreuve des chiffres
Jingxing montre une sortie partielle de son creux opérationnel, tandis que l’emballage reste en redressement de bas de cycle. Seule l’amélioration conjointe des écarts de prix, de la marge principale, des flux durables et du rendement des nouvelles capacités donnera une preuve complète de retournement.
Emballage BIOTEN ·Regards sur l'industrie ·Notes de recherche
Étude indépendante de BIOTEN Packaging fondée sur Jingxing, les statistiques nationales et les publications officielles de pairs, vérifiée au 27 août 2026. Destinée à l’étude de la filière, elle ne constitue pas une base de décision boursière, d’achat ou d’investissement. Aucune relation d’investissement, de fourniture ou de projet entre BIOTEN et les entreprises citées n’a été déclarée. Les demandes de correction, explication ou retrait seront vérifiées et traitées sous 24 heures après réception.
BIOTEN Observer : données et sources de vérification
01 | Jingxing Paper | Rapport semestriel 2026
02 | Jingxing Paper | Prévision de résultats semestriels 2026
03 | Jingxing Paper | Garantie pour la filiale malaisienne
04 | Bureau national des statistiques | Bénéfices industriels au-dessus du seuil, janvier–juin 2026
05 | Bureau national des statistiques | Prix des producteurs industriels de juin 2026
06 | Sun Paper | Rapport semestriel 2026
07 | Shanying International | Rapport semestriel 2026