Análisis del negocio de las empresas papeleras
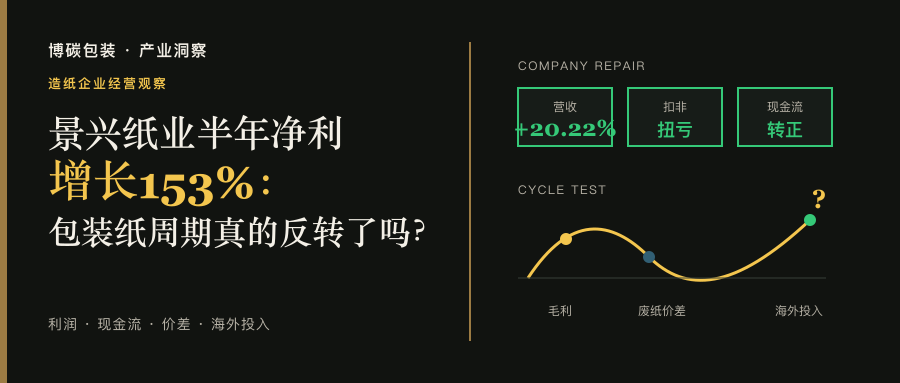
Descomponer ese 153 % en beneficios, márgenes por producto, capital de trabajo e inversión exterior permite valorar si la recuperación de la empresa puede extrapolarse a un cambio de ciclo sectorial.
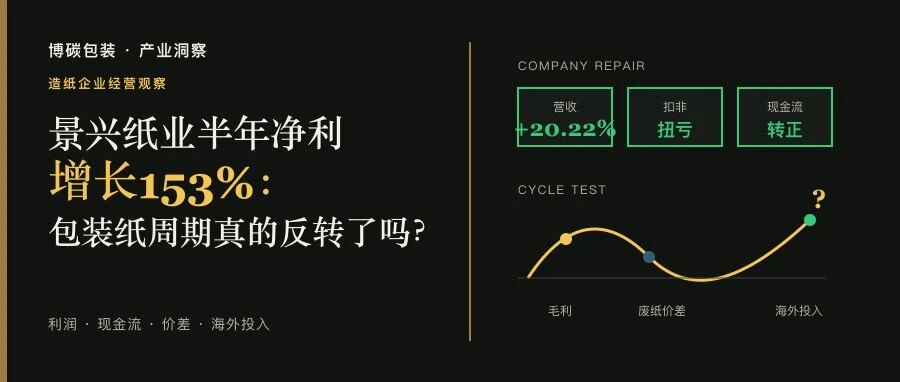
El aumento de ingresos, el paso a beneficios excluyendo partidas no recurrentes y la caja operativa positiva demuestran una recuperación sustancial de Jingxing Paper. Sin embargo, la baja base de comparación, los cambios en gastos y la mejora parcial de negocios no prueban una recuperación completa del ciclo del papel para envases.
El 153% es el aumento interanual del beneficio neto atribuible a la empresa matriz, no el margen de beneficio ni la tasa de crecimiento de la industria. El juicio sobre el ciclo también depende de la diferencia de precios entre los precios del papel y los precios de las materias primas, el margen de beneficio bruto básico, el capital de trabajo, los gastos de capital y los proyectos en el extranjero.
El artículo se basa principalmente en las cuentas consolidadas del informe semestral 2026 de Jingxing Paper. Los datos sectoriales y de competidores delimitan la comparación; no se establece una clasificación simple entre empresas con distintas carteras de productos, materias primas y estructuras de capital.
Primer semestre de 2026 | Criterios de consolidación
31,61 × 100 millones de yuanes de ingresos · 1,392 × 100 millones de yuanes de beneficio neto atribuible · 1,271 × 100 millones de yuanes de beneficio neto excluyendo partidas no recurrentes · 6,005 × 100 millones de yuanes de flujo de caja operativo
Capítulo 01 · Alcance de las cifras
El denominador del 153% es solo 55,03 millones de yuanes.
El beneficio neto atribuible a la empresa matriz aumentó de 55,03 millones de yuanes a 139,2 millones de yuanes, un aumento absoluto de aproximadamente 84,18 millones de yuanes, lo que resultó en un aumento interanual del 152,95%. Comienza describiendo la velocidad de recuperación en una base baja, no un salto en los márgenes. Durante el mismo período, los ingresos aumentaron un 20,22%, los costos operativos aumentaron un 21,60% y el crecimiento de los costos fue aún más rápido que los ingresos; el margen de beneficio bruto general cayó del 9,15% al 8,12%.
El resultado neto excluyendo partidas no recurrentes pasó de una pérdida de 37,66 millones de yuanes a un beneficio de 127,1 millones. Las partidas no recurrentes fueron de unos 12,16 millones, lo que indica que la recuperación procede principalmente de la actividad continuada. Es más preciso hablar de recuperación de la rentabilidad que de expansión general de los márgenes.
Información de investigación: Informe semestral del Jingxing Paper 2026
Capítulo 02 · Estructura del producto
Se recuperan el papel base y las hojas de pasta reciclada; los demás negocios siguen otro ritmo
Los ingresos por papel base para embalajes industriales fueron de 2.183 millones de yuanes, un aumento interanual del 18,57%, y el margen de beneficio bruto fue del 9,50%, un aumento de 3,18 puntos porcentuales. La empresa afirmó que la recuperación de la demanda ha impulsado las ventas, pero no reveló el volumen de ventas, el precio de venta medio ni el coste unitario del papel usado, por lo que no puede desglosar con precisión la mejora del beneficio bruto en tres partes: volumen, precio y materias primas.
Los ingresos por hojas de pasta reciclada alcanzaron 410 millones de yuanes, un 431,12 % más interanual. Su margen bruto subió 8,75 puntos porcentuales, hasta el 3,45 %, pasando de negativo a positivo. El crecimiento mejora la combinación de productos, aunque el margen sigue siendo limitado y no se han publicado por separado las contribuciones de volumen y precio.
Los ingresos de cajas y cartón se mantuvieron prácticamente estables y su margen bruto cayó al 5,10 %. Los ingresos de papel tisú disminuyeron un 1,70 % y su margen bruto bajó al 5,53 %. La recuperación se concentra en papel base y hojas de pasta reciclada; no todos los productos mejoran a la vez.
Capítulo 03 · Mecanismo de ganancias
El margen de beneficio bruto general disminuyó y el margen de beneficio bruto de los productos principales mejoró.
El margen bruto total bajó del 9,15 % al 8,12 %. Al mismo tiempo, la empresa indicó que, excluyendo el efecto de los 156 millones de yuanes de ingresos y el margen del 59,77 % del segmento «otros» del año anterior, el margen de los productos principales subió del 5,96 % al 8,00 %, una mejora de 2,04 puntos. La combinación de ingresos afecta al dato total, mientras que el dato de los productos principales confirma la recuperación; deben conservarse ambos enfoques.
Los gastos financieros bajaron de 39,44 a 5,78 millones de yuanes, unos 33,66 millones menos; los gastos por intereses disminuyeron unos 22,89 millones. Según la empresa, la retirada de cotización de los bonos convertibles puso fin a su devengo de intereses, mientras aumentaron los ingresos por intereses. La reducción de gastos equivale aproximadamente al 40 % del aumento del beneficio antes de impuestos, pero esa comparación de magnitudes no constituye una atribución exacta del beneficio. También ayudaron otros ingresos, las variaciones de valor razonable y los cambios en el deterioro de activos.
Capítulo 04 · Calidad del efectivo
El flujo de caja se vuelve positivo, las ganancias y el capital de trabajo trabajan juntos
El flujo de caja operativo pasó de una salida neta de 491,4 millones de yuanes a una entrada neta de 600,5 millones de yuanes. La información complementaria muestra que el beneficio neto para el período actual fue de 142,6 millones de yuanes, la reducción de inventario liberó 212,9 millones de yuanes, las cuentas por pagar operativas aumentaron en 125,1 millones de yuanes y las partidas por cobrar operativas ocuparon 41,51 millones de yuanes. Por lo tanto, la mejora del efectivo implica tanto ganancias como la devolución del inventario y las cuentas por pagar.
El inventario final fue de 746 millones de yuanes, un 21,71% menos que a finales de año, lo que contribuyó significativamente al flujo de caja. Sin embargo, el pago por la adquisición y construcción de activos a largo plazo fue de 927 millones de yuanes, superior al flujo de caja operativo; la diferencia simplificada entre los dos fue de aproximadamente -327 millones de yuanes, lo que indica que la inversión de capital todavía requiere financiación externa. Esta diferencia solo observa la cobertura de capital, no el flujo de caja libre según las normas contables.
Límite de efectivo: Las liberaciones de efectivo de inventarios y partidas por pagar pueden fluctuar, y será interesante observar si la recaudación continua de efectivo puede reemplazar mejoras puntuales en el capital de trabajo.
Capítulo 05 · Inversión en el Extranjero
El proyecto de Malasia aporta juicio cíclico al balance
Las obras en curso al cierre del periodo ascendían a 1.913 millones de yuanes, alrededor de un 310 % más que al cierre del año anterior. De ellas, 1.630 millones correspondían a la segunda fase malaya de 600.000 toneladas de papel para caras de cartón ondulado, con un avance del 90 % y pruebas de equipos previstas para noviembre. Puesta en servicio, capacidad prevista, operación estable y rentabilidad son etapas distintas. Habrá que seguir utilización, proporción de producto conforme, costo local del papel recuperado, precio de venta, logística y tipo de cambio.
La relación entre pasivos y activos de la empresa fue de aproximadamente el 33,09 %, unos 6,57 puntos porcentuales más que el 26,52 % del cierre anual anterior. Los préstamos a largo plazo subieron de 500 a 1.297 millones de yuanes. Jingxing Holdings (Malasia) obtuvo ingresos semestrales de 660 millones de yuanes, beneficio neto de 4,77 millones y una relación entre pasivos y activos del 64,57 %. La empresa también propone garantizar hasta 110 millones de yuanes para un préstamo de 100 millones a esa filial; la propuesta aún requiere aprobación de la junta de accionistas.
Información de investigación: Jingxing Paper: anuncio de garantía para su filial malaya
Capítulo 06 · Evidencias sectoriales que matizan la recuperación
Los beneficios de la industria se han recuperado, pero los precios no se han fortalecido en todos los ámbitos.
Según la Oficina Nacional de Estadística, los ingresos de las empresas del papel y sus productos por encima del umbral estadístico crecieron un 5,5 % en el primer semestre, y sus beneficios, un 27,5 %. Sin embargo, el índice de precios de producción sectorial cayó un 0,1 % interanual en junio y un 1,6 % acumulado de enero a junio. La recuperación del beneficio con precios débiles apunta a una combinación de costos, estructura y baja base de comparación, sin un auge general de precios.
Los competidores también evolucionan de forma distinta: los ingresos y el beneficio neto atribuible de Sun Paper crecieron alrededor del 9 %; Shanying International aumentó sus ingresos un 3,01 %, pero siguió en pérdidas. Sus carteras, materias primas, activos exteriores y estructuras de capital impiden una clasificación simple. La divergencia indica que el sector aún está recuperándose desde niveles bajos.
Información de investigación: Oficina Nacional de Estadísticas ganancias de empresas industriales; Oficina Nacional de Estadísticas precios al productor industrial
Capítulo 07 · Indicadores de Cumplimiento
Cinco indicadores determinan si se puede establecer la reversión
01 | Margen del papel base: Que el margen de beneficio bruto del 9,50% pueda mantenerse depende de si el precio del papel acabado sigue aumentando más rápidamente que el coste del papel usado y la energía.
02 | Hojas de pasta reciclada: Una vez que aumenten los ingresos, ¿puede seguir aumentando el margen de beneficio bruto del 3,45%?
03 | Fuente de efectivo: ¿Pueden los cobros continuos de efectivo reemplazar la liberación de efectivo proveniente de cambios en el inventario y las cuentas por pagar?
04 | Puesta a régimen del proyecto: ¿Se cumplen las previsiones de utilización, proporción de producto conforme, costos y pedidos de la segunda fase en Malasia?
05 | Cobertura de capital: Si el flujo de caja operativo puede cubrir la inversión y si el ratio de endeudamiento y los préstamos a largo plazo pueden estabilizarse.
Papel y cifras: comprender lo esencial
Jingxing Paper ha mostrado evidencia de que ha salido de los mínimos operativos por etapas, y la industria del papel para embalaje aún se está recuperando desde el fondo; Solo cuando mejoren al mismo tiempo los diferenciales de precios, los márgenes básicos de utilidad bruta, el flujo de caja sostenido y los rendimientos de la nueva capacidad de producción podrá haber evidencia completa de una reversión del ciclo.
BIOTEN Packaging · Análisis del sector · Nota metodológica
Este artículo se basa en divulgaciones oficiales de Jingxing Paper, la Oficina Nacional de Estadísticas y pares, y fue investigado y compilado de forma independiente por BIOTEN Packaging. La verificación es al 27 de agosto de 2026. Es únicamente para investigación y estudio sobre la cadena de la industria de fabricación de papel y embalaje, y no constituye base para decisiones de valores, adquisiciones o inversiones. BIOTEN Packaging no ha revelado ninguna relación de inversión, suministro o proyecto con las empresas en el artículo; Si tiene alguna objeción al contenido, datos o derechos, puede enviar una solicitud de modificación, explicación o eliminación, y la revisaremos y procesaremos dentro de las 24 horas posteriores a su recepción.
BIOTEN Insights: datos y fuentes de verificación
01 | Jingxing Paper | Informe semestral 2026
02 | Jingxing Paper | Pronóstico de resultados semestrales para 2026
03 | Jingxing Paper | Anuncio de garantía de la filial de Malasia
04 | Oficina Nacional de Estadísticas | Beneficios de empresas industriales superiores al tamaño designado de enero a junio de 2026
05 | Oficina Nacional de Estadísticas | Precios al productor industrial en junio de 2026
06 | Sun Paper | Informe semestral 2026
07 | Shanying International | Informe semestral 2026