製紙企業の経営動向
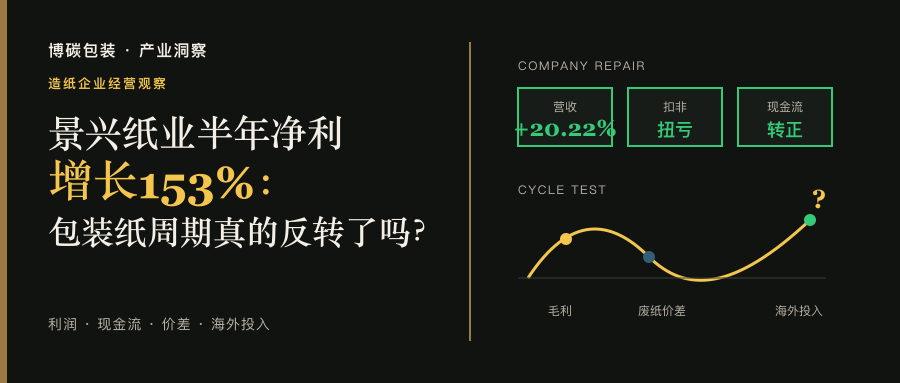
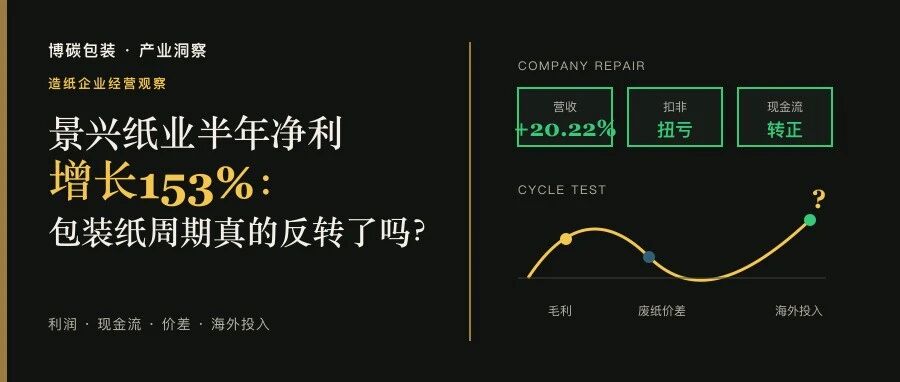
153%を利益、製品の利幅、運転資本、海外投資に分解し、一企業の回復を業界全体の反転と捉えられるかを検討します。
売上高の増加、非経常損益控除後の黒字化、営業キャッシュフローのプラス転換は、景興紙業の回復に実質があることを示します。ただし、前年の低い水準、費用の変化、一部事業の改善だけでは、包装用紙の景気循環全体が反転したと証明するには不十分です。
153%は親会社株主に帰属する純利益の前年同期比増加率であり、利益率でも業界の成長率でもありません。景気循環を判断するには、紙価格と原料価格の差、主力製品の売上総利益率、運転資本、設備投資、海外プロジェクトも見る必要があります。
本記事は主に景興紙業の2026年半期報告書の連結数値を用います。同業他社と業界のデータは、判断の適用範囲を確認するためにのみ使用します。製品構成、原料調達方法、資本構成の異なる企業を単純に順位付けするものではありません。
2026年上半期|連結ベース
31.61 億元の売上高 · 1.392 億元の親会社株主帰属純利益 · 1.271 億元の非経常損益控除後純利益 · 6.005 億元の営業キャッシュフロー
第01章 · 数値の対象範囲
153%の基準となった前年の利益は、5,503万元
親会社株主に帰属する純利益は5,503万元から1.392億元に増え、増加額は約8,418万元でした。その結果、前年同期比増加率が152.95%となります。これはまず、低い基準からの回復速度を示すものであり、利益率の急上昇を意味しません。同期間の売上高は20.22%増、売上原価は21.60%増で、コストの伸びがなお売上高を上回りました。全体の売上総利益率は9.15%から8.12%に低下しました。
非経常損益を除く純損益は3,766万元の赤字から1.271億元の黒字に転じました。非経常損益は約1,216万元であり、回復が主に継続事業から生じていることを示しています。より正確には、同社が利益回復の局面に入ったということであり、利益率が全面的に拡大したわけではありません。
調査資料:景興紙業 2026年半期報告書
第02章 · 製品構成
原紙と再生パルプシートは回復。他の事業は同じ動きではない
産業包装用原紙の売上高は21.83億元で前年同期比18.57%増、売上総利益率は9.50%で3.18ポイント上昇しました。同社は需要回復によって販売量が増えたとしています。ただし、販売量、平均販売価格、古紙の単位コストは開示されていないため、売上総利益の改善を数量、価格、原料の3要因に厳密に分解することはできません。
再生パルプシートの売上高は4.10億元で前年同期比431.12%増、売上総利益率は3.45%で8.75ポイント上昇し、売上総損失から黒字に転じました。高い成長率は製品構成を改善しましたが、3.45%という売上総利益率は依然として高くありません。数量と価格それぞれの寄与も公表されていません。
段ボール箱・板紙の売上高はほぼ横ばいで、売上総利益率は5.10%に低下しました。家庭用紙は売上高が1.70%減、売上総利益率が5.53%に低下しました。同社の回復の中心は原紙と再生パルプシートであり、すべての製品が上向いているわけではありません。
第03章 · 利益の仕組み
全体の売上総利益率は低下し、主力製品では改善
全体の売上総利益率は9.15%から8.12%に低下しました。一方、同社は、前年の「その他」部門の売上高1.56億元、売上総利益率59.77%という高収益の影響を除くと、主力製品の売上総利益率は5.96%から8.00%へ2.04ポイント上昇したと開示しています。全体の数値は売上構成の影響を受け、主力製品の数値は事業回復を確認するものです。両方を併せて捉える必要があります。
財務費用は3,944万元から578万元に減り、減少額は約3,366万元でした。支払利息は約2,289万元減少しました。同社は、転換社債の上場廃止後に利息が発生しなくなったことと、受取利息の増加を挙げています。費用減少額は税引前利益の増加額の約4割に相当しますが、これは規模の比較であり、厳密な利益寄与率ではありません。その他収益、公正価値変動、資産減損の変化も改善に寄与しました。
第04章 · 現金創出の質
キャッシュフローのプラス転換には、利益と運転資本の両方が寄与
営業キャッシュフローは4.914億元の純流出から6.005億元の純流入に転じました。補足資料によると、当期純利益は1.426億元、在庫減少による資金解放は2.129億元、営業債務の増加は1.251億元、営業債権による資金吸収は4,151万元でした。したがって、現金の改善には利益に加え、在庫と支払債務の変化も寄与しています。
期末在庫は7.46億元で、前年末比21.71%減となり、キャッシュフローを大きく支えました。ただし、長期資産の取得・建設支出は9.27億元で、営業キャッシュフローを上回っています。両者の単純な差額は約マイナス3.27億元であり、設備投資にはなお外部調達資金が必要なことを示します。この差額は投資資金の充足度を見るものであり、会計上のフリーキャッシュフローではありません。
現金評価の留意点:在庫と支払債務の変化による資金解放は変動する可能性があります。今後は、一時的な運転資本の改善に代わって、継続的な代金回収が現金を生むかを確認する必要があります。
第05章 · 海外投資
マレーシア事業では、景気循環の判断に貸借対照表も必要
期末の建設仮勘定は19.13億元で、前年末から約310%増加しました。このうちマレーシア第2期の60万トンライナーボードプロジェクトは16.30億元、工事進捗率は90%で、11月に設備調整運転を開始する予定です。調整運転、計画能力の達成、安定運転、黒字化は四つの別の段階です。今後は稼働率、歩留まり、現地の古紙コスト、製品販売価格、物流、為替を確認する必要があります。
同社の総資産に対する負債比率は約33.09%で、前年末の約26.52%から約6.57ポイント上昇しました。長期借入金は5.00億元から12.97億元に増えました。景興控股(マレーシア)の上半期売上高は6.60億元、純利益は477万元、総資産に対する負債比率は64.57%でした。同社はさらに、同子会社の1億元の借入れに対し、最大1.1億元の保証を提供する計画ですが、この議案には株主総会の承認が必要です。
調査資料:景興紙業 マレーシア子会社への保証に関する公告
第06章 · 業界の反証材料
業界利益は回復しているが、価格は全面的には強くなっていない
国家統計局によると、上半期の一定規模以上の製紙・紙製品業の売上高は5.5%増、利益は27.5%増でした。一方、6月の同業界PPIは前年同月比0.1%低下し、1~6月累計では1.6%低下しました。利益回復と価格指数の弱さが併存しており、全面的な価格上昇局面というより、コスト、構成、前年の低い水準が組み合わさった結果と考えられます。
同業他社も同じ方向に動いていません。Sun Paperは売上高と親会社株主帰属純利益がともに約9%増えましたが、Shanying Internationalは売上高が3.01%増でも、なお赤字でした。製品構成、原料調達方法、海外資産、資本構成の差が大きく、単純な順位付けはできません。この分化自体が、業界がまだ底からの回復局面にあることを示しています。
調査資料:国家統計局の工業企業利益統計、工業生産者価格統計
第07章 · 成果を確認する指標
景気反転を確認する5指標
01|原紙の利幅:9.50%の売上総利益率を維持できるかは、製品紙の値上がりが古紙・エネルギーのコスト上昇を継続的に上回るかに左右されます。
02|再生パルプシート:売上拡大後も、3.45%の売上総利益率を引き上げられるか。
03|現金の源泉:在庫と支払債務の変化による資金解放に代わり、継続的な代金回収が現金を生むか。
04|プロジェクトの立ち上げ:マレーシア第2期の稼働率、歩留まり、コスト、受注が計画どおりになるか。
05|投資資金の充足:営業キャッシュフローが投資を賄い、負債比率と長期借入金が安定に向かうか。
紙を語り、数字で本質を読む
景興紙業には、経営の低点から段階的に抜け出しつつある根拠が見られますが、包装用紙業界はなお底からの回復局面にあります。利幅、主力製品の売上総利益率、継続的なキャッシュフロー、新規生産能力の投資収益が同時に改善して初めて、景気循環の反転を裏付ける根拠がそろいます。
BIOTEN パッケージング・業界インサイト・調査について
本記事は景興紙業、国家統計局、同業他社の正式開示に基づき、BIOTEN Packagingが独自に調査・整理したものです。確認時点は2026年8月27日です。製紙・包装のサプライチェーンに関する研究・学習のみを目的としており、証券取引、調達、投資判断の根拠となるものではありません。BIOTEN Packagingと記事中の企業との投資、供給、プロジェクト上の関係は開示されていません。内容、データ、権利について異議がある場合は、修正、説明、削除をお申し出いただけます。受領後24時間以内に確認・対応します。
BIOTEN インサイトのデータと確認資料
01|景興紙業|2026年半期報告書
02|景興紙業|2026年半期業績予告
03|景興紙業|マレーシア子会社への保証に関する公告
04|国家統計局|2026年1~6月の一定規模以上の工業企業の利益
05|国家統計局|2026年6月の工業生産者価格
06|Sun Paper|2026年半期報告書
07|Shanying International|2026年半期報告書